










 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-10-20 11:01
【编者按:跨境电商正式进入以数治税的强监管时代,雨果跨境特别联合长风智税,推出“9810合规100问”系列,聚焦9810报关、退税、合规架构等,为跨境卖家提供可参考的实操指引。】
Q21:为什么9810报关金额和亚马逊平台销售收入天然不会完全一致?
直接结论:因为9810是“先备货、后销售”,报关发生在销售之前,平台销售则发生在货物进入海外仓之后,两套数据的形成时间和口径本来就不同。
长风智税:报关时企业申报的是一批备货商品,后续可能分几个月、几千个订单逐步销售,中间还会出现折扣、平台活动、退货、赔偿等。税务真正需要的是企业能把报关批次、海外仓库存和后续订单建立映射关系,而不是要求报关金额与平台某一个结算周期机械相等。
Q22:亚马逊佣金、广告费、仓储费可以直接从销售收入里扣掉再申报吗?
直接结论:不能把平台净打款额直接等同于销售收入。销售收入、平台费用和实际到账金额应分别核算。
长风智税:比如消费者支付100美元,平台扣除佣金、广告费、仓储费后只打款70美元,财务上不能简单把70美元当成销售收入。企业需要根据平台订单和结算报告确认销售收入,再将符合条件的平台费用按费用性质入账。否则平台报送的收入、企业申报收入和银行到账之间很容易出现无法解释的差异。
Q23:9810订单核算台账至少要记录哪些数据?
直接结论:至少要能串联报关批次、商品、数量、海外仓入库、销售订单、平台结算和收款信息。
长风智税:台账的目的不是做一张漂亮表格,而是能把“一票报关货物最后卖给了谁、卖了多少、还剩多少、收了多少钱”还原出来。实操中建议以报关单和SKU为主线,关联FBA/海外仓入库信息、平台订单号、销售日期、销售数量、销售金额、回款等字段,并持续更新。
Q24:FBA Shipment ID、SKU这些数据为什么对9810很重要?
直接结论:它们是连接“国内报关货物”和“海外仓实际库存、平台销售订单”的关键识别信息。
长风智税:9810最难的不是报关,而是后续还原。一个柜子里可能有几十个SKU,一个SKU又对应很多平台订单。如果报关数据、FBA货件、海外仓入库和订单之间没有可识别的映射关系,后续核算只能靠人工猜,规模一大就很容易失控。
Q25:同一家公司有美国、欧洲、日本多个海外仓,可以一起走9810吗?
直接结论:可以按真实业务分别申报,但不同国家、不同仓库的物流、库存、销售和回款应当能够独立识别和追踪。
长风智税:多海外仓本身不是问题,问题在于企业是否具备分仓核算能力。建议至少按国家/地区、仓库、报关批次和SKU建立库存及销售台账。否则美国仓的货、欧洲仓的货混在一起核销,后续很难解释库存变化和销售归属。
Q26:一个国内公司同时做亚马逊、沃尔玛、TikTok Shop,可以共用9810出口主体吗?
直接结论:可以,前提是各平台店铺与该出口主体之间关系真实清晰。
长风智税:多平台经营并不要求每个平台一定对应一家出口公司,但同一SKU在多个平台销售时,要能说明库存从哪个海外仓发出、订单归属于哪个平台、回款进入哪个账户,最终在国内公司账上如何确认。
Q27:9810收汇金额和平台销售收入对不上,是不是就不能退税?
直接结论:不要求每一笔银行入账与单个订单一一等额,但整体资金必须有真实交易基础,并能通过平台结算、手续费、退款等资料合理还原。
长风智税:跨境电商常见的是平台按周期净额结算,第三方支付再集中入账,所以银行流水与订单金额往往不同。企业需要保留平台结算报告、支付机构流水、手续费明细等,把“消费者支付—平台扣费—支付机构结算—银行到账”这条链路解释清楚。
Q28:用连连、PingPong、万里汇等第三方支付收款,会影响9810合规吗?
直接结论:不会因为使用第三方支付就不合规,关键是支付机构账户、店铺主体、出口主体和最终入账主体之间关系能够解释并留存完整凭证。
长风智税:跨境电商通过第三方支付集中收款很常见。企业应保存平台结算、支付机构交易明细、提现记录和银行入账凭证,必要时还要能够还原到具体店铺或订单。
Q29:平台收入进老板个人账户,再转回公司,可以吗?
直接结论:不可以。私户长期承接公司经营收入会破坏资金链路,增加收入漏报、财务混同和税务核查风险。
长风智税:9810强调的不是只有报关合规,资金也要能还原。公司业务尽量通过公司或合规的跨境收款账户完成结算。历史上已经存在私户收款的,应尽快梳理订单、流水和入账情况,判断是否存在少申报收入、往来款长期挂账等问题。
Q30:国内公司给香港公司提供运营服务,收取服务费就一定免增值税吗?
直接结论:不一定。跨境服务能否免税要看服务是否符合现行跨境免税条件以及实际消费地,不能因为客户是香港公司就自动免税。
长风智税:如果境内团队提供的服务实际直接涉及境内货物采购协调、发货安排等国内环节,税务机关可能结合服务实质判断其是否符合跨境免税条件。企业设计“境内运营公司+香港店铺公司”时,必须先把具体服务内容、发生地和交易实质梳理清楚,不能只看合同名称写的是“咨询费”或“服务费”。
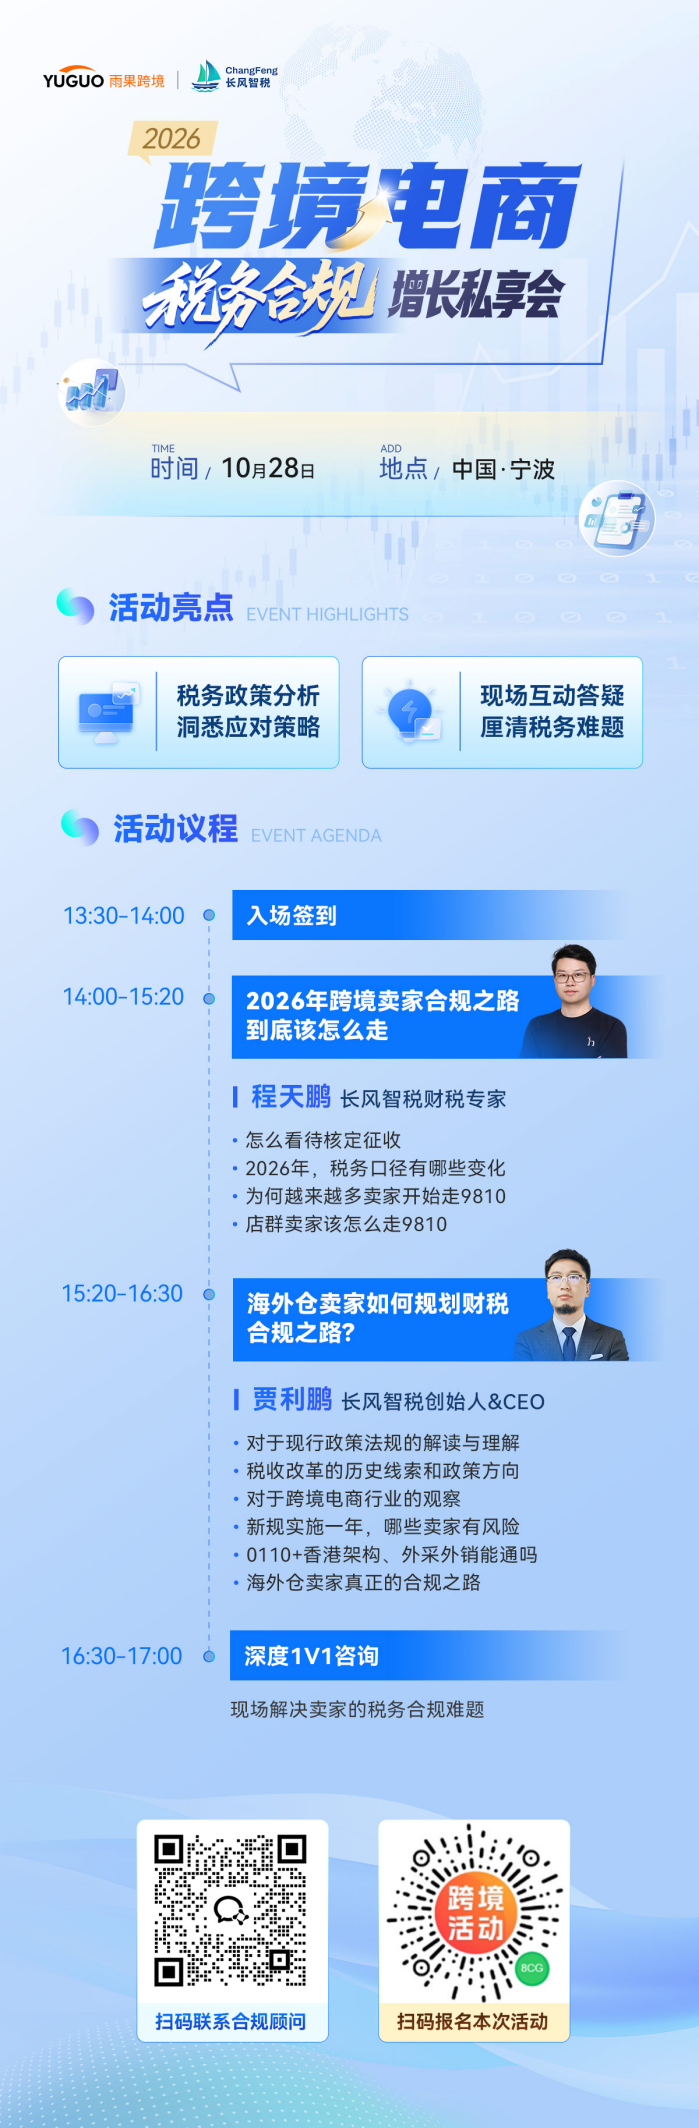
出口退税合规风险持续高发,跨境卖家如何找到增长路径?10月28日 宁波,跨境税务合规增长私享会,聚焦海外仓卖家痛点,深度解锁9810落地密码,并设1V1咨询。
封面来源/雨果跨境



 闽公网安备35020602003453号