










 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-10-09 17:38
近日,国家税务总局临沂市税务局第一稽查局公开了一起骗取出口退税案件。
经查,2022年至2024年,临沂某公司在办理出口货物报关及退税申报过程中,通过虚假填报出口商品品目,将本不予退税的商品违规申报为适用13%退税率的商品等方式,骗取出口退税811.75万元。最终,税务部门不仅追缴全部出口退税款,还处以两倍罚款、停止办理出口退税两年,并将案件移送公安机关进一步侦办。
这个案例真正值得出口企业和跨境卖家关注的,并不只是“商品品目填错了”,而是再次说明:出口退税到账,并不意味着这笔业务以后就不会再查。发生的出口业务,只要后续发现单证、交易或者申报存在不合规问题,依旧会被查。
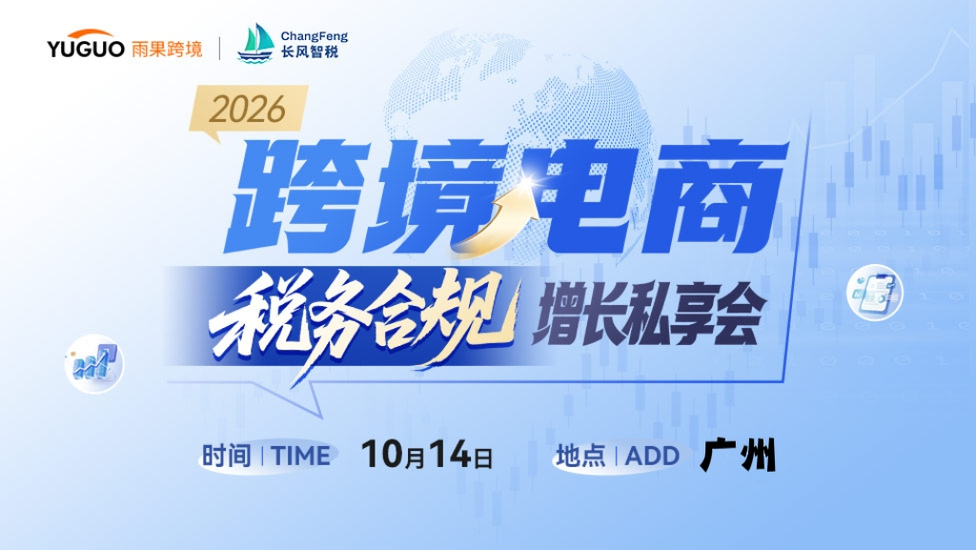
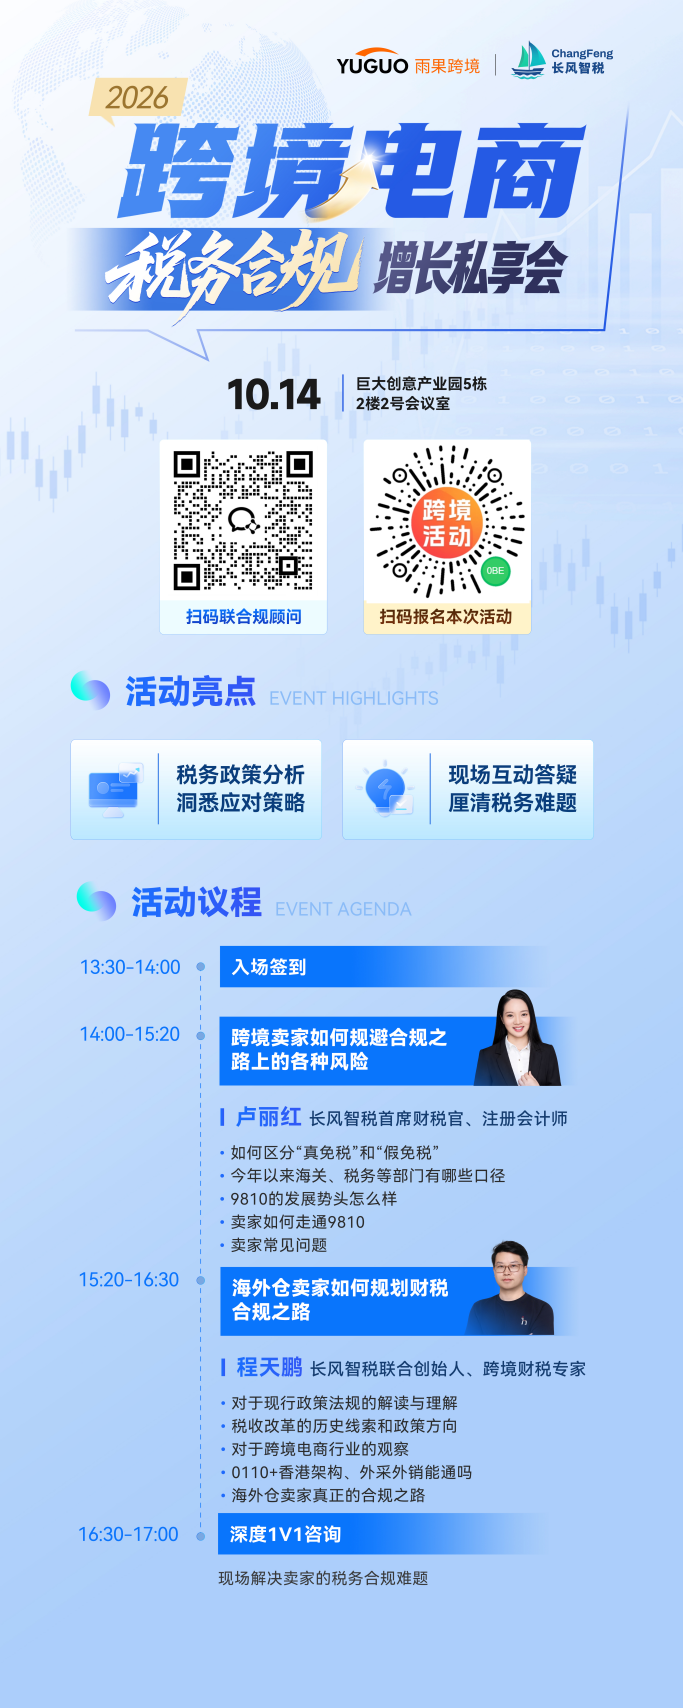
【最新跨境财税政策怎么看?10月14日广州,长风智税专家现场拆解,不只讲趋势,更给能落地的方案。名额有限,扫码即可锁定席位,早点布局少踩坑。】
从时间来看,这家企业的问题发生在2022年至2024年,被查处后,最终不仅把811.75万元退税款全部退回,还被处以两倍罚款,并停止办理出口退税两年。
对于大量现在刚开始办理出口退税的跨境卖家来说,这一点尤其重要。
很多企业以前更关注的是“这一票能不能退下来”“多久能到账”,但出口退税真正的风险并不只发生在申请当下。退税业务完成以后,合同、发票、报关、物流、收汇等资料仍然需要长期保存,并能够在后续核查时重新还原当时的真实业务。
目前出口退税备案单证保存期限已经明确延长至10年。换句话说,企业今天办理的一笔出口退税,并不是钱到账以后就结束了,而是需要经得起未来多年的复核。
更需要注意的是,如果后续核查发现企业提供虚假合同、虚假备案单证、虚假收汇资料等,不只是退税款可能被追回,相关出口业务还可能转为适用增值税征税政策;如果进一步涉及骗取出口退税,还可能面临罚款甚至刑事风险。
临沂这个案件暴露出来的问题是虚假填报商品品目,但HS编码只是出口退税整个数据链条中的一个环节。
一笔正常的出口退税,从采购开始就已经产生大量数据。上游供应商是谁、采购了什么产品、发票上的商品名称和数量是多少,到了出口环节又涉及合同、报关单、HS编码、申报要素、数量、金额、物流资料,再往后还涉及境外销售、收汇和财务核算。
任何一个环节出现明显异常,都可能影响整笔业务的真实性判断。
这也是为什么出口退税越来越不能“拆开做”。如果退税机构只管申报,代账公司再按照银行流水做账,自己财务做核销,几个环节之间没有统一的数据和业务逻辑,很容易出现单独看每一份资料都没有明显问题,但全部放在一起却无法对应。
所以这个案例真正给卖家的提醒不是“HS编码千万不能填错”,而是出口退税已经进入全链条核验阶段,任何一个关键数据都不能为了方便退税而人为修改。
对于亚马逊海外仓卖家来说,还有一种情况比商品编码错误更加值得警惕。
一些卖家的真实业务是货物从中国直接运往美国或者欧洲海外仓,后续继续由国内团队运营店铺、管理库存、调整价格并完成销售,但为了按照0110办理出口和退税,中间又加入一家自己控制的香港公司,由境内公司与香港公司签订一份销售合同,形式上变成“境内公司已经把货卖给香港公司”。
关联公司之间当然可以发生真实交易。问题的关键在于,香港公司是不是真的取得了货物对应的权利,并实际承担了采购、库存、销售等商业功能和风险。如果香港公司只是为了形成一份出口销售合同而存在,实际上不控制货物、不承担库存风险,也没有真实采购和经营功能,那么这份合同和背后的销售关系就可能面临真实性质疑。
一旦这种合同又被用于支持出口退税,问题就不再只是企业架构怎么设计,而可能直接影响退税业务本身。因此,货物真实出境,并不能自动证明合同和销售关系也是真实的。
现在出口退税审核越来越规范,真正需要担心的并不是监管变严,而是企业过去为了方便出口、方便退税,留下了大量与真实业务不完全一致的数据和资料。
对于本身就是海外仓模式的亚马逊卖家来说,与其通过多层主体、造合同去包装一笔传统贸易,不如按照真实业务选择相匹配的出口模式。
货物本身就是批量出口到海外仓,再通过平台逐步销售,那么就应该把整套业务还原出来。而且,随着备案单证需要保存10年,企业未来真正比拼的不是谁能最快把一笔退税做下来,而是谁能够让今天的合同、发票、报关、订单和账务,在几年以后依然能够解释得清楚。
所以跨境卖家真正需要做的是,从一开始就把数据做好,把资料留好,把每一个环节真正对应起来。退税款到账只是第一步,经得起后续核查,才是真正的安全。
税务合规有疑难?10月14日13:30,跨境电商税务合规增长私享会(广州),两位财税专家现场拆解退税、9810、海外仓架构风险,并设1V1咨询。
快带着你的业务和财税疑难来,当面聊明白~
本文经授权转载自:长风智税
封面来源/图虫创意
(来源:雨果快报)





 闽公网安备35020602003453号