










 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-10-12 13:56
【编者按:跨境电商正式进入以数治税的强监管时代,雨果跨境特别联合长风智税,推出“9810合规100问”系列,聚焦9810报关、退税、合规架构等,为跨境卖家提供可参考的实操指引。】
Q11:第一次走9810前,企业最需要先准备什么?
直接结论:先把主体资质、采购链路、报关链路、平台销售、收款路径和财务核算梳理清楚,再决定走退税还是免税。9810不是单独换一个报关代码,而是整条出口链路的调整。
长风智税:很多卖家一上来先问“能不能报9810”,其实更应该先看企业自身条件。至少要确认谁采购、谁出口、谁开店、谁收款、谁确认收入,采购发票能不能取得,海外仓和平台订单能不能持续还原。前端链路没理顺,后面即使报关成功,也可能卡在退税、核算、收汇或账务环节。
Q12:走9810是不是只要找货代改一下报关代码就行?
直接结论:不是。报关只是9810合规链路中的一个环节,税务、外汇、平台订单、库存和财务数据都要跟着匹配。
长风智税:9810对应的是“跨境电商出口海外仓”的真实业务。货代可以帮助完成申报,但企业自己仍要解决采购凭证、报关单、销售订单、平台结算、收汇及会计核算等问题。如果只是把0110改成9810,而企业内部仍按原来的无票采购、私账或零申报方式处理,并不等于完成合规。
Q13:首次申请9810退税,税务最关注哪些问题?
直接结论:首次退税通常会重点核验企业是否真实经营、人员和场所是否匹配、采购与出口是否真实、单证是否完整以及账务是否规范。
长风智税:实操中,首次退税往往比后续申报审核更细。企业应提前准备营业场所、人员用工、采购合同和发票、付款凭证、报关及物流资料、财务账簿等。核心不是“资料越多越好”,而是所有资料能否共同证明这是一笔真实、连续、可追溯的出口业务。
Q14:货物刚发到海外仓,还没有卖掉,可以申请退税吗?
直接结论:可以。符合条件的9810货物在报关离境后,即使尚未实现销售,也可以按“离境即退税、销售再核算”申报出口预退税。
长风智税:国家税务总局2025年第3号公告专门解决了海外仓“先备货、后销售”与传统出口退税时点不匹配的问题。未销售货物可以先申报预退税,但这不是流程结束,后续必须根据实际销售情况办理核算;已经实现销售的货物,则按实际销售情况办理正常出口退(免)税。
Q15:一票9810报关里,有的货卖了、有的还没卖,怎么处理?
直接结论:已销售和未销售货物应当区分处理;无法区分的,申报预退税时会按未实现销售处理。
长风智税:海外仓一票备货往往对应后续很多零售订单,所以企业必须有库存和订单还原能力。能够区分已售、未售数量的,应分别按实际情况处理;如果企业连哪些货已经销售都无法确认,后续预退税核算就很难完成,这也是为什么9810一定要建立订单与库存台账。
Q16:9810预退税后,后续核算到底怎么做?
直接结论:根据实际销售结果分三种情况:税额无差异直接确认;有差异做调整申报;核算时仍未销售的部分,需要按规定处理并待实际销售后再申报。
长风智税:税务系统会推送已办结但尚未核算的出口预退税数据。企业要根据真实销售情况核对销售数量。如果一致,确认即可;如果有差异,需要调整;对于核算时仍未销售的货物,也不能长期挂着不管,应按现行规定完成对应处理。
Q17:海外仓最终售价低于当时报关金额,会不会直接被认定有问题?
直接结论:不会因为存在差额就当然认定异常,但企业必须能够解释价格变化,并按实际销售情况完成核算和账务处理。
长风智税:海外仓业务天然存在促销、调价、折扣、清库存等情况,所以报关时点与实际销售时点金额不完全一致很正常。
Q18:海外仓实际销售价格高于报关金额,要补税吗?
直接结论:不会。
长风智税:9810采用的是先备货后销售逻辑,报关金额与最终平台成交金额可能不同。后续核算时,应以实际销售数据和现行退(免)税规则进行调整,同时财务账上也要按真实收入确认。企业不能为了避免差额,倒过来人为修改订单或报关数据。
Q19:预退税核算时还有大量库存没卖完怎么办?
直接结论:不能把未销售库存长期当成已完成退税业务处理,应根据税务规则对未销售部分办理相应调整,实际销售后再按规定申报。
长风智税:已销售的无需调整,尚未销售的需要把预退税还回去,待后续销售完成后再进行退税。
Q20:9810货物在海外滞销退回国内,税务怎么处理?
直接结论:符合条件的跨境电商出口退运货物可以按现行退运税收政策处理,原出口退税、进口环节税收等需要同步调整。
长风智税:2026年跨境电商退运税收优惠政策继续覆盖9810。企业发生退运时,应保留原出口报关、退运申报、物流、库存和退款等资料,并及时处理已退税款及相关税务事项。
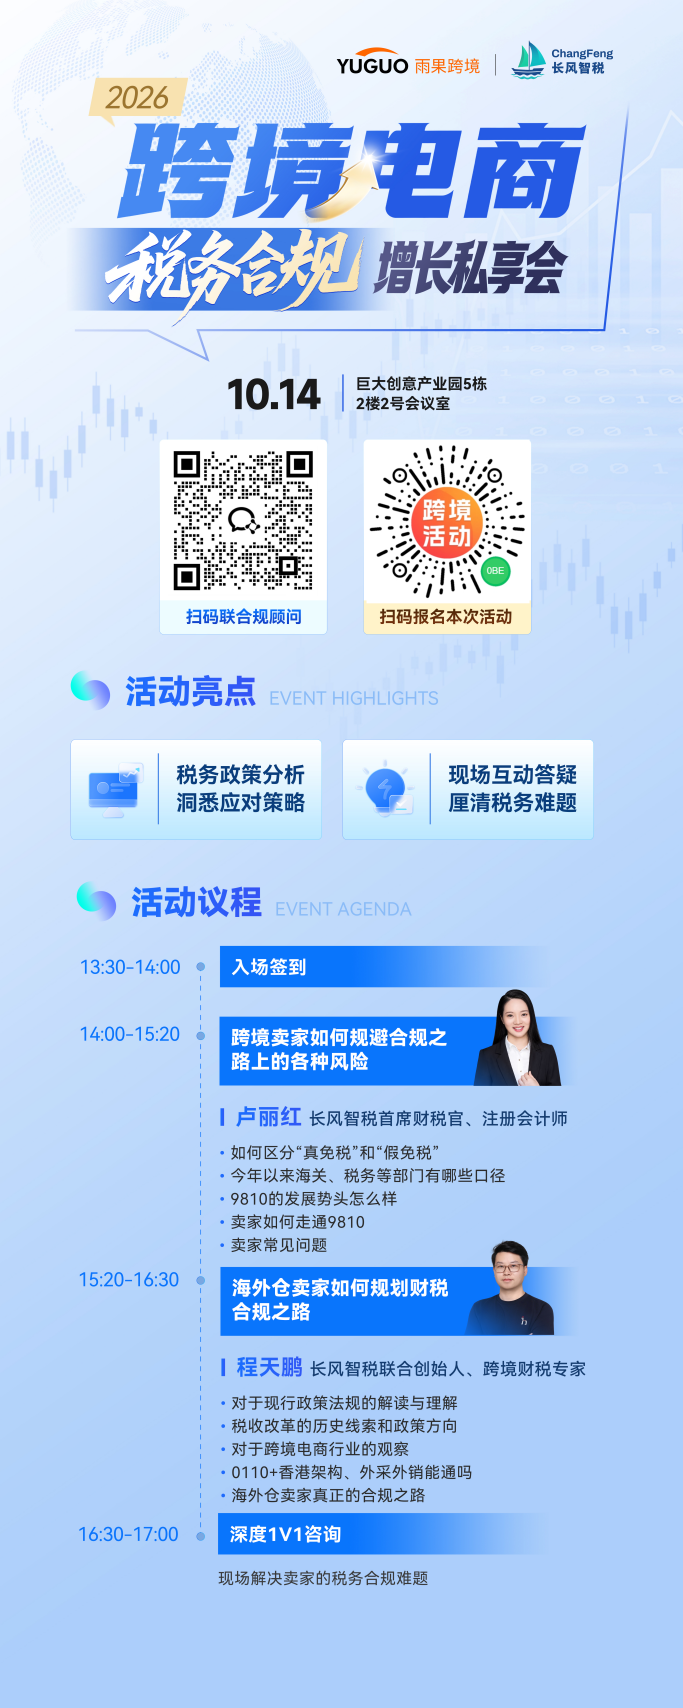
税务合规有疑难?10月14日13:30,跨境电商税务合规增长私享会(广州),两位财税专家现场拆解退税、9810、海外仓架构风险,并设1V1咨询。
快带着你的业务和财税疑难来,当面聊明白~
封面来源/雨果跨境





 闽公网安备35020602003453号