









 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-11-20 17:41
一家企业实际生产、销售货物,却没有直接以自己的名义报关出口;境外客户支付的货款,也没有直接进入企业账户,而是经过境外关联账户、第三方跨境支付平台,最终流向境内多个账户。
看似只是一笔普通的出口生意,背后却牵涉报关、签约、收款、资金转移等多个环节。这样的操作究竟隐藏着什么风险?
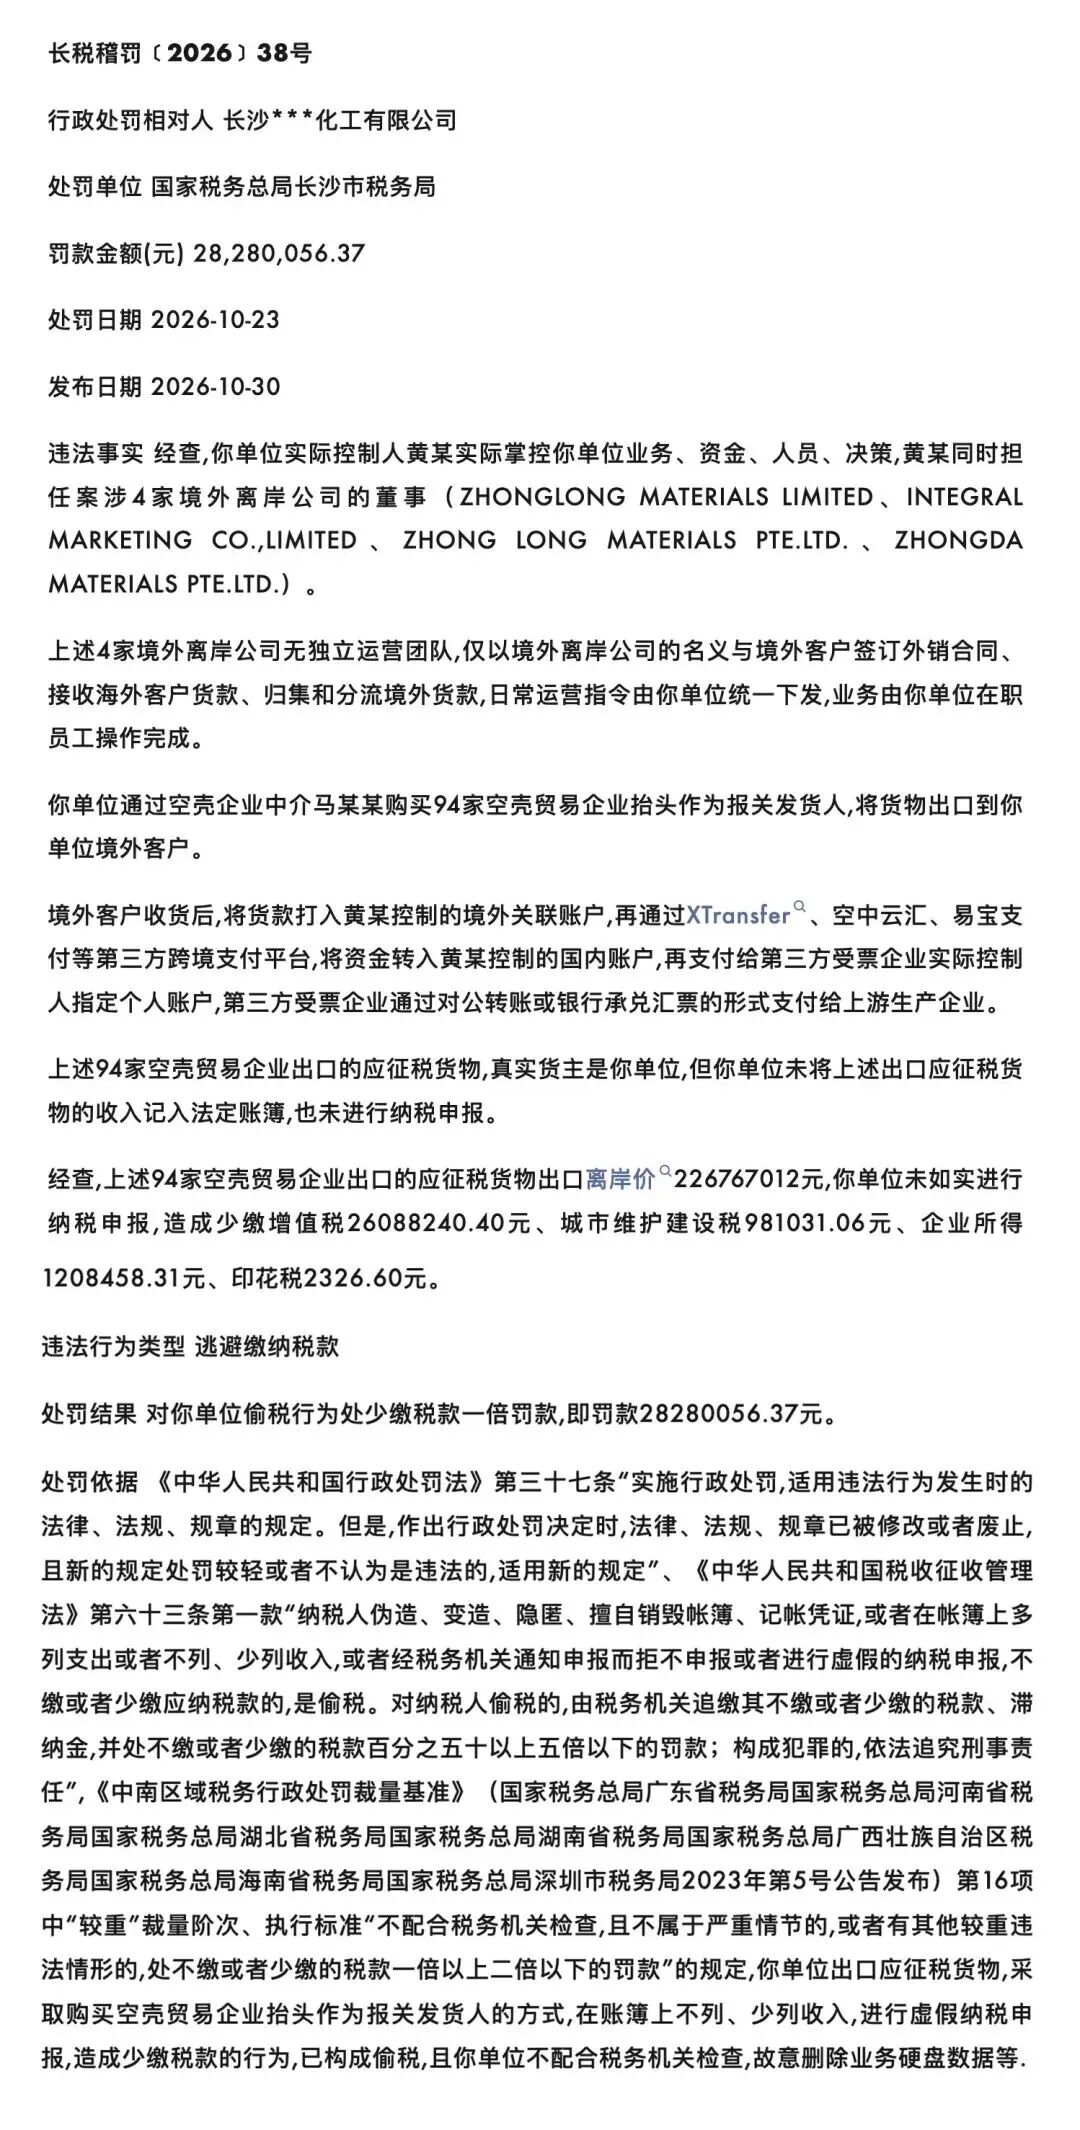
近日,国家税务总局长沙市税务局公布的一则行政处罚决定书,披露了一起较为典型的出口偷税案件。一家长沙化工企业通过中介购买94家空壳贸易企业的抬头作为报关发货人,同时利用4家境外离岸公司签订外销合同、接收海外客户货款,将真实出口收入留在账外,最终被税务机关认定构成偷税。
经查,该企业涉及出口应征税货物离岸价约2.27亿元,少缴税款2828万余元。2026年10月23日,税务机关作出行政处罚决定,按照少缴税款的一倍处以罚款,罚款金额同样达到2828万余元。
【想摸清出口账外收款、离岸资金、报关主体错配的合规红线?2027 雨果全球平台资源大会 2 月 25-26 日落地深圳福田会展中心,财税合规专场工作坊、专家问诊同步开启,(点此免费报名),提前规避跨境税务风险。】
01、94家空壳公司曝光
根据处罚决定书,涉事企业的实际控制人黄某,实际掌握企业的业务、资金、人员和决策,同时担任4家境外离岸公司的董事,分别为ZHONGLONG MATERIALS LIMITED、INTEGRAL MARKETING CO.,LIMITED、ZHONG LONG MATERIALS PTE.LTD.和ZHONGDA MATERIALS PTE.LTD.。
这4家境外公司并没有独立的运营团队。它们主要以境外公司的名义与海外客户签订外销合同、接收客户货款,境外货款的归集和分流也由其负责。日常运营指令则由涉事企业统一下达,具体业务由企业员工完成。
根据处罚公示的内容,该涉事企业的操作链条为:购买空壳公司抬头报关 → 境外离岸公司接单收款 → 第三方支付渠道回流 → 境内关联账户分流 → 真实收入未申报。
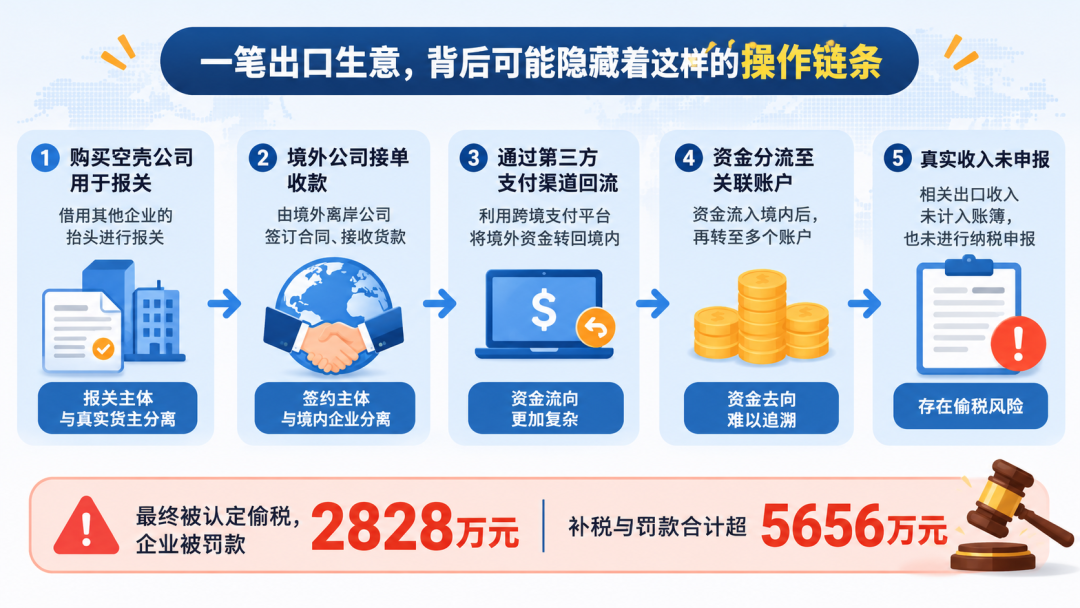
制图:雨果跨境(根据国家税务总局长沙市税务局行政处罚公示整理)
在出口报关环节,涉事企业通过空壳企业中介马某某,购买了94家空壳贸易企业的抬头,作为报关发货人,将货物出口给境外客户。
也就是说,货物实际由涉事企业经营出口,但报关单上显示的发货人却是另外94家贸易企业。
货物出口后,资金又经过了多层流转。
境外客户收货后,将货款打入黄某控制的境外关联账户,再通过XTransfer、空中云汇、易宝支付等第三方跨境支付平台,将资金转入黄某控制的境内账户。随后,相关资金被支付至第三方受票企业实际控制人指定的个人账户,第三方受票企业再通过对公转账或银行承兑汇票的方式,向上游生产企业支付货款。
从报关、境外收款到境内资金流转,整条出口业务链条涉及多个不同主体,但实际业务和资金安排均由涉事企业实际控制人掌握。
问题也出在这里。
税务机关查明,上述94家空壳贸易企业出口的应征税货物,真实货主实际上是涉事企业,但企业没有将相关出口货物收入计入法定账簿,也没有进行纳税申报。
经核算,这批出口货物离岸价约为22676.70万元。由于未如实申报,企业少缴增值税2608.82万元、城市维护建设税98.10万元、企业所得税1208.46万元、印花税2326.60元,少缴税款合计2828.01万元。
除了隐瞒出口收入,税务机关还查明,该企业存在不配合税务检查、故意删除业务硬盘数据等情节,最终认定其行为构成偷税。
根据处罚决定书,税务机关依据《中华人民共和国税收征收管理法》第六十三条第一款等规定,对其处以少缴税款一倍的罚款,即2828万余元。
至此,这家企业不仅需要面对少缴税款的问题,还要承担同等金额的罚款,税款与罚款两项合计超过5656万元。
扫码加入跨境税务合规交流群
02、出口合规风险再敲警钟
虽然这起案件涉及的是一家化工企业,但其中涉及的买单出口、境外公司收款、第三方跨境支付等环节,在跨境贸易中并不陌生。
尤其是一些采用工厂供货、外贸公司代理出口、境外公司承接订单等模式的企业,日常经营中往往会涉及多个不同主体。不同主体参与同一笔出口业务本身并不意味着违规,关键在于业务关系是否真实、资金流向是否清晰,以及相关收入是否依法进行申报。
首先,买单出口不能成为隐瞒真实收入的方式。
在本案中,涉事企业通过中介购买94家空壳贸易企业的抬头作为报关发货人,但实际控制了货物、业务和资金,真实出口收入却没有进入企业账簿。
这也给采用类似出口安排的企业敲响了警钟。报关主体发生变化,并不意味着真实货主的经营活动和纳税责任也随之消失。企业不能仅凭报关单上显示的是其他公司,就将自身实际取得的出口收入排除在账外。
其次,境外公司收款、第三方支付回款,不能与境内纳税申报脱节。
这起案件中,海外客户并没有直接向境内涉事企业付款,而是先将货款打入境外关联账户,再通过XTransfer、空中云汇、易宝支付等第三方跨境支付平台转入境内。
需要注意的是,处罚决定书披露这些支付渠道,是为了说明涉案资金的流转路径,并不代表相关支付平台本身存在违法行为。
对于跨境卖家而言,真正需要关注的是境外合同、实际交易、收款账户、资金流向和境内财务记录能否相互对应。即使货款通过境外公司或第三方支付渠道收取,也不能因此忽略真实交易收入的账务处理和纳税申报。
最后,委托出口、代理出口的企业也要理清各主体之间的关系。
如果企业采用外贸代理出口、委托出口等模式,需要确保委托关系真实、业务资料完整,并留存能够反映实际交易的合同、报关资料、货款流水及相关凭证。
尤其是当报关主体、合同签约主体、收款主体和实际经营主体不一致时,更要明确各方承担的业务职责,避免出现货物已经出口、货款已经收回,但收入归属和纳税申报却无人负责的情况。
对于跨境企业来说,出口业务涉及多个主体并不罕见。真正需要警惕的是,不能通过拆分经营主体、转移资金和隐瞒收入,将一笔真实发生的出口生意从企业账目和纳税申报中剥离出去。
这起2828万元罚款的案例也再次提醒企业,出口业务不只是把货物发出去、把货款收回来,报关、交易、资金和税务之间的关系,同样需要经得起核查。
封面来源/图虫创意
(来源:雨果跨境编辑部)
 闽公网安备35020602003453号