










 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-09-17 09:49
过去,不少跨境卖家都觉得,税务部门熟悉传统外贸,却未必真正了解亚马逊FBA、海外仓备货、多店铺运营和平台分批回款。
但从近期各地公开的信息看,这种情况正在改变。税务部门不再只是宣讲政策,而是开始帮助企业梳理平台订单、交易流水和申报数据,对差异进行解释、调整,必要时提醒企业补缴税款。
这说明跨境电商正被纳入更加专业化、数据化的税收管理。
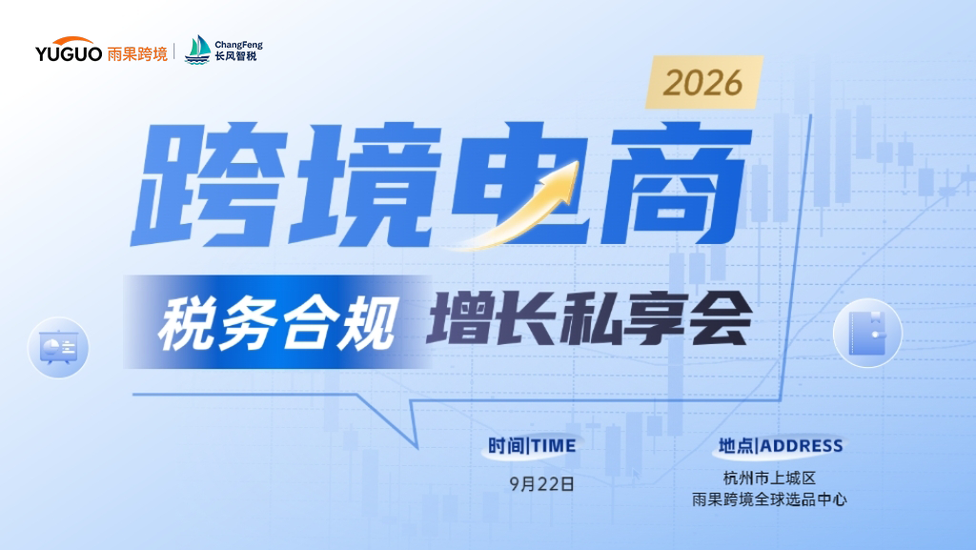
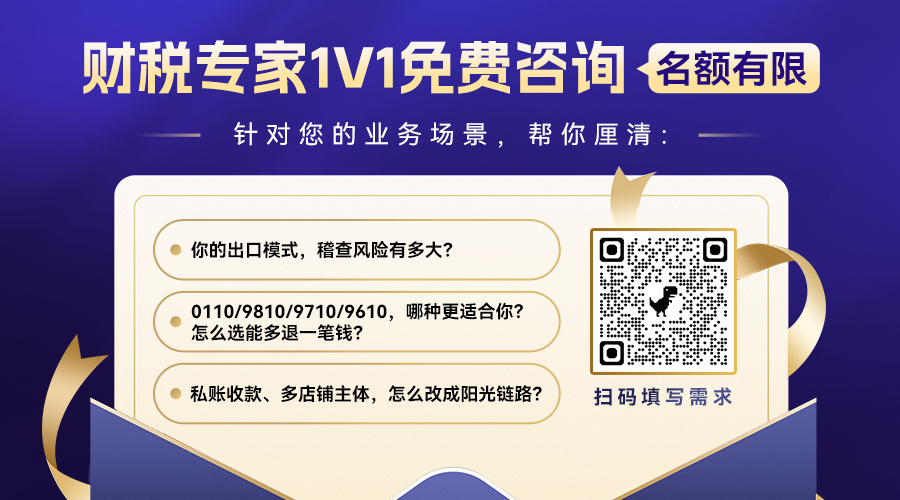
【9月22日杭州,雨果跨境特邀长风智税财税专家亲临,带来权威政策解读+可落地实战方案,手把手教你少踩坑、早布局。名额有限,点击链接或扫海报二维码,立即锁定席位。】
8月26日,山西税务披露了一起企业辅导案例。一家同时经营国内电商和跨境电商的企业,被发现纳税申报数据与平台交易数据存在差额。
当地税务人员帮助企业逐笔核对平台订单、交易流水和财务台账,厘清差额原因,并明确增值税、企业所得税及未开票收入的申报口径。
广西东兴税务的做法更加具体。当地税务部门将平台信息与纳税申报数据进行比对,并按照低、中、高风险分类处理。低风险企业先收到提醒和自查指引,中高风险企业则可能进入约谈核查。
截至今年一季度,已有198户重点电商纳税人主动更正前期申报数据。其中一家企业因错误理解促销收入确认规则,最终更正申报并补缴税款24.8万元。
这说明税务辅导已经进入平台数据核对、申报差异解释和历史问题整改阶段。辅导与管理同步推进,可能成为跨境电商税务管理的常态。
第一个原因,是税费征管“强基工程”进入第二年。2025年,全国税务系统启动数字化转型条件下的“强基工程”,计划用三年左右时间,从基础规则、基础数据和基层岗责等方面夯实征管基础。
进入2026年后,相关工作正由开局破题转向全面规范和具体行业落地。所谓“强基”,不只是升级系统、增加数据,更重要的是让基层税务人员了解不同行业的真实业务,建立与行业特点相匹配的管理规则和风险识别能力。
跨境电商业务增长快、链路长、主体多,自然会成为基层税源管理需要补课的重要行业。
第二个原因,是平台报送数据越来越清晰。目前已有近9700家境内外平台履行涉税信息报送义务。随着亚马逊等平台持续按季度报送中国卖家的身份、收入和订单等信息,税务部门可以将平台数据与企业申报、发票等涉税数据进行比对。
过去企业长期零申报、少申报,或者平台数据与申报数据存在明显差异又无法解释,就容易形成风险线索。税务部门掌握的数据越完整,辅导也就越有针对性,不再只是笼统提醒企业“依法申报”。
第三个原因,是税务部门对跨境电商业务越来越了解。过去企业还能用“平台数据复杂”“海外仓尚未销售”“平台分批回款”等原因进行笼统解释,现在税务人员已经开始研究不同平台、出口方式和资金链路。
以我们接触到的浙江某地9810预退税核算材料为例,他们要求相关表格已经非常详细,需要把报关、海外仓销售、未售库存和预退税调整放在同一套核算逻辑中说明。这表明税务部门对该项业务的理解已经非常深刻。
目前辅导主要围绕几个核心问题:平台店铺收入应当由哪个公司申报;出口货物的增值税如何处理;0110、9710和9810分别适用于什么业务;未开票收入如何确认;海外仓货物办理预退税后,如何根据实际销售和库存完成核算。
税务部门会了解谁经营店铺、谁采购货物、谁报关出口、谁承担库存风险、平台资金进入哪个主体,以及不同主体之间有没有真实合同和结算。
对于多店铺、多公司以及香港公司归集收款的卖家,如果店铺主体、收入主体、出口主体和运营主体不一致,就需要通过真实业务、完整合同和合理资金链路作出解释。
买单出口、不匹配的0110报关、境内店铺公司长期零申报、个人账户收款,以及只有协议却没有实际经营的香港公司,也会成为辅导和风险核查重点关注的问题。
最直接的变化是,跨境电商税务合规要求持续收紧,税务部门也越来越懂平台、出口和海外仓业务。
企业不能只提供一份申报表或者一张报关单,而要完整说明平台销售、采购发票、出口报关、海外仓库存、资金回流和纳税申报之间的关系。
对多数卖家而言,稳妥方向不是增加境外主体、拉长链路,再通过各种协议制造“形式合规”,而是回归真实业务。
谁实际经营店铺,谁就应依法核算和申报收入;谁采购、出口货物,谁就应保留真实的采购、物流和报关资料。属于海外仓备货销售的业务,可以结合实际采用9810,由境内公司完成平台经营、采购出口、收款、纳税申报和退免税核算。
链路越简单,业务越真实,企业需要解释的问题越少,整体合规成本反而越低。各地税务局集中开展辅导,也给企业留下了主动调整的窗口。
归根结底,当税务部门越来越懂跨境电商,企业最终能够依靠的只能是真实业务、真实出口、真实账务和真实申报。
本文经授权转载自:长风智税
封面来源/图虫创意




 闽公网安备35020602003453号