









 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-10-26 15:15
过去两年,短剧出海无疑是内容赛道最炙手可热的话题之一。从单集1-15分钟的竖屏叙事,到50-100集的系列化剧集,短剧以高强度情感张力和悬念卡点,迅速在全球范围内攻城略地。
Owl & Co.最新发布的《2026年Q3短剧市场洞察》报告,揭示了海外短剧市场几个不容忽视的趋势。以下是我们对报告重点的一些解读,以期为出海玩家提供一些视角与思路。
近期最震撼的数据,来自字节跳动旗下上线不到一年的PineDrama。报告显示,PineDrama一个平台就贡献了Q3全球(除中国外)短剧观看量的半数以上。
其增长动力主要来自免费广告支撑模式、TikTok的有机发现与观看聚合效应,以及来自微短剧工作室、独立和单人创作者及联合制作的不断增长的全球内容库。
这是一个值得深思的信号。当付费短剧平台还在为获客成本焦灼时,免费模式通过降低观看门槛,将整个市场的蛋糕做大了。报告明确指出,免费应用贡献了Q3全部观看量的61%,显著扩大了总可寻址市场。
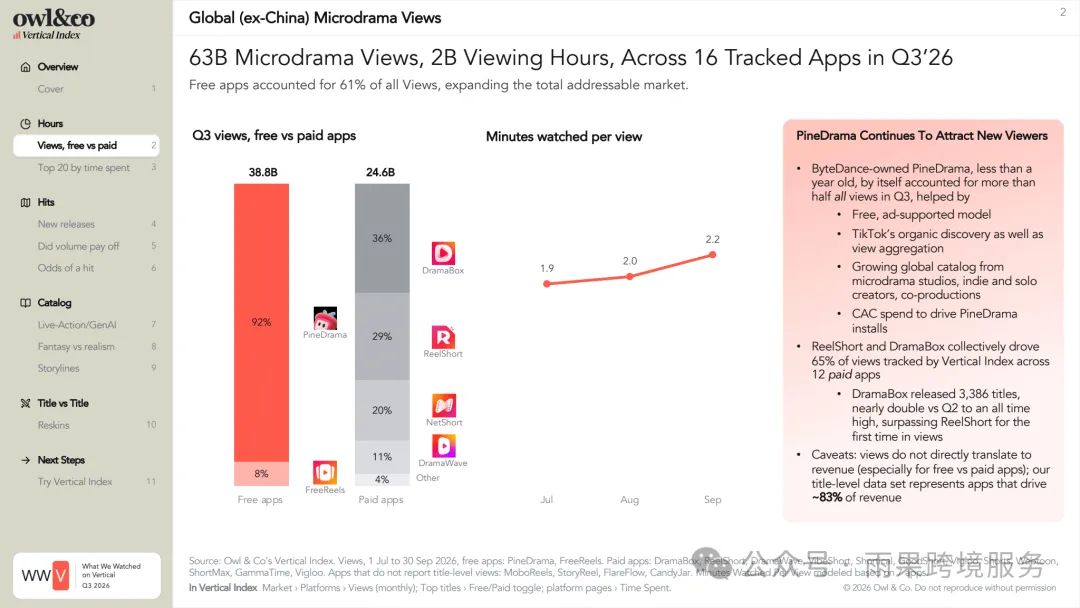
与此同时,传统的付费头部平台依然保持着基本盘。ReelShort和DramaBox合计驱动了12个付费应用中65%的观看量。
但格局正在松动,DramaBox在Q3发布了3,386部新片,几乎是Q2的两倍,创下历史新高,并在观看量上首次超越ReelShort。
短剧行业的马太效应有多强?报告给出了一个惊人的对比:付费应用上,前10%的剧集拿走了70%的观看量,而网飞(Netflix)的这个数字是62%;前1%的剧集在付费应用上拿走了31%的观看量,PineDrama和Netflix均为22%。
这意味着,短剧行业的头部效应甚至比长视频流媒体更为极端,半数2026年发行的付费应用剧集观看量不足50万。
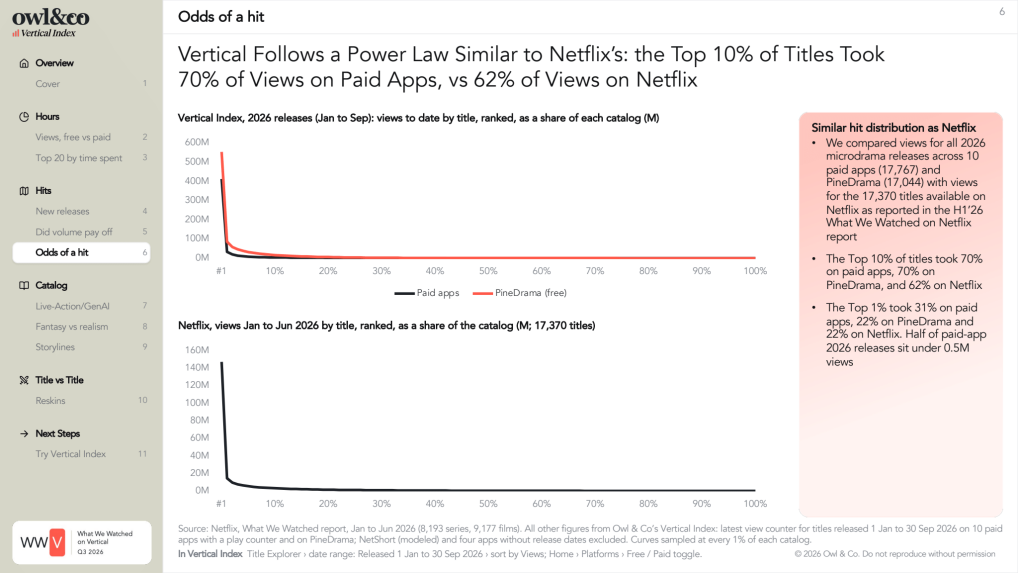
在这种“二八法则”甚至“一九法则”下,如何提高命中率成为关键。一个有趣的策略是“翻拍”或“换皮”已有爆款。
报告追踪了Q3的87部重制剧集,发现它们达到千万观看量的概率是全新剧集的近三倍。但也要注意,典型重制剧集的观看量只有原版的0.4倍,并非所有翻拍都能成功。
一个典型案例是《The Great and Powerful Genie》,它既是Q3观看时长最高的剧集,又是AI对《Djinn Under Contract》的重制版本,还踩中了“奇幻”和“隐藏身份”两大热门题材。它的成功绝非偶然,而是题材、技术与策略的三重共振。
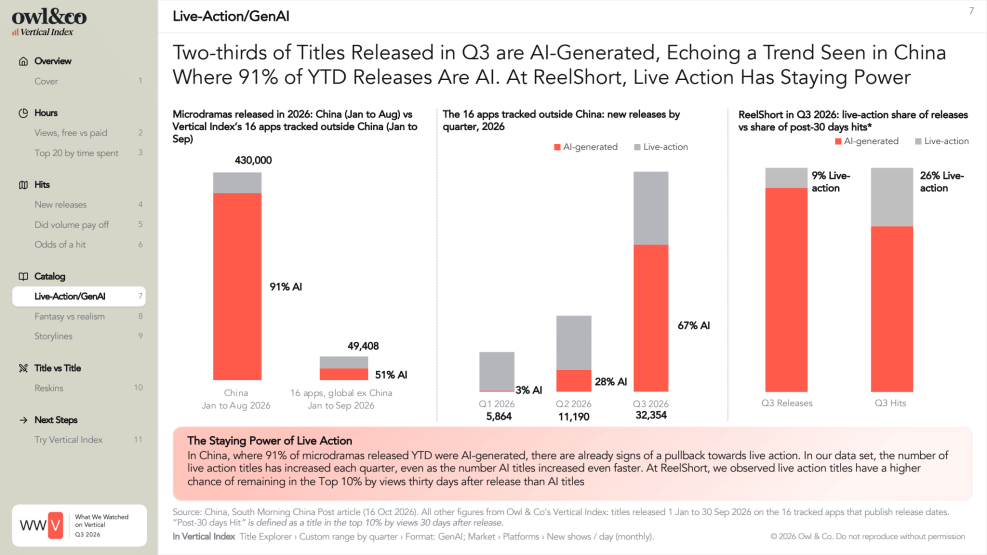
报告最引人注目的数据之一是:Q3新发行的剧集中,三分之二是AI生成的。这一趋势与中国市场遥相呼应。中国今年迄今发行的微短剧中,已有91%是AI生成。
但AI的狂飙并不意味着真人剧的衰退。报告发现,真人实拍剧集的发行数量逐季攀升,只是在绝对数量上被AI内容更快的增长速度盖过。
更关键的是留存数据:在ReelShort上,真人剧集发布30天后仍进入观看量前10%的概率高于AI剧集。这说明真人剧在长期生命力上仍然具有优势,适合追求长线运营的发行商。
题材方面,奇幻类正在异军突起。随着AI生成内容成为新发行主体,奇幻和超自然题材的观看增长速度超过了其在新剧中的占比,观众可能真的在拥抱这一类内容,而不仅仅是因为可选项变多了。Q3新剧观看量中,奇幻类占比从35%跳升至54%。
其中一个值得关注的题材是“隐藏身份”。这类剧集仅占发行量的16%,却贡献了30%的观看量,以2倍的效率跑赢大盘。复仇、爱情、霸总/CEO等传统强题材,前四大题材合计拿走了Q3观看量的64%。
当然,观看量不等于收入。报告也提醒,观看量并不能直接转化为营收,尤其是免费与付费应用之间的变现逻辑截然不同。在后续的内容出海历程里,如何将流量高效变现,将是所有出海短剧玩家必须直面的课题。
受篇幅所限,以上只展示了报告的部分核心内容。
如果你想了解海外短剧市场的更多具体数据,以及最新的热门短剧排行榜,可添加下方微信领取《2026年Q3短剧市场洞察》完整版。我们会持续更新跨境运营干货和工具。
领取方式:扫码添加客服微信,回复“短剧报告”即可免费获取。
封面来源/图虫创意
(来源:雨果快报)

 闽公网安备35020602003453号