










 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-09-21 10:54
最近接触到一些亚马逊卖家,说自己已经在走9810免税了。
细问之下才发现,他们做的其实是行业里所说的“假免税”:只是把货物按照9810报关出口,然后在电子税务局增值税申报表的出口免税销售额栏次填了一个数字,申报就算结束了。
至于货物销售情况、回款有没有进行“合规涉外申报”,卖家不知道,代账公司也没有过问,更没有建立销售订单核算台账。
表面上做了免税申报,实际上只是完成了申报形式。
【9月22日杭州,雨果跨境特邀长风智税财税专家亲临,带来权威政策解读+可落地实战方案,手把手教你少踩坑、早布局。名额有限,点击链接或扫海报二维码,立即锁定席位。】
9810是“跨境电子商务出口海外仓”的海关监管代码,解决的是货物以什么方式向海关申报,并不代表使用9810报关后,增值税就会自动免除。
出口零税率、出口退(免)税和小规模纳税人出口免税不是同一个概念。
(供图方:长风智税)
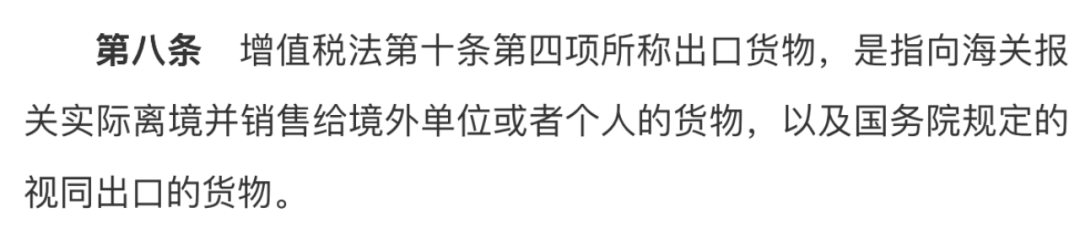
《中华人民共和国增值税法实施条例》明确,出口货物需要报关、实际离境,并销售给境外单位或者个人。
财政部、税务总局2026年第11号公告进一步明确,适用出口退(免)税的货物,原则上还要符合按会计制度确认销售并按规定收汇等要求;增值税小规模纳税人出口货物,则属于出口免税范围。
9810是先把货物运到亚马逊FBA或第三方海外仓,再逐步销售。报关时货物尚未售出,所以报关单只能证明货物申报出口并离境,不能证明后续销售和收款。
没有这些资料,免税证据链就不完整。
第一,只有报关单,没有合法采购凭证。有些卖家拿不出采购合同、发票、付款记录等资料,采购与报关无法对应。
按照2026年第11号公告,购进后直接出口的货物没有合法有效购进凭证,除另有规定外,要适用征税政策。
第二,没有销售订单核算台账。报关1000件,却没有入仓、销售、回款记录。有些机构甚至都不知道免税销售额该填报多少,把未售库存也当成已经销售,申报数据自然容易失真。
第三,没有合规收汇。平台回款是回来了,有些也确实回到了企业公户,但却没有按照规定完成涉外收入申报。现在系统没有报错,不代表免税已经安全落地。
如果企业在收汇时没有规范申报,等到后续税务核查才被发现,往往已经不是补填一张表就能解决的问题。
一旦被认定为未按规定完成合规收汇,对应出口业务就可能无法满足免税条件,而且这个事情不可逆,不存在事后再补申报的可能。
如果平时不做资料,核查时再拼台账,甚至制作虚假仓单和收汇凭证,相关出口业务还可能转为征税。
首先要判断企业和货物适用什么政策。
小规模纳税人出口货物可以按规定免税;一般纳税人则要结合商品和进项凭证,判断适用退(免)税、免税还是征税,不能全部填进免税栏。
其次要从采购端建立证据链。
采购合同、合法购进凭证、付款资料,应与报关商品对应;报关后还要留存报关单、运输单据及海外仓入库资料。
国家税务总局2026年第5号公告要求按规定留存购销合同、运输和委托报关等备案单证,保存期限为十年。
最关键的是持续建立销售订单核算台账,让采购、报关、销售、收汇与账务相互印证。
卖家选择9810免税服务时,不要只问价格,更要问清楚:是否审核报关预录单,是否建立销售订单核算台账,是否持续匹配报关单、平台订单等数据,最后能否交付一套可以随时备查的完整资料。
如果对方告诉你“有9810报关单就能免税”“不需要销售和收汇资料”“税务一般不会查”,就要提高警惕。
这类服务完成的可能只是一张申报表,并不是真正的9810合规。
真正的免税,是让每批货从采购到收款都有依据、能够核对。
9810免税本身没有问题,问题在于有人把一项需要持续核算的工作,包装成“只要报关、就能免税”的说法。
如果你手里只有报关单和免税申报表,却没有采购、销售订单台账或收汇资料,现在真该留意了。
本文经授权转载自:长风智税
封面来源/图虫创意




 闽公网安备35020602003453号