










 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-09-24 10:41
跨境电商圈里,最贵的可能不是服务费,而是信息差。
去年,市场上有人直接告诉卖家:“9810不要走,流程根本跑不通。”后来9810开始被更多地方推动,口径又变成了“多店铺卖家不要走”“想退税的不要走”。再到现在,部分地区已经开始试点多店铺9810集中报关出口、店铺分别核算申报,广州、深圳、杭州、宁波等地也在不断完善9810报关、退免税及后续核销流程。
与此同时,一些当初被建议继续使用0110出口的亚马逊海外仓卖家,如今反而在退税环节被卡,甚至报关时候收货人是亚马逊也不能用0110代码。
还有一些卖家听信所谓的“架构合规”,在境内公司、香港公司、店铺主体和收款主体之间搭了好几层。表面上似乎走通,实际却因为境外公司没有实质、没有经营决策,给未来埋下了更大的雷。
很多卖家不是不想合规,而是在各种信息差中,被耽误了。
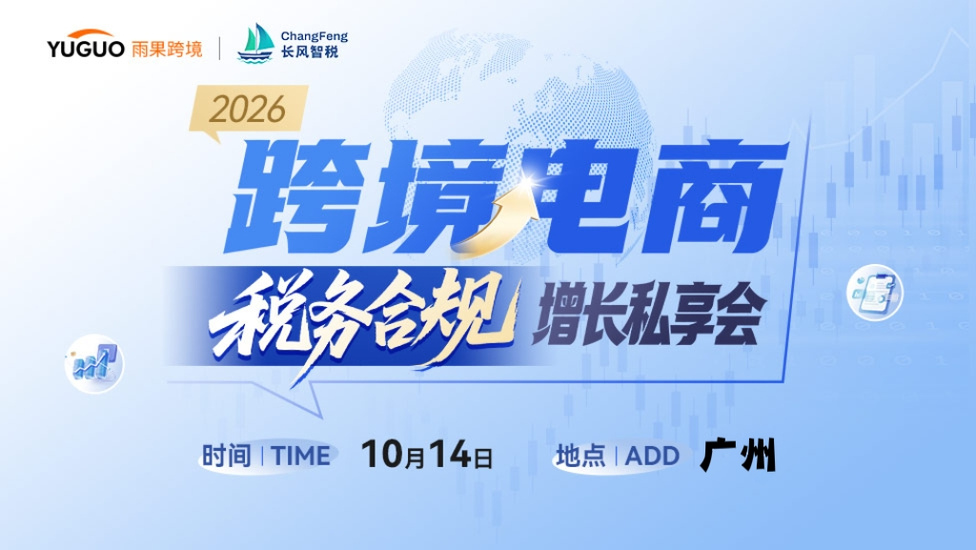
【最新跨境财税政策怎么看?10月14日广州,长风智税专家现场拆解,不只讲趋势,更给能落地的方案。名额有限,点击此处或扫码即可锁定席位,早点布局少踩坑。】
9810全称为“跨境电子商务出口海外仓”,是海关总署针对“先备货、再销售”业务特点设立的海关监管方式。
2020年,海关总署发布第75号公告,正式开展跨境电商B2B出口监管试点,其中就包括9710和9810。
2025年,国家税务总局又发布关于支持跨境电商出口海外仓发展出口退免税的政策,明确符合条件的9810出口货物可以在报关离境后申报出口退免税,后续再根据海外仓实际销售情况进行核算。
也就是说,9810不是某家财税公司设计出来的“方案”,更不是擦边操作,而是国家为了适应跨境电商出口海外仓业务专门设置的合规通道。
当然,9810是合法的国家政策,不等于企业只要换成9810报关就自动合规。采购、报关、平台销售、资金回款和纳税申报仍然要真实、完整并且能够相互对应。
目前,多店铺集中报关出口仍主要处于部分地区试点阶段,尚未形成完全统一的全国操作模板。但这说明监管部门正在直面跨境卖家多店铺、多平台的真实经营特点,并推进解决问题。
规则还没有在全国全部落地,可以成为企业暂时无法完成某些操作的客观原因,却不能成为长期买单出口、错误使用监管方式、少申报收入或者零申报的理由。
过去一年多,市场上对于9810的唱衰并不少见。
有的机构说9810流程复杂,税务部门不会认可;有的说亚马逊多店铺无法对应,不适合走9810;还有的直接告诉卖家,想退税就继续使用0110,不要碰9810。
但现实的发展方向,恰恰相反。
9月16日,广州市商务局正式披露,广州已经率先落地9810出口“离境即退税”政策,推动跨境电商零售出口阳光化,支持中小卖家合规发展。2026年1—7月,广州跨境电商出口海外仓业务规模已经超过90亿元,同比增长30倍;当地海外仓覆盖全球31个国家和地区,总面积超过130万平方米。
深圳、杭州、上海、厦门、宁波这些地方更不用说。
甚至是辽宁凌源也披露了新的9810案例:当地泳装产业园在40多天内,从首批出口1300件,增长至第三批出口2万余件,货物通过9810备货至美国亚马逊海外仓。
从沿海跨境电商重镇到县域产业带,选择9810的卖家越来越多,监管部门披露的数据已经说明一切。
早期部分地区确实存在系统不完善、操作口径不统一、退税审核经验不足等问题。但把阶段性的执行难点,说成9810本身不能走,甚至因此让卖家继续使用与业务实质不匹配的方式,最终承担风险的还是卖家。
这里必须明确:0110本身并不是不能退税。
如果境内企业与境外客户已经形成真实的B2B销售,货物出口时销售已经完成,合同、货权、报关、收汇和发票资料能够相互印证,使用0110出口并依法办理退税没有问题。
问题在于,很多亚马逊FBA卖家的真实业务是“货物先发到海外仓,之后才通过平台逐步销售给消费者”。货物离境时,最终买家尚未出现,销售数量和销售价格也没有最终确定。
这种业务实质是9810,而不是传统0110一般贸易出口。如果企业为了退税,临时安排境内公司将货物“销售”给自己控制的香港公司,但香港公司没有真实经营能力,也没有实际承担库存、价格、市场和信用风险,这笔交易是否合规就可能受到质疑。
如果后续退税发现合同是补签的、货权没有真实转移、利润长期留在没有经营实质的境外主体,境内公司只承担人员、采购和运营成本却长期不取得合理利润,这种所谓的“架构”风险就更大了。
卖家以为自己是在节税、方便,最后可能面对收入调整、补缴增值税和企业所得税、退回出口退税款以及加收滞纳金。前面省下来的钱,未必够填后面的税务缺口。
跨境卖家最怕的不是缴税,而是不知道什么时候缴、按什么数据缴,以及今天采用的方案过两年会不会被推翻。
真正有价值的财税合规,不是先劝卖家搭一个复杂架构,也不是先选一个看起来税负最低的模式,而是从企业真实业务出发,先判断货物怎么采购、货权归谁、通过什么方式出口、店铺由谁运营、销售收入归谁、资金回到哪里,再选择匹配的报关和税务处理方式。
如果是真实的传统B2B出口,可以使用0110;如果是先备货到海外仓、后通过平台完成零售,就应当采用9810;如果企业存在多店铺、多平台,也应当关注集中报关出口、店铺单独核算的方案。
行业政策一定会继续完善。
国家既然设立9810并持续优化退免税政策,就说明监管的方向不是把跨境电商堵死,而是帮助真实经营的企业建立阳光化出口路径。
你可以等待更加便利的操作方式,却不能等待合规风险自己消失。
因为你真正需要的,不应该是“先走着看”的方案,而是确定性路径。否则,业务做得越大、利润积累得越多,未来需要补缴的税款和整改成本也可能越高。
本文经授权转载自:长风智税
封面来源/图虫创意


 闽公网安备35020602003453号