










 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-10-13 18:21
近日,国内知名外贸家具大厂——浙江恒诺家具有限公司被法院裁定正式宣告破产。这家曾拥有数万平方米厂房、数百位员工,产品销往欧美市场的老牌外贸制造企业,最终在债务和订单收缩的双重挤压下走到了终点。
【净利越卷越薄,但北美家居线下+垂直电商仍是蓝海。Wayfair——覆盖北美85%家居线上市场,80%高复购。10月28日广州,Wayfair华南供应商大会,现场讲开店、物流扶持与品类红利,零佣金、前半年免租,换个赛道锁住利润!(点此免费报名)】
01
老厂倒下,旧模式在加速“失血”
把时间往前拨,恒诺家具的起点并不差。
公开资料显示,浙江恒诺家具成立于2002年,前身是一家皮革公司,后来转型做家具制造,主营休闲家具、木制工艺品及皮革制品的制造加工,产品长期销往欧美市场。2009年,公司更名为浙江恒诺家具有限公司,此后深耕家具制造领域多年,并建有超2万平方米的厂房。
放到二十年前,这种"给海外客户做货、按订单排产"的模式,是江浙一带无数工厂活得滋润的标准姿势。但没想到这家经营多年的老厂,最终还是走到了破产清算这一步。
根据法院公告,2025年9月15日,杭州市萧山区人民法院受理浙江恒诺家具破产清算一案。2026年1月出具的专项审计报告显示,截至破产受理日,公司资产总额约6057.77万元,债务总额约1.212亿元,净资产为负6062.19万元。2026年9月21日,法院裁定宣告其破产。
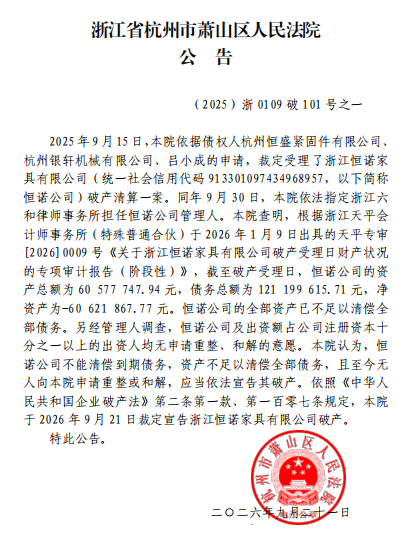
图源:全国企业破产重整案件信息网
企业经营状况的恶化并非一朝一夕。在企查查公开的信息显示,恒诺家具曾涉及多起司法案件,并因金融借贷纠纷等问题,其高管均受到限制高消费措施。2025年参保人数仅为1人,曾经的生产经营规模已明显收缩。
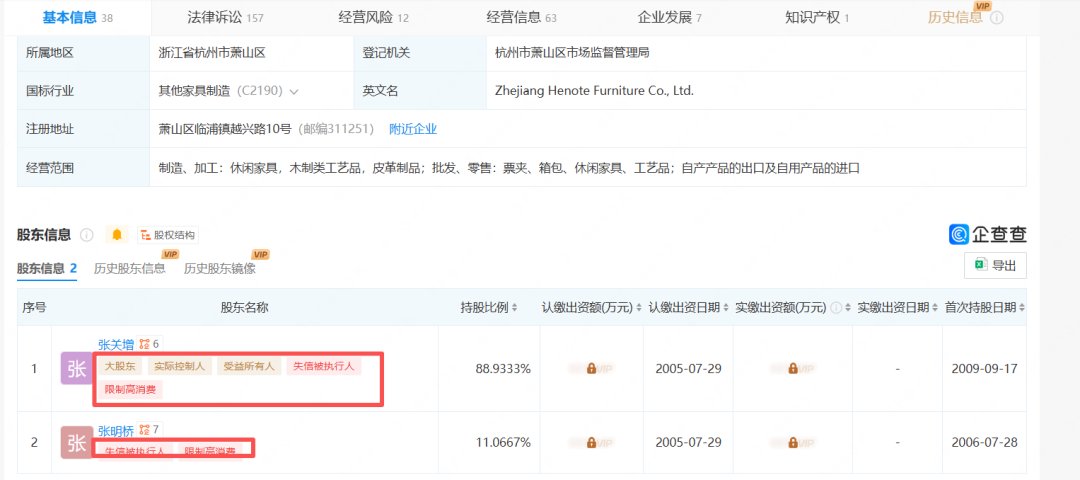
图源:企查查
作为一家拥有多年生产经验、具备出口业务基础的工厂为何说倒就倒,问题就出在模式的脆弱上。
休闲家具出口对海外需求、原材料价格、汇率波动和海外客户账期高度敏感。2026年上半年,人民币兑美元较上年末升值约3.13%,出口企业普遍产生汇兑损失。成本端在涨,汇率在吃利润,而恒诺家具没有任何工具来对冲这些风险。
此外,恒诺家具的经营还高度依赖外贸代工和订单回款。客户集中在欧美,一旦海外家居消费下行、大客户砍单,订单就剧烈波动,没有第二条腿可以对冲。再加上重资产厂房设备及长账期把现金流越拖越紧,最终在订单收缩、货款收不回、汇率波动这三重夹击之下,这家老厂才最终被压垮。
从这个角度看,恒诺家具的破产已不是单个企业的经营结果,也反应出传统代工企业在品牌、客户来源、单一渠道上的短板。
而类似的压力,也正在跨境电商行业以另一种形式出现。
对传统工厂而言,风险可能表现为订单减少、资金链断裂;对跨境卖家而言,问题则可能是销售额仍在增长,扣除广告、物流、仓储、退货和各项运营成本后,却几乎没有利润。
02
大卖也难逃利润压力,新机会在哪?
如果说恒诺的破产是一记闷棍,那大部分跨境卖家在今年感受得最多的,应该就是店铺在接单、流水还在涨,钱却越来越难赚。
据今年以来跨境上市企业2026年上半年财报业绩显示,大部分头部跨境大卖均出现不同程度的营收增长、净利率下跌的情况。
例如,傲基股份上半年营收72.21亿元,同比增长28.77%,但归母净利润却同比下降62.07%;影石创新营收增长50.29%,净利润却暴跌94.15%,扣非净利润更是上市以来首次转亏;乐歌股份上半年营收同比增长1.11%,归母净利润却同比下降83.43%,扣非净利润同比下降96.23%。
仍维持一定盈利水平的,则是那些深耕细分品类、渠道,拥有产品定价权的跨境大卖。相关财报梳理显示,巨星科技上半年的归母净利率和扣非净利分别约为2.5%和1.72%,表现明显好于部分依靠流量和规模驱动增长的企业。
不止大卖,中小跨境卖家的处境同样也不轻松。
据Marketplace Pulse数据,亚马逊全球活跃卖家一年内从240万回落至180万,按地域推算深圳离场卖家约6.7万。还有在今年7月,网经社发布的一份调研显示,国内纯铺货型中小商家上半年退场比例达到41%,超过七成毛利率不足5%。深圳约8万家铺货卖家中,据此测算约3.28万家注销离场。
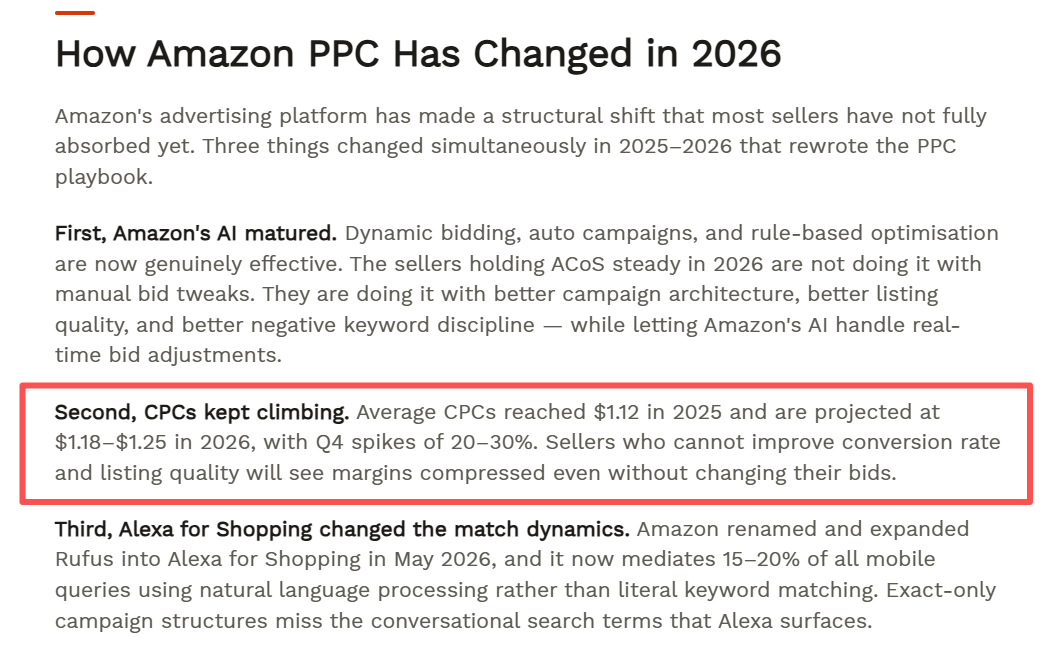
与此同时,线上流量的边际效益持续递减。根据卖家精灵6月发布的一份指南数据,亚马逊平均CPC已从2025年的1.12美元升至2026年的1.18至1.25美元区间,美妆个护品类的CPC更从1.28美元暴涨至2.15美元。低价内卷的底牌越来越薄,铺货模式的规模幻觉正在被利润数据戳破。
当然,跨境电商并非已失去增长空间。当合规门槛和成本曲线同时抬升,线上流量逐渐失去优势时,一个长期被忽视的跨境新市场——北美线下商超渠道,正在重新进入卖家视野。
资料显示,美国电商渗透率目前仅约16%—17%,线下零售规模约6.1万亿美元,是线上市场的5倍多。线上只占不到四分之一的蛋糕,线下仍是北美消费的主战场。
以几个头部大卖为例。安克创新2026上半年的线下渠道收入约52.55亿元,同比增长25.37%,已成为重要增量来源;追觅个护2026年一季度北美市场营收同比增长1230%,爆款产品Glint已入驻Costco全美108家门店,预计到2026年年底将全面入驻美国所有主流零售渠道;石头科技已与Target、Costco、Sam's Club等北美线下零售渠道展开合作,2026年上半年营收突破100亿元,海外高端市场持续放量。
这些案例无不表明,线上流量成本持续攀升之后,北美线下商超正在成为跨境品牌的第二增长曲线。线下不仅是销售通路,更是建立信任、实现溢价的重要场景。
因此,将海外线下渠道作为线上业务的补充,可能将纳入越来越多跨境卖家的长期经营规划。一方面,可以结合自身产品、资金和供应链条件,评估北美线下零售商、区域经销商等渠道的可行性,逐步降低对单一平台的依赖;另一方面,也要从单纯追求上新速度和低价竞争,转向产品差异化、品牌建设和精细化运营。
毕竟在接下来的两三年,能同时把货架和Listing都玩明白的跨境卖家,才真正有资格去刮分那四分之三的甜美蛋糕。
文/雨果跨境 封面/图虫创意
封面来源/图虫创意
(来源:雨果跨境编辑部)


 闽公网安备35020602003453号