









 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-10-23 17:04
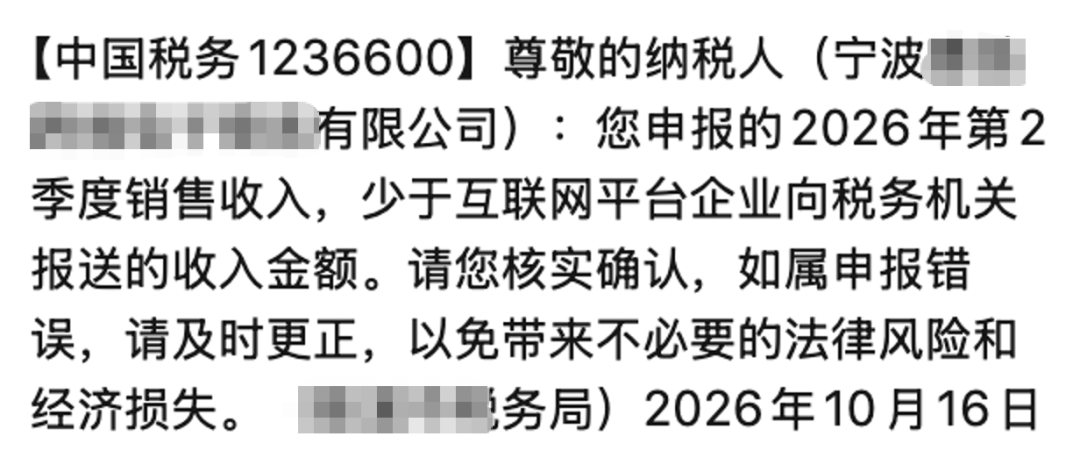
最近,大批亚马逊卖家反馈收到了税务提醒短信。
(供图方:长风智税)
这一次,提醒的已经不是2026年第一季度,而是第二季度的销售收入。
短信明确指出企业申报的2026年第二季度销售收入,小于互联网平台向税务机关报送的收入金额,要求企业及时核实,如属申报错误应及时更正。
就在10月13日,亚马逊卖家才集中收到第一季度收入差异提醒。短短几天后,第二季度的短信又出现了。
更值得关注的是,一季度短信发出之后,长风智税近期接到了不少卖家的咨询。很多老板表示,以前总觉得税务合规还能再等等,现在确实不敢继续拖了。
而在这些咨询客户中,已经有不少企业被税务部门要求补缴税款。对于部分一般纳税人来说,潜在的补税金额已经成为难以忽视的经营压力。
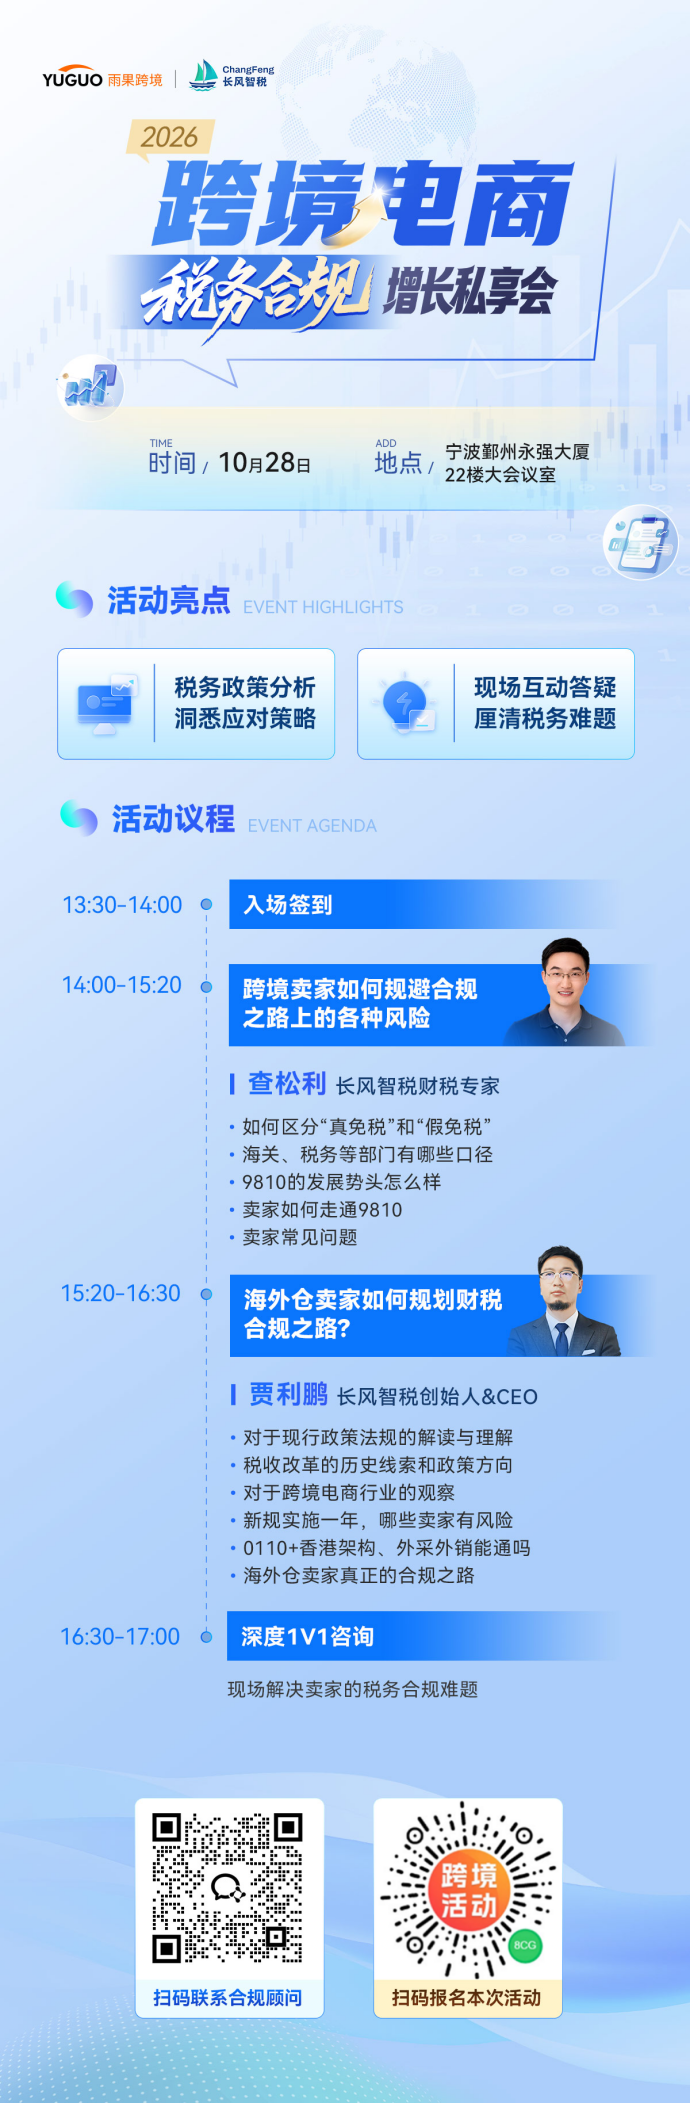
出口退税合规风险持续高发,跨境卖家如何找到增长路径?10月28日 宁波,跨境税务合规增长私享会,聚焦海外仓卖家痛点,深度解锁9810落地密码,并设1V1咨询。
10月13日,多地亚马逊卖家收到第一季度收入差异提醒。仅仅三天之后,10月16日,卖家又收到第二季度的税务短信。
两次提醒相隔如此之近,值得卖家关注的已经不只是某一个季度收入申报是否存在差异,而是过去多个季度积累的申报问题,可能正在陆续进入税务核实范围。
对于长期经营跨境电商的企业而言,平台销售、出口报关、资金回款和财务申报之间的差异,往往不是最近一个季度才出现的。有些卖家从开始经营亚马逊时,就一直采用买单出口、个人卡收款或者按照平台净回款做账等方式,一直没有对整个业务链路进行系统梳理。
过去没有收到提醒,并不代表这些经营和申报安排不存在问题。
随着平台涉税信息持续报送,企业此前各季度的销售数据和申报情况,都可能成为后续核实的对象。
更需要注意的是,第一季度的问题即使已经处理,也不意味着第二季度以及之后的申报就一定没有问题。如果企业一直沿用相同的经营和财务处理方式,类似差异可能在多个季度持续存在。
一季度、二季度接连出现提醒,给卖家最大的警示是:历史申报问题不会因为时间过去就自动消失,越晚处理,可能需要面对的历史业务越多。
一季度短信发出之后,可以明显感受到卖家的态度正在发生变化。
近期前来咨询的客户中,有些过去长期采用买单出口,有些通过香港公司持有店铺并归集销售收入,也有企业虽然已经开展出口业务,却始终没有建立完整的财务和税务申报链路。
过去,这些卖家并非完全不知道风险,只是认为业务一直能够正常经营,合规可以以后再解决。
但是,当税务短信明确指出某个季度申报收入低于平台报送金额时,问题已经变得非常具体。
另外,在长风智税接触的咨询客户中,已经有不少企业被主管税务机关要求补缴税款。具体补缴金额及原因各不相同,但对于利润率本来就不高的跨境电商企业而言,历史税负一旦集中体现,直接影响企业资金周转。
尤其是一般纳税人,如果过去大量出口业务没有按照实际情况规范报关、办理退免税,最终经核实存在需要按照适用规定补缴增值税及其他税费的情形,资金压力可能更加明显。
这几轮税务短信,实际上给跨境卖家提出了一个非常现实的问题:如果税务部门要求说明过去一年的平台收入、出口和纳税情况,企业能不能拿出一套完整的资料?
对于亚马逊海外仓卖家来说,真正合规的业务链路应当能够对应国内采购、出口报关、海外仓备货、平台销售、收汇及财务核算等环节。
如果企业本身符合9810出口海外仓的适用条件,就应围绕真实业务完善报关、退免税申报和后续销售核算,而不是依靠多个主体之间缺少商业实质的合同和资金安排来制造表面合规。
对于已经收到短信的企业,应先核实实际收入、出口业务和申报情况,依法处理确实存在的问题;对于尚未收到短信的企业,也应该尽早梳理历史业务,并建立后续持续合规的经营链路。
从第一季度到第二季度,税务提醒已经不再是一次性的消息。
对于跨境电商卖家来说,合规不能一直拖到需要补税的时候才开始考虑。
【10.28宁波税务合规私享会】特邀财税实战专家团,现场直接免费咨询。
本文经授权转载自:长风智税
封面来源/图虫创意



 闽公网安备35020602003453号