










 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-10-13 18:05
本文经授权转载自:阿达说跨境
2026年7月,Circana的美国鞋履零售追踪给出一组分化很大的增速:训练鞋销售同比增长22.3%,跑鞋增长15.5%,徒步、登山类增长10.3%;户外/涉水凉鞋下降8.6%。
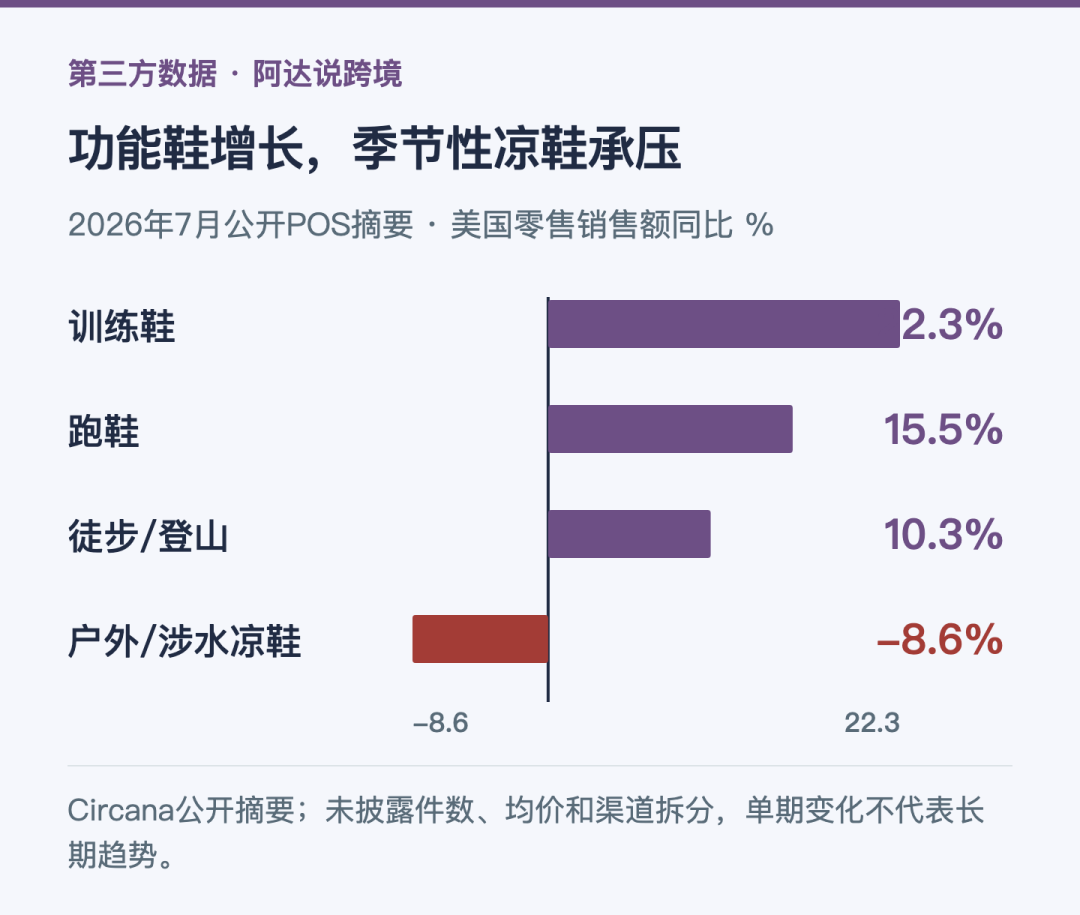
图 1 · 第三方数据 · 2026年7月公开POS摘要 · Circana公开摘要;未披露件数、均价和渠道拆分,单期变化不代表长期趋势。
如果只看总盘,这些方向相反的变化会被一条平均线遮住。消费者不是突然“更爱买鞋”,而是在把预算转向训练、跑步和户外功能场景。
这份公开摘要只披露销售额变化,没有件数、均价和渠道拆分。我们能确认功能品类增长更快,不能确认增长究竟来自多卖了多少双、价格提高了多少,或者促销结构发生了什么。
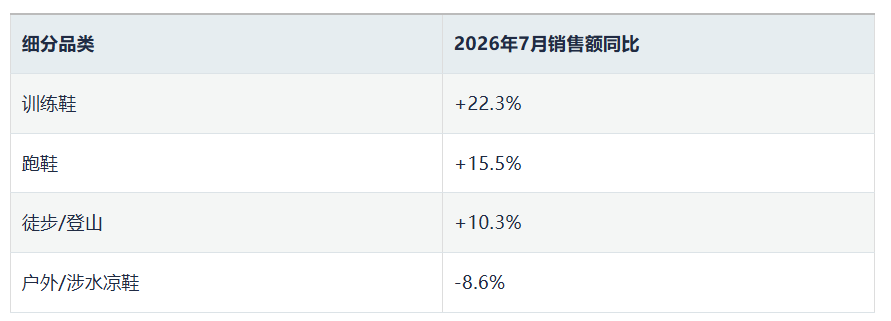
四项都是美元销售额变化,并不是销量排名。训练鞋增速最高,也不代表它的绝对规模超过跑鞋或Sport Lifestyle。公开页另称销售额前三大细分仍是Sport Lifestyle、Running与Work/Occupational/Safety,增速与规模要分开读。
美国鞋履是一个大市场,也是一个进口市场
美国鞋业分销与零售商协会(FDRA)称,2025年美国鞋履销售超过1,210亿美元,进口量相当于每个居民约6双。协会口径涵盖广泛鞋履零售,并提醒这个行业高度依赖全球供应链。
美国整体零售里,线上占比在2025年约16.4%;鞋履又是典型的全渠道品类。消费者可能在TikTok或Instagram发现新品,在品牌官网看技术,在专业跑步店试穿,最后在Amazon、DICK'S、Foot Locker或品牌App下单。
线下没有因此失去价值。尺码、脚型、缓震和步态需要体验,尤其是跑鞋、徒步鞋和训练鞋。专业门店提供试穿与建议,综合运动零售商提供品类比较,品牌直营掌握完整故事,平台则提供搜索、价格和配送。
美国鞋履零售的结构,不是“电商替代门店”,而是发现、验证和成交被分配到不同渠道。品牌如果只看最后一单,容易低估前面渠道创造的需求。
【如果你正在寻找第二增长曲线,可以看下这场活动——北美线下商超拓展实战闭门会,可以直接对接Target、BestBuy、Macy's、Kohl's等北美线下商超,10月21日宁波场→点此报名,10月27日深圳场→点此报名】
品牌份额并没有功能增速那么集中
Euromonitor公开摘要估算,2025年美国鞋履零售价值份额中,Nike约16%、adidas约6%、Skechers约5%,前三合计约24%。单项四舍五入后相加为27%,与摘要的合计数存在差异,因此应把“24%”视为报告原文的总计,把单项视为约数。
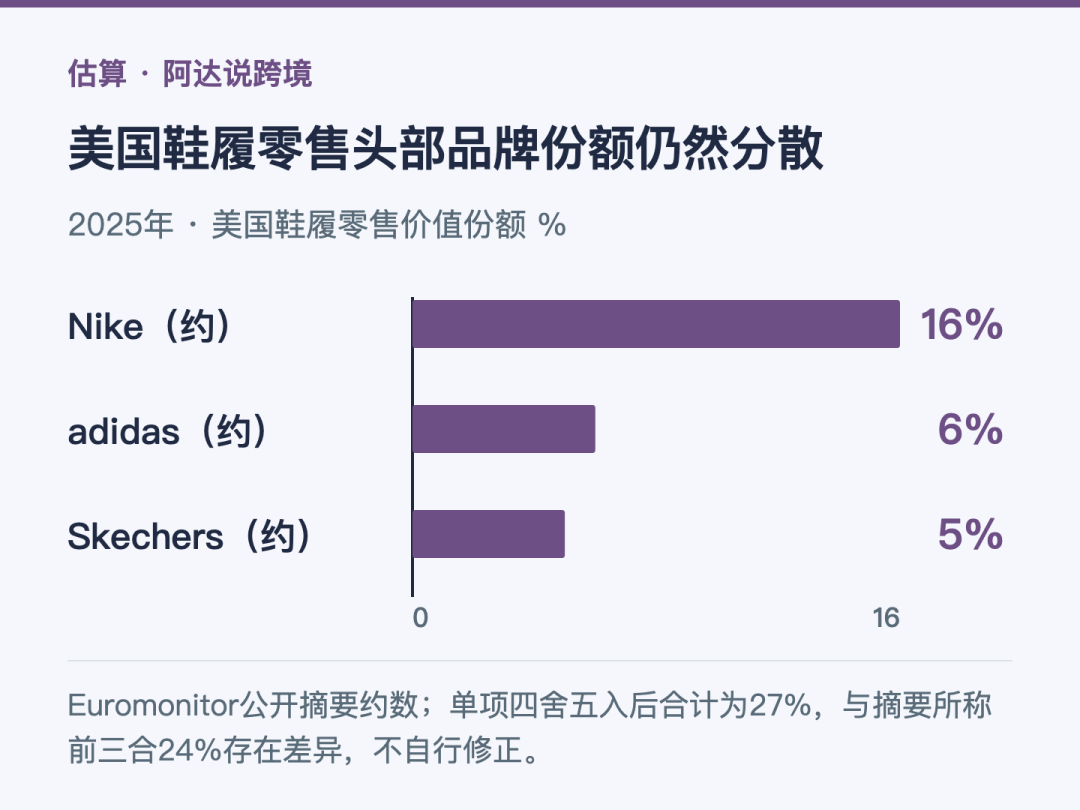
图 2 · 估算 · 2025年 · Euromonitor公开摘要约数;单项四舍五入后合计为27%,与摘要所称前三合24%存在差异,不自行修正。
不管采用哪一组小数,结论都不是三家垄断。Nike仍领先,但On、Hoka、New Balance、ASICS、Salomon、Crocs等品牌在跑步、舒适、户外和生活方式之间切出位置。功能场景增长,恰好给专业品牌创造了突破口。
Nike FY2025披露,美国约占Nike Brand与Converse总收入的43%。这说明美国对Nike的重要性,不是Nike在美国鞋履市场的份额。公司收入与行业零售额分母不同,不能拿43%代替16%。
品牌份额也不能直接替渠道份额。Nike、adidas和Skechers通过自营网站、门店、专业鞋店、百货与综合平台销售;一个零售商又会同时卖多家品牌。研究美国鞋履格局,品牌竞争与渠道竞争需要两张图。
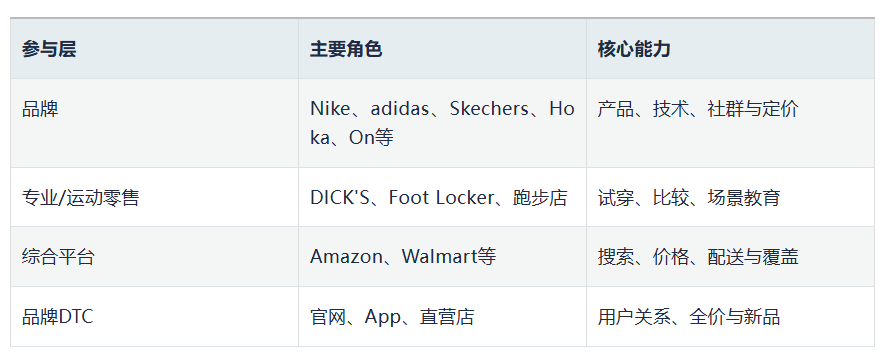
渠道侧也在整合。DICK'S Sporting Goods于2025年完成对Foot Locker的收购,意味着大型运动零售与专业鞋履网络进一步结合。品牌与零售商之间的议价、库存和独家款安排,都会随之变化。
功能鞋为什么接住了增长
训练、跑步和徒步的共同点,是购买理由容易被具体描述。训练鞋可以围绕稳定、抓地和横向支撑;跑鞋围绕缓震、回弹、重量和距离;徒步鞋围绕防滑、防水和地形。消费者能够把产品差异与真实任务连接。
疫情后运动习惯、健康意识和户外社交持续影响需求。与此同时,专业鞋也进入日常穿着,Hoka、On、Salomon等品牌把技术外观变成生活方式。这让功能与时尚不再是两条完全分开的线。
凉鞋下降8.6%则提醒我们,季节品类更容易受天气、促销时点和高基数影响。不能仅凭一个月或一个更新周期,判断消费者长期抛弃凉鞋。需要继续看件数、价格和库存。
功能场景还提高了内容门槛。品牌不能只拍一张“轻盈”海报,而要解释适合什么运动、什么脚型、什么强度。技术表达若过度,会让普通消费者失去判断;表达太空,又容易落回同质化。
增长未必都留在品牌手里
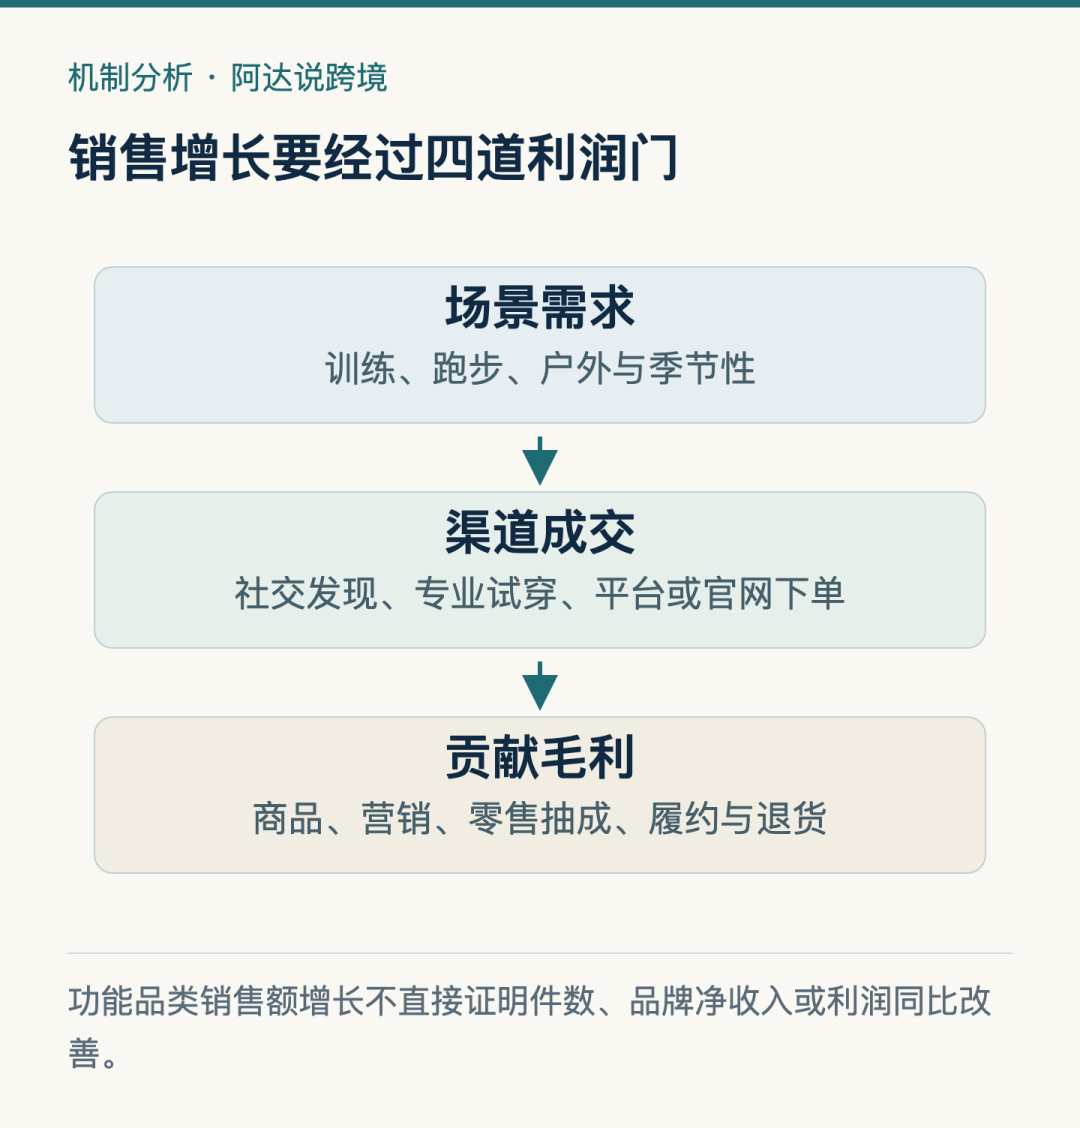
功能品类销售额增长不直接证明件数、品牌净收入或利润同比改善。
一双鞋从工厂到消费者,中间经过进口、批发、零售、营销和退货。美国鞋履高度进口,关税、海运和汇率会影响成本。功能鞋售价较高,可以覆盖研发与渠道服务,也会提高消费者对耐用和退换的期待。
品牌DTC能保留更多毛利和数据,但要自己承担门店、网站、履约和获客;批发能快速扩大覆盖,却要让出零售毛利并接受订货节奏。对新品牌来说,专业跑步店可能比大平台更能建立可信度,但扩张速度慢。
退货尤其关键。鞋码不合、脚感不适会带来逆向物流。线上增长越快,如果尺码建议、评论和产品一致性跟不上,毛利会被退货吃掉。销售额增长22.3%,不能替品牌回答净收入和贡献毛利增长多少。
门店因此仍是数据节点。试穿后没有购买、顾客更换尺码、同一型号在不同脚型上的反馈,都能帮助品牌改进楦型和尺码说明。把门店只当成高租金的成交点,会漏掉它在降低线上退货和建立专业信任上的价值。
库存也要按场景管理。核心跑鞋可以持续补货,季节凉鞋的销售窗口更短;潮流配色可能快速售罄,也可能过季。把所有鞋履放在同一周转目标里,会错过品类节奏。
中国品牌进入美国,不能只做参数更高
美国功能鞋市场的机会,不在于再堆一层泡棉名词。消费者需要可验证的任务价值:跑多远、适合什么训练、重量和耐久如何、尺码是否稳定。专业评测、真实运动者反馈和门店试穿,都是信任基础。
供应链优势仍然重要。中国企业可以在材料、模具、快速开发和成本上有能力,但品牌需要补齐设计语言、运动社群、渠道和售后。产品做出来只是第一步,让专业零售愿意推荐、让消费者第二次购买,才形成市场位置。
渠道选择应与场景匹配。大众舒适鞋可通过Amazon、Walmart和大卖场触达;高性能跑鞋更需要跑步店、赛事和专业内容;户外鞋要进入徒步社群和户外零售。一个渠道的销量,不能替代所有渠道的品牌建设。
接下来要追踪什么
第一,看销售额、件数与均价能否拆开。第二,看训练与跑步增长是否延续到假日季。第三,看专业品牌的批发与DTC占比、库存和折扣。第四,看退货和促销是否侵蚀增长质量。
Circana的四个增速没有宣布“运动鞋时代重新开始”。它们只说明,在2026年7月的可见数据里,功能场景比季节性凉鞋更强。
对品牌而言,这已经足够重要。美国鞋履市场很大,消费者也有大量选择。增长从轮廓转向任务以后,谁能把技术、试穿、渠道和复购连成一条线,谁才更可能把品类顺风变成自己的份额。
封面来源/图虫创意
(来源:雨果网的朋友们)




 闽公网安备35020602003453号