









 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-11-10 15:23
如果你是亚马逊、Temu、TikTokShop多店卖家,最近大概率听过一句话:赛维1.0不好落地了,要转2.0。
很多老板一听到 “合规、退税、隔离风险”,就想着直接套用这套架构,忽略了最核心的前提:模式匹配业务。
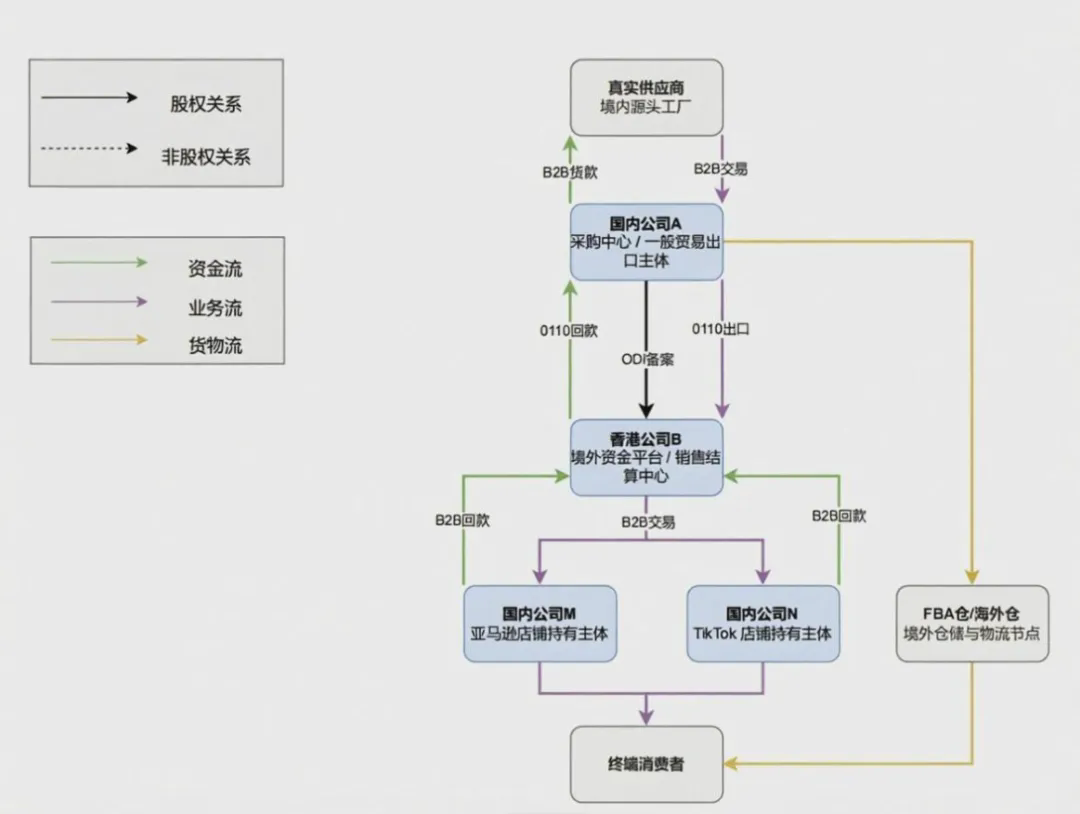
先简单一句话看懂赛维2.0:出口主体0110一般贸易报关卖给香港中转公司,香港公司再把货权销售给各家境内店铺主体;每家店铺独立确认收入、独立核算成本,每一层交易都搭建购销链路,合同、资金、货权、单证一一对应,也就是行业常说的外采外销模式。
赛维1.0与2.0最大差别:1.0是归集分摊、店铺长期零申报;2.0是每个店铺独立做真实购销,平台销售数据和账面申报数据对齐,从根源解决数据对不上的预警风险。
这套架构优势很突出:店群风险隔离、可以正常走出口退税、海外广告费、仓储佣金等费用合规入账;但短板同样明显:架构链路更长、凭证要求极高、财务工作量陡增、合规成本更高。
下面这几类卖家,是赛维2.0的核心适配人群:
这是2.0最主流的适用群体。手里5家、十几家甚至上百家店铺,亚马逊为主,多主体分散注册做店群,之前一直在跑赛维1.0归集模式。
痛点很统一:店铺壳公司零申报、成本靠比例分摊,金税四期下平台销售数据直接推送比对,经常触发预警、被税局问询;一旦一家店铺出问题,风险容易传导到整个集团。
赛维2.0的解法,就是单店独立核算、风险隔离。每家店铺作为独立交易主体,有收入、有采购成本,不再是空壳零申报;店铺之间账务切割清楚,一家异常不会牵连全部店铺主体,同时保留0110一般贸易退税的通道。
适合信号:店群运营、多SKU铺货、店铺主体分散、已经收到税务预警或者担心历史数据风险。
同时布局亚马逊、独立站、TikTok Shop、Temu等多个平台,不同平台、不同站点用不同主体运营,合伙人、业务团队分开核算利润。
很多这类卖家的痛点:所有资金混在一起归集,分不清哪个平台赚钱、哪个店铺亏损;合伙人对账矛盾多,后续分红、核算一团乱麻。
赛维2.0天然支持按店铺、按平台独立建账,每一个主体单独核算盈亏,业务、资金、利润清晰切割。不管是团队独立考核,还是后期业务拆分、转让店铺,财务数据都是完整可追溯的,不用后期再花巨大成本梳理历史账套。
计划融资、并购、股改,甚至远期有上市规划的品牌卖家。
资本尽调里,跨境财税是必查重点。过去归集模式下分摊成本、店铺零申报的架构,在尽调中属于重大瑕疵,很容易卡住融资进度。
赛维2.0整套链路是多层真实贸易,货、票、资金、合同、报关单、平台流水形成闭环,业财数据一致、全链路可追溯。可以满足投资方、会计师对业务真实性、税务合规性的核查要求,提前清理历史财税瑕疵,搭建能支撑资本化的底层架构。
店铺公司、出口主体注册在不同城市、不同园区,各地税务口径、产业扶持政策不一样。
赛维2.0架构下,店铺主体落在注册地,按属地规则申报纳税,方便对接各地跨境补贴、产业扶持;不需要把所有业务强行归集到单一主体,灵活适配不同园区监管要求,兼顾合规和政策红利。
年营收千万级以上,想要彻底告别买单出口、私卡收货款的灰色操作,把采购进项、报关、收汇、退税、境外费用入账全部阳光化。
赛维2.0可以打通0110退税链路,上游供应商进项票正常退税;店铺端按外采外销逻辑处理境外销售收入,海外仓储、广告、佣金等支出凭合规凭证入账扣除,形成一套可持续的阳光财税体系,不再依赖高风险的收款方式。
很多卖家踩坑,就是看到别人做2.0跟风上马,最后成本扛不住、单证链跟不上。
赛维2.0本质是一套为复杂店群业务设计的高规格合规架构,它解决的是多店铺数据不匹配、风险集中、账算不清的痛点,而不是一个所有跨境卖家通用的标准答案。
给大家一个简单自测:
另外提醒一句:各地主管税局对于外采外销、关联交易的实操口径存在差异。确定方案前,一定要先做业务诊断,评估供应链、店铺主体、资金链路、属地监管环境,再判断是否落地,不要直接照搬别人的方案。
封面来源/图虫创意
(来源:范老师聊跨境财税)
 收录于以下专栏





 闽公网安备35020602003453号