










 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-09-23 10:08
文章经授权转载自公众号:品牌出海BrandGlobal
对于Fan Beauty Diary来说,范冰冰既是品牌最重要的资产之一,也是品牌必须面对的一个长期命题。
2018年成立之初,Fan Beauty Diary天然拥有很多普通新品牌不具备的条件:创始人范冰冰自带公众认知度,品牌可以迅速获得关注;而面膜又是一个消费门槛相对较低、复购频率较高、非常适合电商传播的品类。经过多年经营,品牌逐渐从早期的明星IP+面膜,扩展到护肤、彩妆、洗护等更完整的产品矩阵。品牌官方2025年披露的信息显示,Fan Beauty Diary已经连续两年位居淘系面膜品牌TOP10,并从2023年的TOP8上升至2024年的TOP3。
但真正值得观察的,其实不是“范冰冰又带火了多少产品”,而是当品牌开始走向海外之后,它究竟能不能把范冰冰带来的注意力,转化成Fan Beauty自己的品牌认知。这也是为什么,Fan Beauty Diary近两年的东南亚动作很值得研究。
据了解,2024年5月,品牌通过Lazada、Shopee等电商渠道进入东南亚,先线上测试产品和消费者反馈;2025年8月进入马来西亚屈臣氏;2026年初又进入新加坡屈臣氏,并继续向泰国市场推进。
这条路径看起来是简单的“线上到线下”,但实际上背后对应的是一个更重要的品牌升级过程:从“范冰冰让消费者认识Fan Beauty”,逐渐走向“消费者因为Fan Beauty本身而购买”。
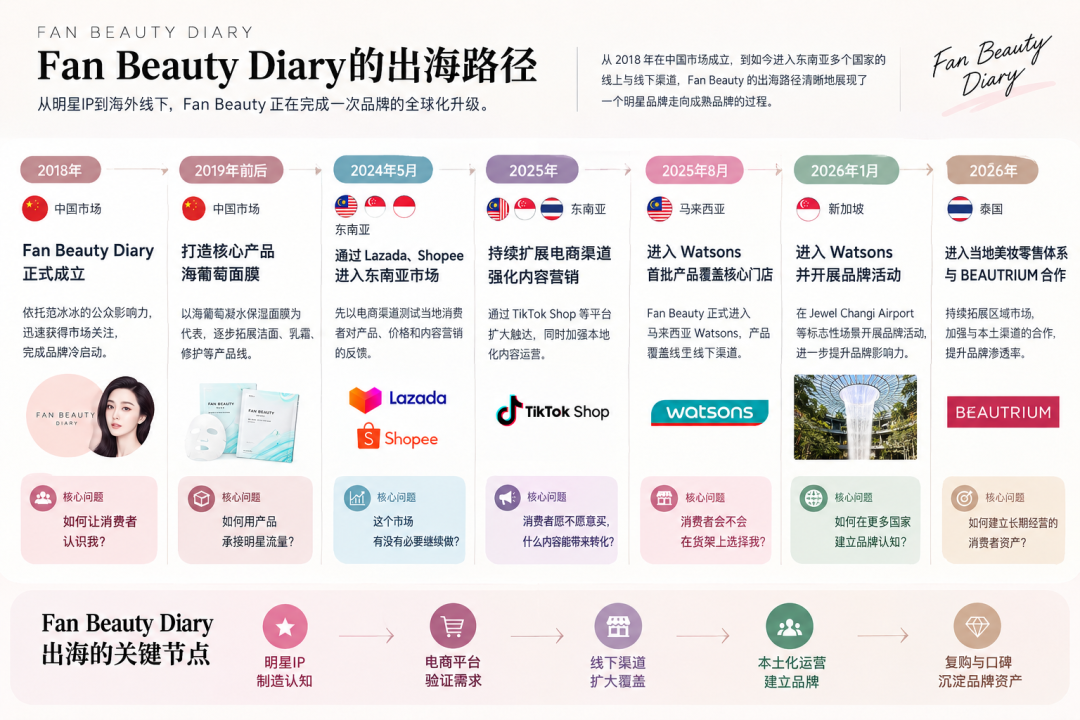
这条路线其实很有代表性:创始人IP负责打开认知,电商负责验证市场,线下零售负责建立品牌,问题也恰恰出现在最后一步。
【如何更好备战2026东南亚年终旺季?10月22日(泉州)Shopee城市巡回招商会,最新品类趋势报告 + 年终流量扶持政策将重磅出台(点击报名)不容错过】
01丨 从“范冰冰的品牌”,到“Fan Beauty自己的品牌”
明星IP对于一个新品牌来说,本身并不是问题,甚至可以说是一种非常高效的冷启动工具。
普通品牌刚进入一个陌生市场,需要花大量时间告诉消费者“我是谁”;明星品牌则可以直接借助个人知名度跨过第一道认知门槛。尤其对于美妆这种高度依赖内容、审美和消费者信任的品类来说,创始人的个人形象能够显著降低第一次购买的沟通成本。
Fan Beauty Diary早期的逻辑就是如此:范冰冰让消费者先注意到品牌,而面膜等产品负责把这种注意力变成购买,但真正困难的是第二次、第三次甚至第十次购买。
如果消费者的购买路径始终是“因为范冰冰,所以买Fan Beauty”,那么品牌实际上仍然高度依赖个人IP;而当消费者的购买路径逐渐变成“我需要补水面膜,所以想到Fan Beauty”“我用过海葡萄面膜,觉得不错,所以继续买”,品牌才开始真正拥有独立的消费资产。
Fan Beauty自己在接受采访时也提到过类似逻辑:品牌希望通过“线上验证—线下深耕—文化赋能”的方式跨越从“知道”到“信任”的距离,这也是为什么海葡萄面膜的意义远远超过一款爆品。
公开报道援引品牌信息称,截至2025年,海葡萄面膜累计销量已经突破1亿片,复购率达到85%。如果这些数据能够持续兑现,那么它说明了一件很重要的事情:明星IP可以带来第一次购买,但真正决定消费者能不能回来的是产品本身。
因此,Fan Beauty现在面对的并不是“要不要摆脱范冰冰”的问题,而是要重新定义范冰冰在品牌体系中的位置。
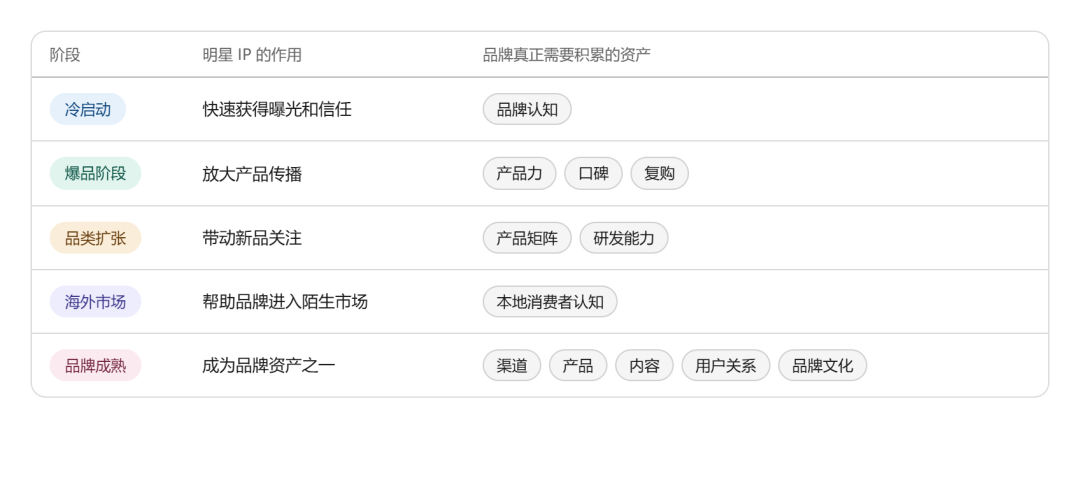
所以,最理想的状态并不是“去掉范冰冰”。恰恰相反,范冰冰仍然可以是Fan Beauty非常重要的品牌资产,但她不应该永远承担品牌最核心的流量职能。
换句话说,品牌真正要完成的是从“范冰冰 → Fan Beauty → 产品”,逐渐变成“消费者需求 → Fan Beauty → 产品 → 复购 → 品牌认知”。这两条路径看起来只差一个环节,但对于一个明星品牌而言,实际上是完全不同的商业模式。
02 丨明星IP为什么既是优势,也是天花板?
过去十多年,国内市场已经出现过不少明星创业、个人IP与商业品牌深度绑定的案例。陈欧与聚美优品、李静与乐蜂网等案例之所以经常被拿来讨论,并不是因为“明星做品牌一定失败”,而是因为这些案例共同提醒了一个问题:个人IP非常适合帮助品牌完成0到1,但品牌从1到10以后,需要建立一套不依赖个人持续曝光也能够运转的系统,这一点在海外市场尤其明显。
在中国市场,消费者已经熟悉范冰冰、熟悉Fan Beauty,也熟悉品牌过去的营销方式。但当Fan Beauty进入马来西亚、新加坡、泰国时,品牌面对的是完全不同的消费者。
这时候,范冰冰的知名度当然依然有价值。尤其在东南亚部分市场,范冰冰本人的公众认知度、影视活动和当地曝光,都可以帮助品牌降低进入成本。但消费者最终还是会回到几个非常现实的问题:产品适不适合我?价格贵不贵?有没有效果?在哪里可以买到?其他人怎么评价?
这意味着明星IP的价值会随着品牌阶段发生变化。
早期,它更像一个流量发动机;中期,它更像一个品牌放大器;到了成熟阶段,它应该成为品牌资产的一部分,而不是品牌唯一的增长来源。
Fan Beauty现在正在经历的,恰恰就是这个转换过程。而从产品端来看,这种变化也已经出现。品牌并没有一直停留在“明星面膜”这一单一概念上,而是在继续扩展护肤、彩妆以及洗护等产品。比如2025年品牌推出马鞭草香氛去屑洗护产品,产品已经开始围绕具体的头皮护理、去屑、控油以及香氛需求进行开发。
这背后的意义是,品牌正在试图让消费者购买“某一种需求的解决方案”,而不是简单购买“范冰冰推荐的产品”。当然,这并不意味着Fan Beauty已经完全摆脱明星IP。事实上,它在海外的很多活动依然会把范冰冰放在非常重要的位置。2025年进入马来西亚Watsons时,范冰冰本人就参与了品牌发布活动;2026年进入新加坡Watsons时,她同样出现在Jewel Changi Airport的品牌活动现场。
但这恰恰可以形成一种更有意思的组合,明星负责制造事件,产品负责留下消费者,渠道负责扩大覆盖,复购负责证明品牌。如果四件事情能够真正形成闭环,那么明星IP就不再是品牌的“单点依赖”,而会变成整个品牌系统中的一个强力节点。
03丨 为什么一定要做线下?
Fan Beauty进入东南亚之后,最值得关注的动作并不是开了多少个电商店铺,而是开始进入当地成熟的美妆零售体系。
2025年8月,Watsons Malaysia正式宣布成为首个在海外推出Fan Beauty Diary的零售商。品牌首批产品包括海葡萄凝水保湿面膜、酸类双重清洁泥膜以及贻贝多重胶原蛋白修护产品等。这个动作的重要性在于,线上电商和线下货架,对于品牌的要求完全不同。
消费者在TikTok或者小红书上看到范冰冰、看到达人种草、看到产品视频,注意力往往集中在一个具体卖点上;但当产品进入Watsons货架之后,消费者会同时看到几十甚至上百个品牌。这时候,范冰冰只是消费者看到品牌的其中一个理由。包装是否足够有辨识度、产品价格是否合理、成分和功效是否容易理解、货架位置是否合适、促销机制是否有效、消费者是否愿意拿起来比较,这些因素都会开始影响购买。所以从这个角度看,线下货架其实是对明星品牌的一次“去流量化测试”。
线上可以通过内容不断制造注意力,线下却必须在有限的货架空间里与其他品牌直接竞争,而Watsons本身的渠道规模,也让这个测试具有一定代表性。
目前Watsons官方数据显示,其在亚洲16个市场拥有超过8000家门店和线上商店;Watsons Malaysia目前拥有800多家门店,Watsons Thailand则拥有800多家O+O门店。因此,Fan Beauty进入Watsons,并不只是“多了一个销售渠道”,更重要的是,它开始进入一个成熟的品牌零售环境。
如果把Fan Beauty的动作放到整个东南亚市场来看,会发现当地已经形成了一套比较成熟的美妆零售体系。对于中国美妆品牌来说,不同渠道承担的角色并不一样:Watsons、Guardian更适合大规模覆盖;Sephora更强调国际化和中高端形象;EVEANDBOY、Sociolla、BeautyHaul、Hasaki等则更接近年轻消费者和专业美妆人群。
因此,品牌真正需要研究的并不是“哪个渠道最大”,而是自己的品牌阶段、价格带和产品结构,应该进入哪一种渠道。
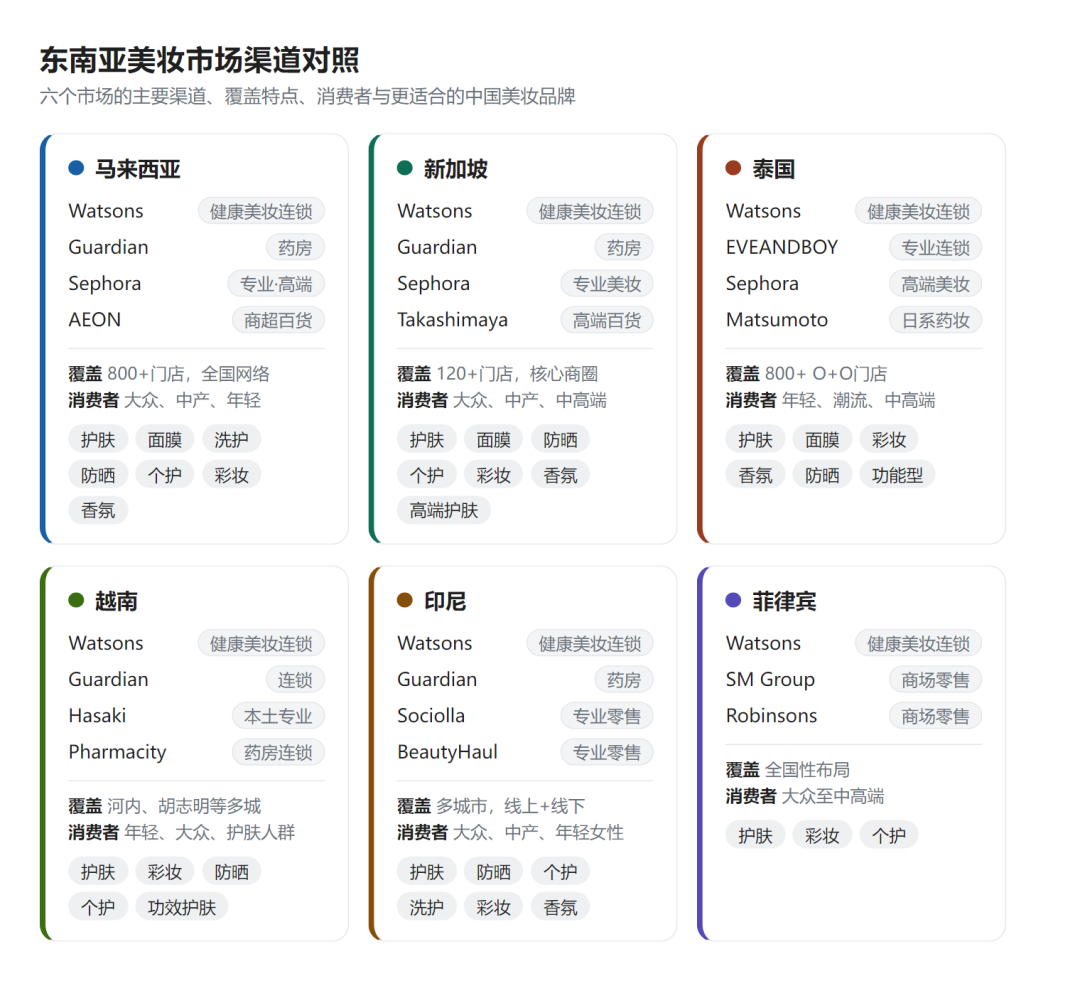
(东南亚线下美妆渠道资源图谱)
其中几个渠道尤其值得中国品牌关注。
Watsons更像是“规模化进入”的渠道,它的优势并不只是门店多,而是线上、线下、会员体系、专业美容服务和本地消费者信任已经形成完整体系。Watsons Malaysia目前拥有800多家门店,同时提供App、官网、Click & Collect等O+O服务;Watsons Thailand也拥有800多家O+O门店。
EVEANDBOY则更接近泰国年轻美妆消费者,其官网目前显示拥有75家门店,覆盖曼谷及其他主要消费城市和商业综合体。
Guardian的价值则在于健康、美妆和日常消费的结合。例如新加坡Guardian目前拥有超过120家门店,并同时运营线上App及Click & Collect服务。
这意味着中国美妆品牌进入东南亚,并不一定要复制同一套渠道组合。一个品牌可以先用Lazada、Shopee、TikTok Shop测试爆品,再进入Watsons建立规模;另一个更强调专业护肤的品牌,则可能更适合Hasaki、Sociolla、BeautyHaul等专业渠道;而定位更高的品牌,则可以进一步尝试Sephora或当地高端百货。
线下渠道真正提供的,不只是销量,还有品牌背书、消费者信任以及长期可见性。对于Fan Beauty来说,这恰恰是它从“明星品牌”向“成熟品牌”转型过程中最重要的一步。
04丨Fan Beauty真正要摆脱的,不是范冰冰
把Fan Beauty Diary放回整个中国美妆品牌出海的大背景里,它的特殊性其实非常明显。
普通国货品牌出海,需要先解决“外国消费者为什么认识我”的问题;Fan Beauty的问题恰恰相反,它拥有一个很多品牌梦寐以求的全球化个人IP,却需要进一步证明:消费者认识范冰冰之后,为什么还要认识Fan Beauty?这也是明星品牌最容易遇到的矛盾。
个人IP能够极大地降低品牌进入市场的成本,但如果所有品牌资产都集中在个人身上,那么个人IP越强,品牌反而越容易形成依赖。
因此,Fan Beauty未来真正需要积累的,至少包括五类资产:
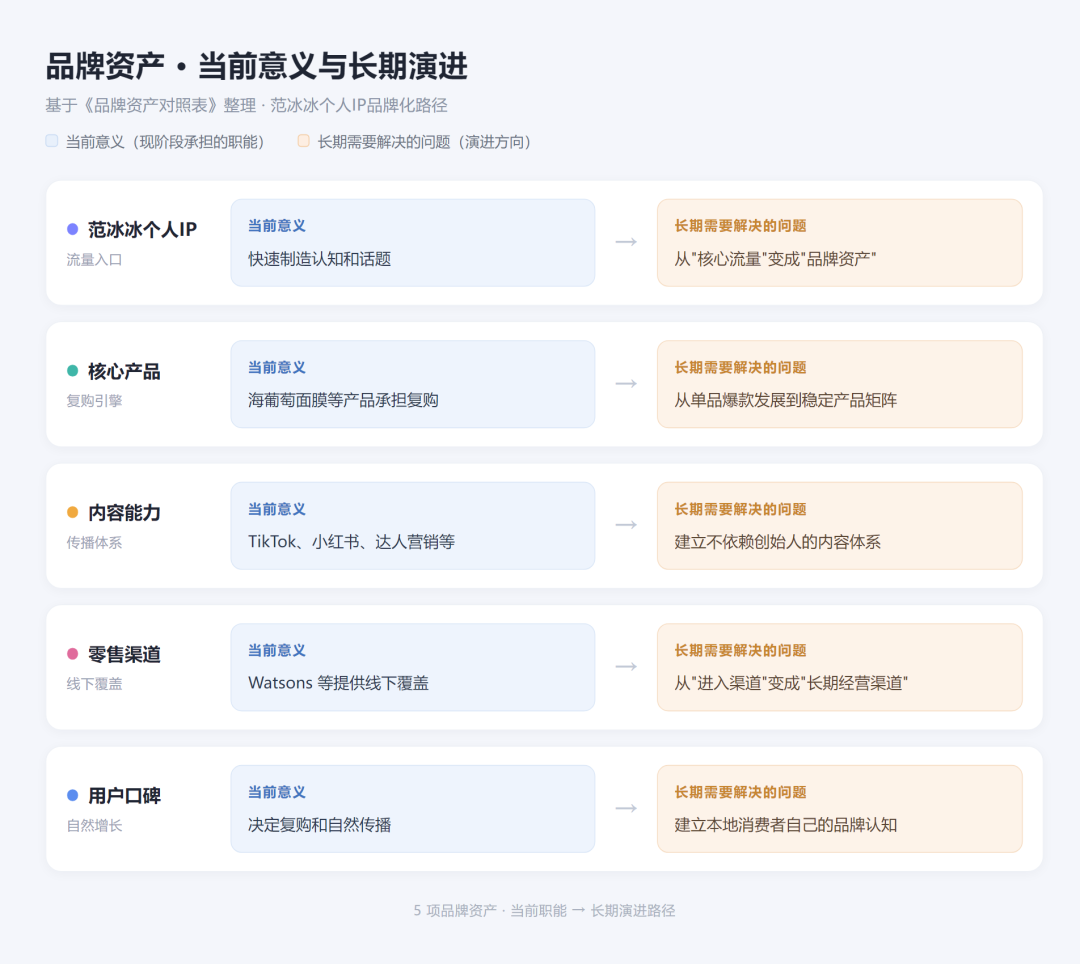
这五项资产如果能够逐渐形成,Fan Beauty才算真正完成了从“明星创业品牌”向“品牌公司”的转换,而它目前在东南亚走的路线,其实已经可以浓缩成一个很清晰的逻辑:明星IP制造认知 → 电商验证产品 → 爆品建立口碑 → 线下零售扩大覆盖 → 本地消费者形成认知 → 复购与产品矩阵沉淀品牌资产,这也是Fan Beauty这次出海最值得关注的地方。
它并不是简单地把一个中国明星品牌搬到海外,而是在尝试完成一次更困难的转换:把个人影响力变成品牌影响力,再把品牌影响力变成渠道和消费者资产。
当然,现在下结论还为时尚早。进入Watsons、进入新加坡、进入泰国,都只能说明品牌获得了新的渠道和市场机会,并不能直接等同于品牌已经完成全球化。尤其是在东南亚,美妆市场竞争非常激烈,本土品牌、日韩品牌、欧美品牌和中国品牌都在争夺同一批消费者。所以,Fan Beauty真正的考验其实才刚刚开始。
范冰冰可以帮助Fan Beauty走得更快,但Fan Beauty最终能走多远,决定因素不能只有范冰冰。
对于一个明星品牌来说,最理想的状态从来不是“明星离开品牌”,而是有一天消费者即使没有看到范冰冰,也会因为产品、口碑、渠道和品牌本身,主动选择Fan Beauty。那时候,才真正意味着:范冰冰依然是Fan Beauty的资产,但Fan Beauty已经不再只是范冰冰的品牌。
封面来源/图虫创意
(来源:雨果网的朋友们)




 闽公网安备35020602003453号