










 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-09-30 15:06
近期,随着部分美国进口关税退税流程的推进,不少跨境企业、美国进口商以及电商卖家开始陆续收到退款。显然,退税到账无疑是一件好事,意味着现金流得到改善、历史进口成本有所回收。但与此同时,一些看似简单、实则非常现实的问题也摆在了面前:
另外,从美国税务合规角度来看,一笔退税往往会同时牵涉关务、财务、会计、美国所得税、历史税务申报以及跨境架构等多个层面。一旦账务处理、税务申报口径前后矛盾,轻则财报失真影响融资、审计,重则遭遇美国税局稽查,面临税款补缴、滞纳金、行政处罚等多重损失。
一、关税退税,并不是简单的“意外收入”
很多企业收到美国海关退税款后,第一反应是将其理解为一笔额外收入。但从会计准则与美国税局计税底层逻辑来看:关税退税的本质是企业过往已支付关税成本的返还,绝非新增经营收入。
企业在货物清关进口美国时缴纳的关税,通常是为了使货物进入美国市场销售或流通。换句话说,关税本身往往是商品成本的一部分。现在这部分成本被退回,逻辑上更像是“历史成本被降低”,而非企业突然获得了一笔新的销售收入。
❌ 若计入新的销售收入:企业账面利润虚高,毛利率失真,审计核查时无法匹配进口报关单、历史成本凭证,集团合并报表、投融资尽调极易出现财务异常预警;
✅ 若规范冲减历史成本:还原企业真实经营数据,保持财务、关务、税务三流数据一致,既符合中美会计准则,也能规避美国所得税申报错报风险。
所有退税财税处理的核心前提只有一个,追溯企业当初这笔关税的成本归集路径、税务扣除记录,脱离历史账务谈退税计税,所有财税处理都存在巨大合规漏洞。
二、美国本土公司收到关税退税的处理逻辑
对于在美国注册的本土公司而言,关税退税通常需要结合过去的税务处理判断。
如果公司过去已经将相关关税作为商品成本、销售成本或其他可扣除成本,并因此降低了美国应税所得,那么后续收到退税时,通常不能简单认为这笔钱是“免税返还”,相应的税务结果也需要反映出来。
这就是关税退税处理中最容易被忽视的地方,退税本身可能不是一笔普通收入,但它可能恢复、冲减或调整过去已经影响过纳税结果的成本。
简单来说,美国本土公司需要重点核查:
如果企业忽略历史成本抵扣记录、只看当期银行流水,将退税全额免税处理,等到美国税局开展跨境企业税务稽查时,通过进口清关数据、往期税表交叉比对,很容易锁定成本与退税数据矛盾点。不仅需要补缴企业所得税,还会产生高额滞纳金,企业税务信用评级也将受到不可逆影响。
三、非美国公司收到关税退税的处理逻辑
不少跨境卖家认为:“我们不是美国公司,所以收到美国关税退税应该不涉及美国所得税。”
这种判断,并不全面。对于中国公司、香港公司、新加坡公司等非美国主体而言,关键并不是公司注册地,而是要看这笔关税与美国业务之间的关系。例如:
如果一家非美国公司过去已经在美国申报业务利润,并将相关关税作为美国税务口径下的成本进行扣除,那么,后续收到关税退税时,就需要高度关注其是否构成美国税务口径下的成本恢复或应税项目。
相反,如果企业本身不存在美国应税经营所得,也没有将该关税作为美国税务申报中的扣除项目,那么,关税本金退回通常不应被机械地理解为美国应税收入。
但这并不意味着企业可以完全不留底稿、不做分析,对于跨境企业而言,最重要的是形成一套清晰、可解释、前后一致的税务立场。
四、退税款含利息?警惕隐性税务风险
在处理关税退税时,还有一个常见但容易被忽略的问题——退回来的钱,可能不只有关税本金,还可能包含利息。
本金和利息的税务性质完全不同。
关税本金通常是过去成本的返还或恢复,退税利息则更接近于美国政府资金占用补偿。对于美国公司而言,利息通常会形成应税收入;而对于非美国公司而言,利息还可能进一步涉及美国来源收入、预提税、税收协定适用等问题。
因此,企业在收到关税退款后,不应只关注到账总金额,而应尽可能区分:
五、关税退税可能带来的三类企业风险
结合近年来美国税务监管收紧趋势,关税退税通常会带来三类风险。
风险一:会计报表失真风险,影响审计、融资、集团合规
粗放将退税直接确认为收入,会直接拉高企业账面利润、影响毛利率。对于有年度审计、银行授信、海外股权融资、集团合并报表需求的企业,财务数据异常极易被第三方机构预警,不仅需要调账整改,还要花费大量时间整理历史凭证解释差异,严重影响企业商业信用。
风险二:美国所得税稽查追溯风险(最高发)
尤其是美国公司、美国子公司、已申报Form 1120-F的外国公司,或者正在主张税收协定保护的跨境企业,都需要评估退税是否影响美国应税所得、有效关联收入、税收协定披露口径或历史申报一致性。
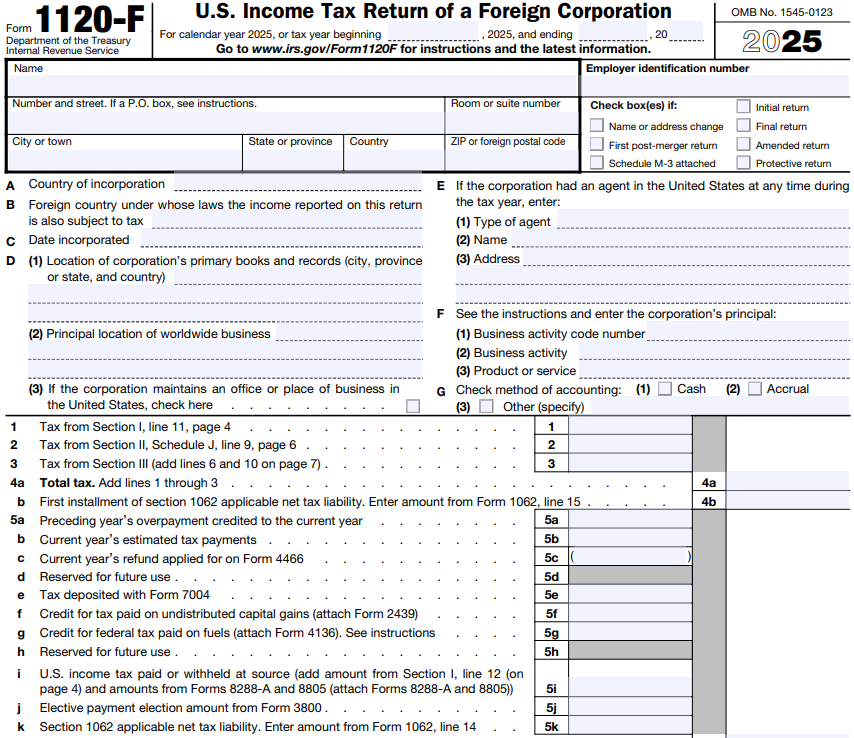
(图片来源:美国IRS)
风险三:商业归属纠纷与合同违约风险
很多跨境企业只是名义进口商,关税成本早已通过定价转嫁至海外客户、平台或上游供应商。若商业合同约定退税需要分享或返还,企业就不能简单将全额退税作为自身收益处理。一旦合作方提起诉讼并同步报送相关财务资料至美国税务部门,会连带引发税务、法律双重风险。
六、实操建议:尽快开展关税退税专项自查
对于近期已经收到、正在申请或即将收到美国关税退税的企业,建议不要只关注“能退多少钱?”,更要关注“退回来以后,应该如何处理?”
企业至少对照以下8项要点逐一自查:
上述事项,将直接决定企业对退税款的会计呈现、美国所得税处理、跨境税务底稿以及后续风险防御能力。
七、现金流改善,不代表税务处理已经结束
美国关税退税,无疑能够帮助企业降低进口成本、改善现金流、提升经营效率。但退税到账只是资金流的结束,却是税务合规工作的开始。
对于美国公司,需要重点判断过去是否已经通过关税成本获得税务利益;对于非美国公司,则需要重点判断退税是否与美国应税经营活动、历史美国申报或税收协定立场相关。对于所有跨境企业而言,最重要的是做到——处理有依据、口径前后一致、资料能够追溯、申报能够解释。
封面来源/图虫创意
(来源:Amy聊跨境)
以上内容属作者个人观点,不代表雨果跨境立场!本文经原作者授权转载,转载需经原作者授权同意。




 闽公网安备35020602003453号