









 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-11-09 09:23
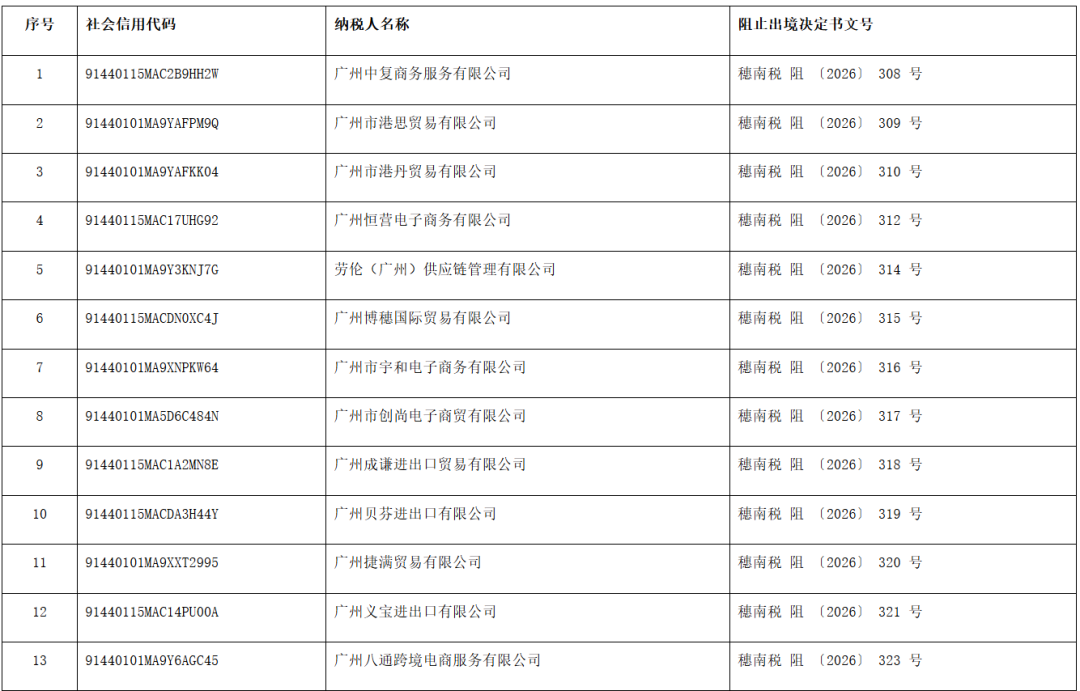
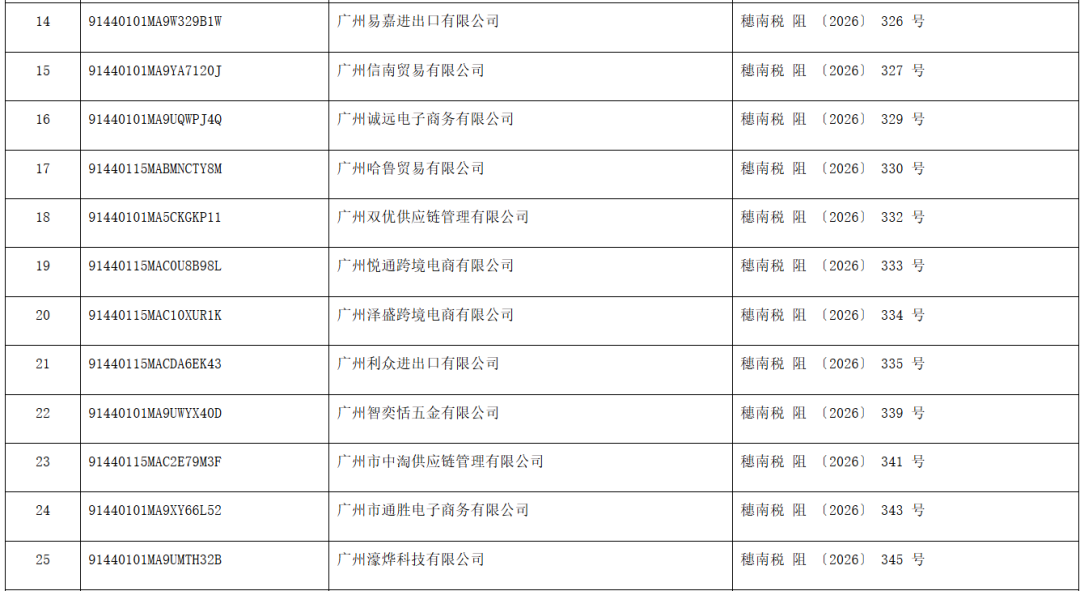
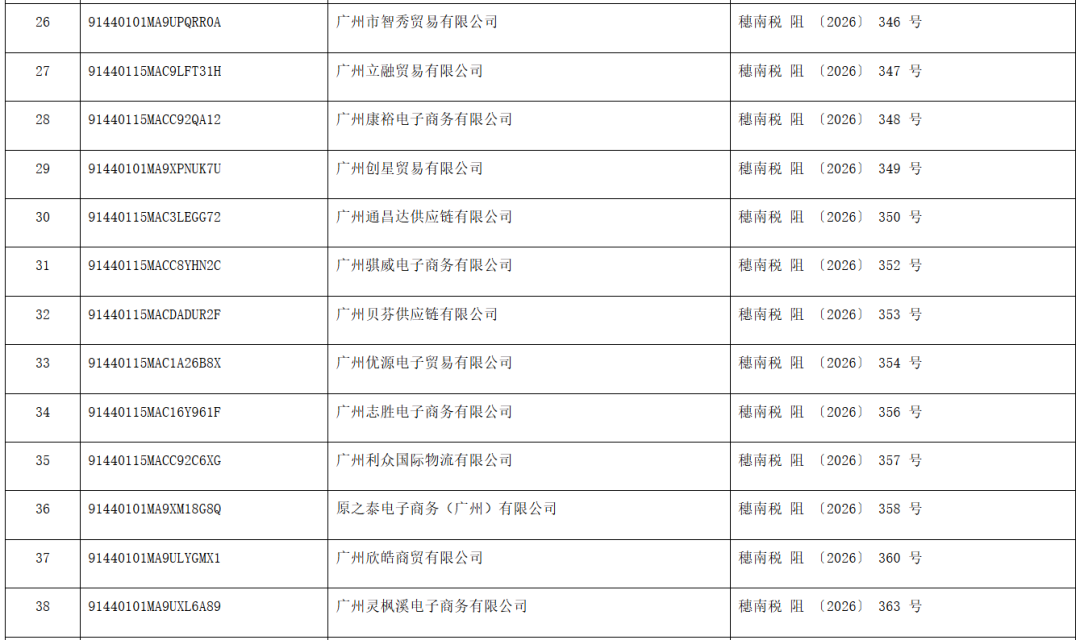
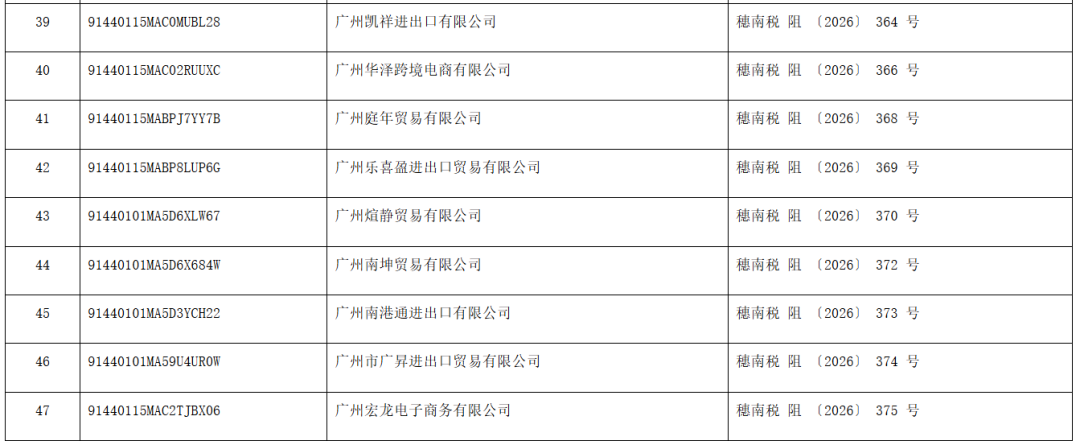
近日,国家税务总局广州市南沙区税务局一次性向47家广州企业发布了关于送达阻止出境决定书的公告。
企业名单如下:
一、为什么跨境电商企业会集中出现在名单上?
业内人士分析称,跨境电商的商业模式与传统的税收征管框架之间存在结构性摩擦,这种摩擦在2026年监管技术升级后被急剧放大。
第一,收入隐匿的传统路径被系统性堵死。 过去跨境电商普遍存在将平台销售收入留存于境外账户(如香港离岸账户),仅以“服务费”“样品费”等名义将少量资金划转境内,从而压低境内主体的应纳税所得额。这种做法之所以能长期存在,前提是税务机关难以直接获取境外平台销售数据。但金税四期已实现与海关、外汇管理局及亚马逊、TikTok Shop等主要平台的数据互通,卖家的出口报关单、境外收款回流路径、平台交易流水,在税务系统中是可以交叉比对的。当平台数据与申报数据出现大额差异时,欠税便不再是“是否会被发现”的问题,而是“何时被核定”的问题。
第二,核定征收的滥用空间急剧收窄。 部分跨境电商卖家通过注册个体户或个人独资企业,以“核定征收”将综合税负压至极低水平,但其适用前提是“账簿不健全、无法准确核算”。对于年营收数千万元乃至上亿元的企业,这一前提在实质上并不成立。一旦被认定为“以欺骗手段骗取核定征收资格”,面临的就不只是补税,还包括每日万分之五的滞纳金以及0.5至5倍的罚款。欠税一旦叠加滞纳金和罚款,金额快速膨胀,企业现金流被击穿,进入“无力结清—无法出境”状态的概率随之上升。
第三,出口退税领域的违规操作正在被历史回溯。 南沙、黄埔等综保区是跨境电商退税的重点板块,上游供应商函调、报关单与平台SKU的匹配、退货核销等环节都是稽查焦点。广州已有案例显示,9810模式下货物流与资金流不匹配、虚增出口数量、终端销售国与平台数据不一致,均成为追回已退税款并移交稽查立案的依据。当企业被追回退税款、补缴税款及滞纳金后仍未能结清,欠税状态便延续下来,进而与阻止出境措施发生衔接。
【创始人如何规避风险,更好起航2027跨境出海?12月30日(深圳)雨果大会,我和跨境老板们一起,共话新周期下亚马逊老板们如何铸就新壁垒,提升业务安全性——点击报名——】
二、这不是南沙的偶发动作,是全国性的批量常规化
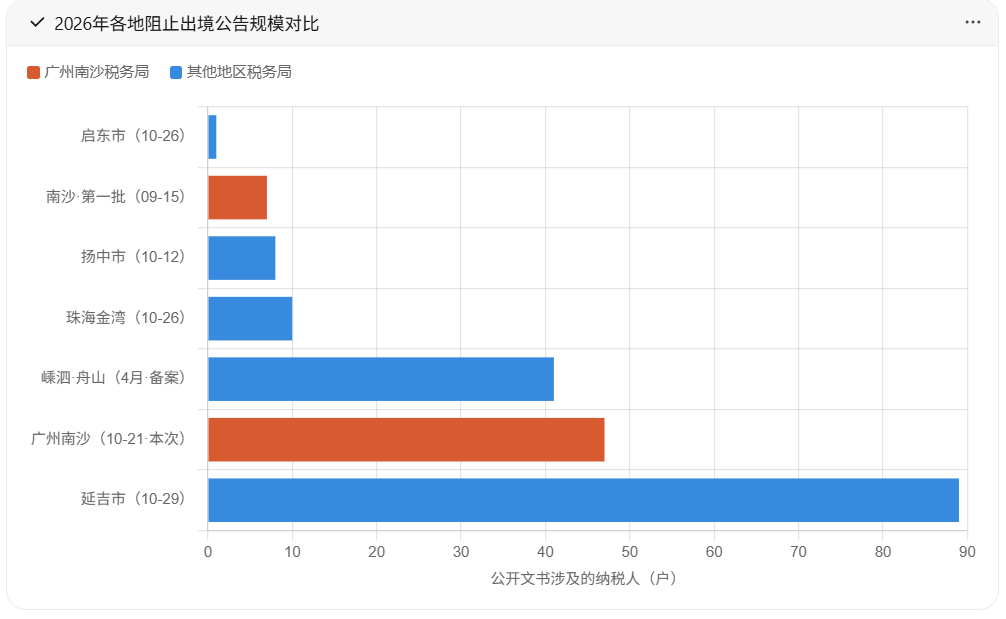
南沙区税务局2025年9月就公告过12户物流供应链企业,2026年5月、9月15日(7户电商贸易公司)又各发过一批,10月21日这47户已经是今年第三批。放眼全国,8天内三座城市一百多户:
47家集中公告,表层原因是欠税且未提供担保,深层原因是跨境电商行业长期依赖的信息不对称红利正在消失。当平台数据、海关数据、外汇数据与税务申报实现系统性比对后,过去分散的、个体化的“灰色操作”被批量识别为可量化的欠税事实。南沙因其产业密度成为这一进程的集中呈现地。
阻止出境的法律后果由法定代表人个人承担,而非公司实体本身,且欠税记录不因法定代表人变更或主体注销而自动消除。这意味着,对于仍处在历史合规欠账状态中的跨境电商经营者,这则公告的实质信号是:催缴已经推进到限制人身流动的末端环节,留给主动清理欠税、补正申报或提供担保的窗口,正在收窄。
跨境电商出海风险无处不在!2027如何“化险为夷”,提前布好风控,稳步前行?12月30日(深圳)雨果大会·老板生意经,让我们和出海创始人们一起,畅聊行业趋势,精准解答新难题(点击预约报名)
封面来源/图虫创意AI生成


 闽公网安备35020602003453号