









 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-10-26 10:08
【编者按:跨境电商正式进入以数治税的强监管时代,雨果跨境特别联合长风智税,推出“9810合规100问”系列,聚焦9810报关、退税、合规架构等,为跨境卖家提供可参考的实操指引。】
Q31:关联公司之间随便签个买卖合同,就能解决多主体合规吗?
直接结论:不能。关联交易不仅要有合同,还要有真实履约、合理定价、资金流和利润分配依据。
长风智税:境内公司、香港公司、美国公司之间可以发生真实交易,但不能只靠纸面合同“创造”一层贸易。税务会关注谁真正承担功能和风险,关联价格是否合理。如果所有运营、采购和管理都在中国,却把绝大部分利润留给没有实质功能的境外公司,转让定价和业务真实性都可能成为风险点。
Q32:香港公司向国内工厂“采购”,货却直接从中国发到美国仓,这算真正的境外采购吗?
直接结论:不能仅凭合同写了“香港公司采购”就认定为境外采购,需要结合货权、付款、出口、物流、风险承担和实际经营判断交易实质。
长风智税:如果货物始终从中国工厂直接发往海外仓,境内团队又负责采购、验货、发货和运营,香港公司没有人员和实际采购能力,那么所谓“外采”很容易被质疑只是纸面交易。真正的境外采购或境外贸易安排必须有与之匹配的真实业务功能。
Q33:以前一直买单出口,现在想切到9810,应该从哪里开始?
直接结论:先停止买单操作,再从主体、采购发票、报关、收款、财务和订单数据六个环节处理。
长风智税:梳理自己的业务链路,准备相关资料,切换9810合规。
Q34:以前海外仓货物一直用0110报关,现在改9810,历史0110怎么办?
直接结论:新业务应按真实模式规范申报,历史业务不能通过改报新代码自动消除风险,应单独核查历史报关、收入、收汇和税务处理。
长风智税:历史0110是否需要调整,要结合当时真实交易、是否已销售、合同、报关价格和税务申报情况判断。企业不应为了“合规”去人为补造历史资料,更不能把旧问题混进新的9810业务。先把时间段和业务批次切开,才能避免新旧问题纠缠在一起。
Q35:小规模纳税人后面想做9810退税,要不要升级一般纳税人?
直接结论:如果企业希望适用出口退税并取得可用于退税的增值税专用发票,通常需要结合一般纳税人资格及退税条件规划;升级前要先处理好库存和历史业务。
长风智税:是否升级不能只看“能退多少税”,还要看销售规模、供应商开票能力、存量库存、财务体系和后续合规成本。尤其已经有大量历史库存的企业,升级前后采购票据和出口业务的衔接要提前规划,避免出现货是以前买的、票是以后开的、账和报关又对不上的情况。
Q36:小规模纳税人拿普通发票,9810可以做免税吗?
直接结论:符合出口免税条件的,可以按免税路径办理,但免税不等于没有采购凭证、没有申报和没有后续核算。
长风智税:小规模企业不能把“免税”理解成“什么都不用做”。企业仍然需要真实采购凭证、报关和物流资料、订单销售台账、收款及会计记录。尤其9810是海外仓模式,货物离境时可能尚未销售,后续仍要持续记录库存和真实销售情况。
Q37:网上说“跨境电商无票免税”,9810也可以无票吗?
直接结论:不能把特定跨境电商零售出口政策直接套到9810。不同监管方式适用条件不同,9810不能因为“跨境电商”四个字就当然享受所谓无票免税。
长风智税:市场上最容易混淆的是9610综试区零售出口与9810海外仓出口。部分综试区针对符合条件的跨境电商零售出口有特定免税政策,但9810属于出口海外仓模式,应按其对应的出口和税务规则执行。企业必须先分清监管代码和业务场景,再谈税收政策。
Q38:9610、9710、9810到底分别适合什么业务?
直接结论:9610主要对应跨境电商零售出口,9710对应跨境电商B2B直接出口,9810对应跨境电商出口海外仓,监管方式应与真实物流和交易模式匹配。
长风智税:判断代码不要看哪个“税更低”,而要看货怎么走。国内直接发给海外消费者,通常是9610;境内企业直接向境外企业B2B出口,适用9710;先批量发到海外仓,再根据后续订单销售,则是9810的典型场景。选错代码会让报关数据和后续业务天然对不上。
Q39:采购发票上的品名、单位、数量和报关单不一致,会影响退税吗?
直接结论:会的。
长风智税:出口退税强调进货与出口货物之间的真实性匹配。实操中,如果发票写的是A产品,报关却是B产品,计量单位、数量也无法换算,就很难证明退税对应的是同一批货。企业应在采购阶段就统一商品主数据。
Q40:出口退税资料现在要保存多久?
直接结论:除另有规定外,出口退(免)税备案单证保存期为10年。
长风智税:2026年施行的出口退(免)税管理办法进一步明确了备案单证保存要求,从原来的5年调整到10年。
出口退税合规风险持续高发,跨境卖家如何找到增长路径?10月28日 宁波,跨境税务合规增长私享会,聚焦海外仓卖家痛点,深度解锁9810落地密码,并设1V1咨询。
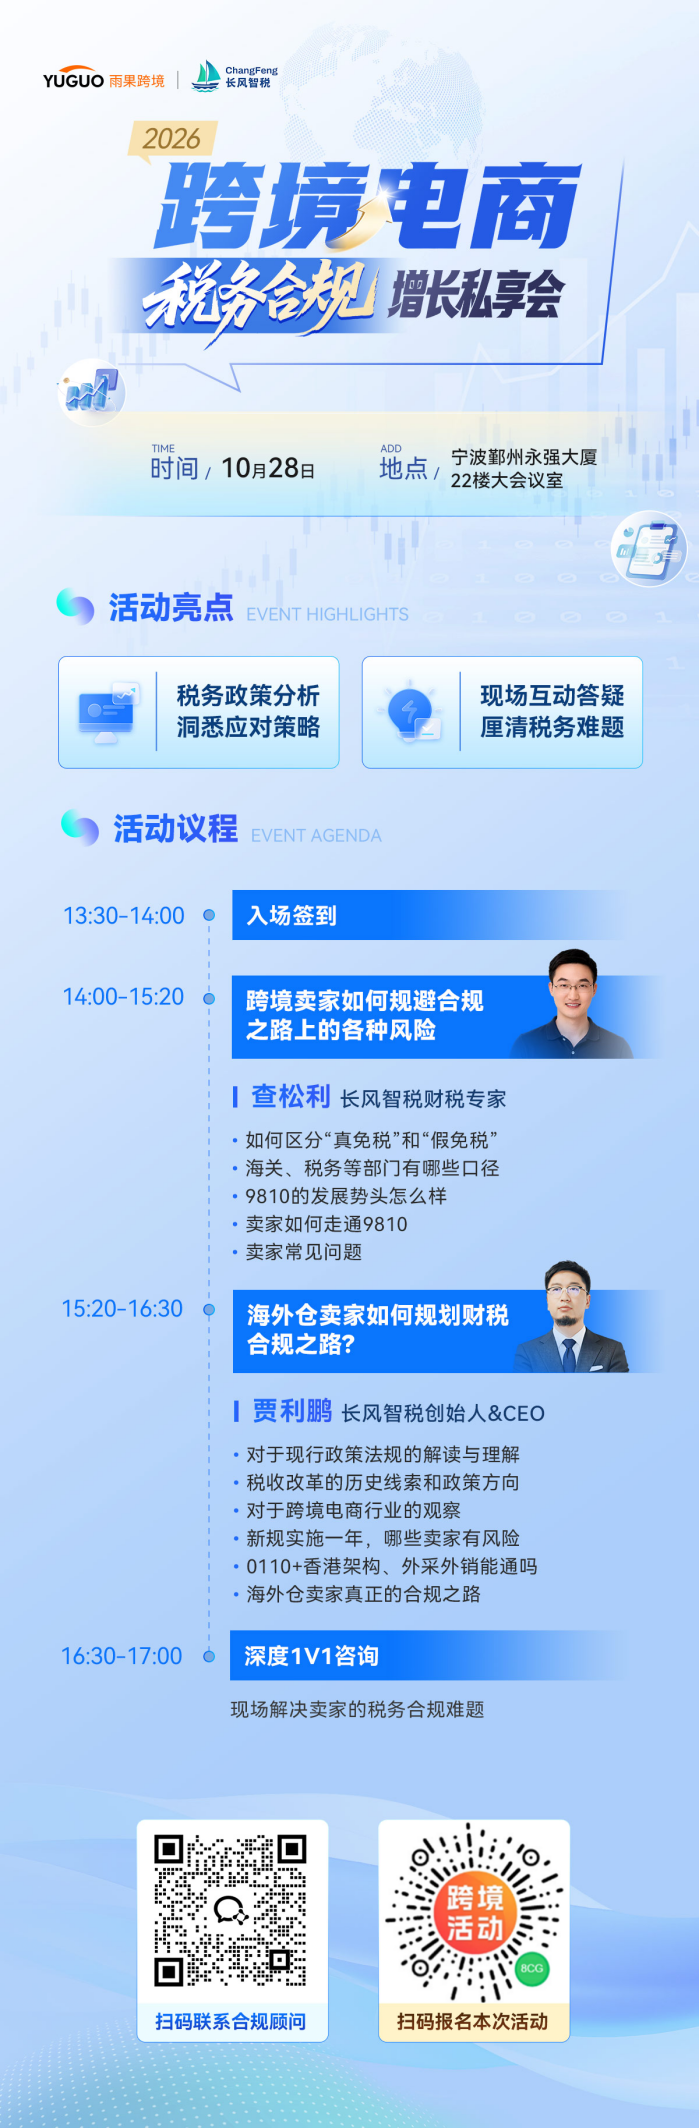
封面来源/雨果跨境



 闽公网安备35020602003453号