









 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-11-13 15:35
在跨境电商业务中,有一种架构越来越常见:
消费者在美国下单,付款进入美国公司账户,但产品采购、运营团队甚至实际履约主体,却全部位于美国境外,这类美国收款主体通常被称为Merchant of Record(MoR,名义商户)。
【注:MoR并不是一个美国税法概念,而更多是一种商业、交易与支付安排。在实际业务中,通常可能承担包括消费者订单承接、支付收款、退款处理、拒付处理、消费者售后、发票或交易凭证出具,某些情况下承担法律上的卖方角色,某些情况下负责间接税的计算、代收与申报。】
于是,一个非常现实的问题出现了:
钱进了美国公司账户,是不是就意味着这笔钱全部属于美国公司的销售收入,并且必须在美国就全部销售额纳税?
答案并不是简单的“是”或者“不是”。
判断一家美国公司是否需要就相关交易在美国承担相应税务责任,真正需要关注的,并不是“钱经过谁的账户”,而是:
换句话说,“谁收钱”只是交易链条中的一个事实,而不是判断收入归属的唯一标准。如果美国公司仅仅作为境外主体的代收代付通道,合同明确其代理人身份,账务上仅确认服务费收入,并将绝大部分资金转付给境外实际经营主体,那么它通常不等同于美国公司取得全部销售收入。
相反,如果对外销售页面、发票、支付信息都清晰地指向美国公司就是卖方,并由其决定价格、处理退款与客户索赔,但在报税时却只申报了极低的利润,就极有可能引发税务质疑。
第一大风险:信息申报不一致——Form 1099-K上的“流水”,为什么不一定等于你的“收入”?
美国支付体系下,部分支付结算机构、平台等可能向商户提供或向IRS申报Form 1099-K,这张表上记录的是交易总额,并未扣除平台佣金、广告费、仓储费、退款、拒付等任何费用和成本。
如果企业在申报收入时,与1099-K数据差异较大,又缺乏清晰的对账与代理协议说明,就很容易触发税务问询,关键在于能否向税局解释清楚“支付流水≠会计收入≠应税所得”。
第二大风险:关联交易定价——美国公司只留“1%利润”,真的安全吗?
如果美国公司与境外运营公司属于同一集团,双方之间的采购、服务费或利润分配必须符合独立交易原则(Arm‘s Length Principle)。
美国税法(IRC 482)允许税务机关在关联企业之间的定价不符合独立交易原则时,重新分配利润。这意味着,不能简单粗暴地用“美国公司只留1%”来定价,而必须看这家美国公司实际承担了哪些功能、资产和风险。
第三大风险:销售税合规——所得税是一回事,销售税又是另一回事
既然MoR不是一定要确认全部所得税收入,那销售税是不是也不用管?
答案同样是:不能这么简单理解,MoR这个身份,并不自动等同于“平台代缴销售税”。如果美国公司在法律上被视为零售商,可能仍需根据各州的经济关联(Economic Nexus) 规则,判断是否触发了销售税注册和申报义务,具体取决于各州规则及平台安排。
此外,MoR架构下还涉及向境外主体付款的性质问题,是服务费、货款还是特许权使用费?不同性质对应不同的预提税与申报要求。
总之,MoR架构本身并不危险,风险来自“表面结构与实际业务不一致”。一个相对稳健的做法,是确保以下四点保持高度一致:
真正决定税务结果的,是“合同+功能+风险+资金流+会计处理+转让定价+税务申报”共同构成的商业实质,不要一上来就问“美国公司到底要交多少税?”而应该先把以下7个问题搞清楚:
这7个问题回答清楚后,才有可能进一步判断:
美国公司的收入如何确认?美国公司应该保留多少利润?是否涉及转让定价?是否存在联邦所得税义务?是否涉及州税?哪些州存在Sales Tax Nexus?是否需要销售税注册?Marketplace代收代缴是否覆盖相关交易?向境外付款是否涉及预提税及信息申报?
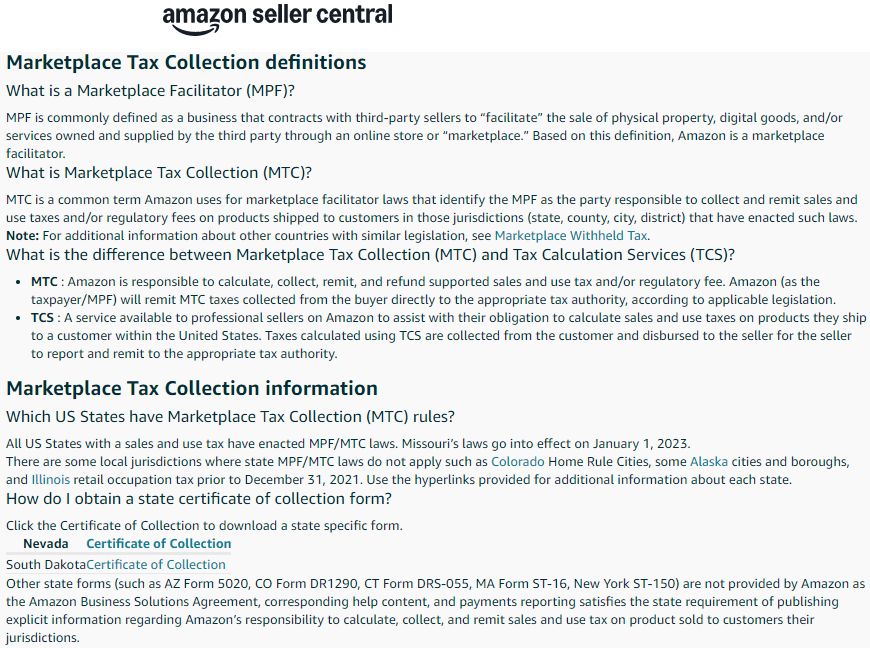
(图片来源:amazon seller central)
跨境税务合规,从来不是“哪个账户收钱”的单点问题,而是“谁在做生意、谁承担风险、谁享有利润”的系统性问题。
只要能够把交易逻辑讲清楚、把收入归属说清楚、把业务实质与税务申报对应起来,MoR架构完全可以成为跨境电商全球布局中的合规工具。但如果只是“用美国公司收款”,却没有匹配真实的业务实质与完整的证据链,原本的商业安排就可能演变为税务风险的源头。
封面来源/图虫创意
(来源:Amy聊跨境)




 闽公网安备35020602003453号