









 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-11-18 14:05
全球美妆个护市场有多香?
2025年全球市场规模约6,749亿美元,预计以3.3%的年复合增速稳步扩张至2030年的7,923亿美元;其中电商规模约2,033亿美元,电商增速(2023-2028年CAGR 12%)是整体零售增速的整整两倍。
线上化已经是美妆增长的核心引擎,亚马逊官方发布《中国美妆个护全球增长路径指南》,为美、日、欧三大市场的美妆卖家们在提供了当,下激烈竞争下的增长路径,以及具体可实操的方式。
在这个品类中,新客争夺成本正在变高。消费者通常已经带着“我想要什么”来到亚马逊。84%的消费者"坐下购物时,心里已想好前三品牌",69%的消费者下单前会在Walmart、Target等比价,45%以上的买家是成熟的高收入女性。
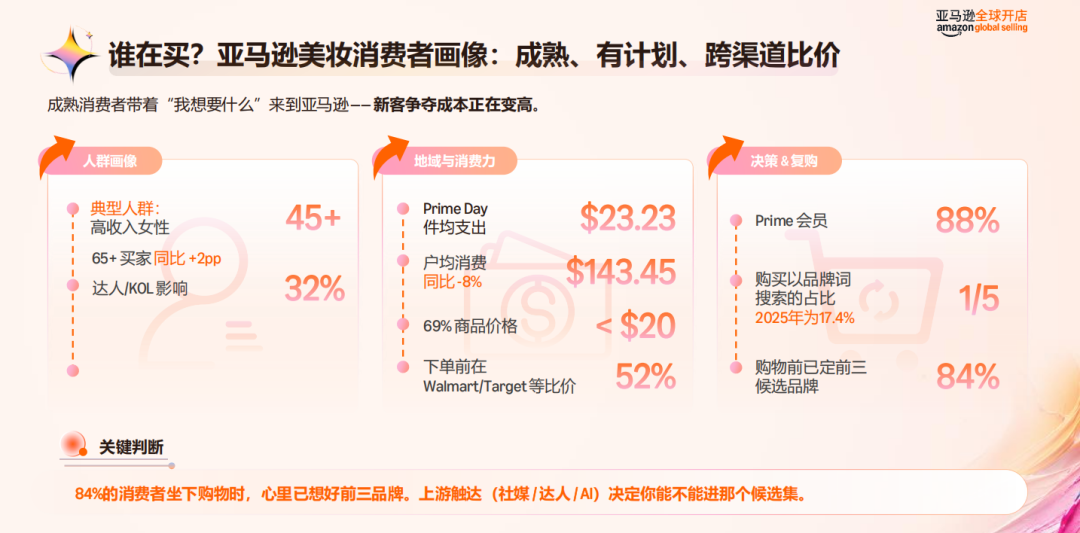
这意味着靠低价和铺货已经行不通了。社媒与达人变得尤为重要,这些上游渠道决定了品牌能不能进入消费者的“候选名单”,能否被AI推荐也成了消费者的决策要素之一。
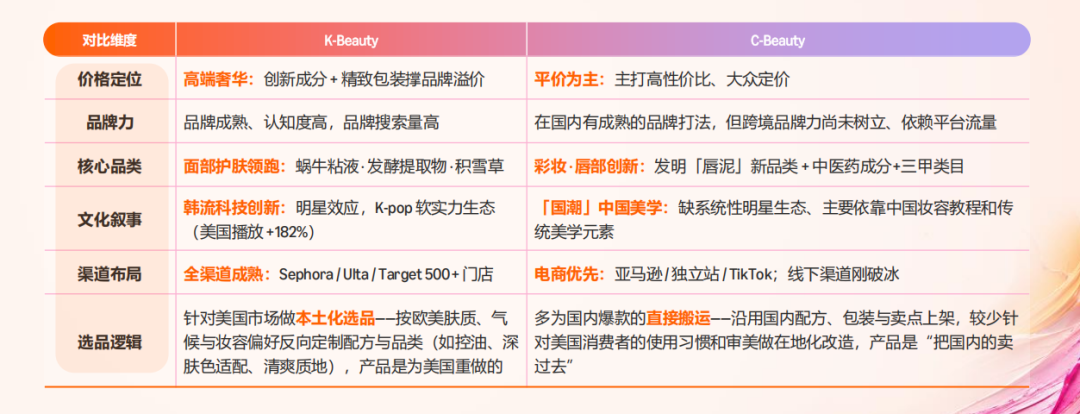
在当前的美国市场中,韩国仍是主要货源地。K-Beauty(韩国美妆)靠"高端奢华+强品牌+文化生态"占位,核心成分、明星效应、K-pop生态、全渠道布局全面开花;
而C-Beauty(中国美妆)强在平价与品类创新,弱在品牌与渠道。中国品牌多为国内爆款的直接搬运,沿用国内配方、包装与卖点,很少针对美国消费者的习惯和审美做本地化改造,产品是"把国内的卖过去" 。
海外消费者对美妆个护的期待正在发生改变,主要形成以下三大核心变化。
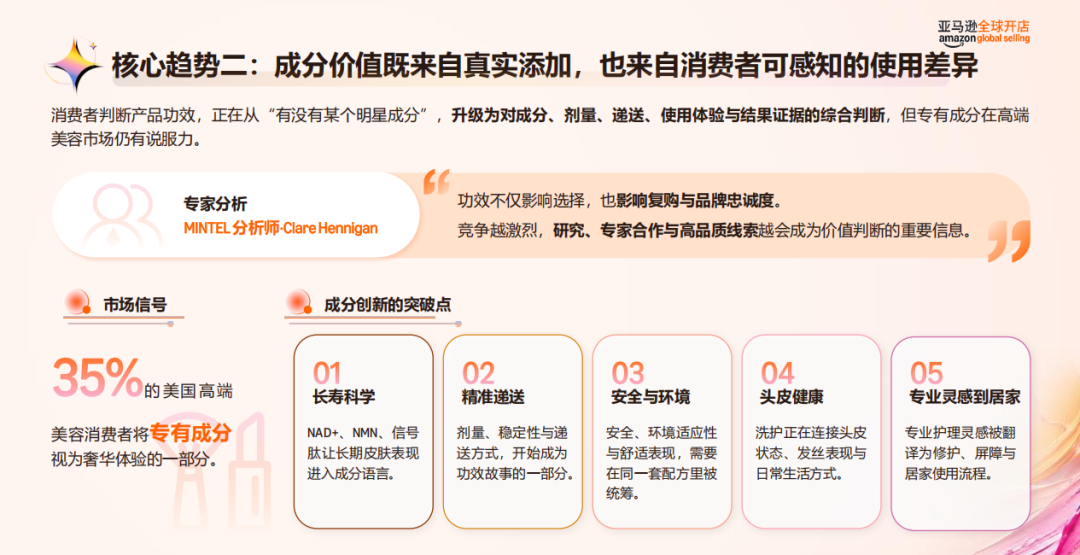
第一,从"即时变好看"到"长期好状态"。消费者不再只关心当下看起来怎样,而是关注皮肤能否在更长时间内维持稳定、健康的状态。全球面部及颈部护理新品中,与longevity(长寿)相关的宣称占比已从2022年的1.0%提升至2024年的1.7%。价值周期拉长,对科学证据和测试周期的要求也随之提高。
第二,从"单一明星成分"到"成分系统综合判断"。消费者正在从质疑"有没有某个明星成分",升级为对成分、剂量、递送方式、使用体验与结果证据的综合判断。
第三,从"新成分新功效"到"熟悉功效×新场景×更低门槛"。下一轮创新的机会未必来自新成分,而在于把消费者已经认可的功效带入新的日常场景。或降低时间和操作成本,让产品更容易开始使用。
例如把提神功能放入口香糖使产品更具功能性、把防晒做成便携易补涂的防晒棒降低使用难度等。
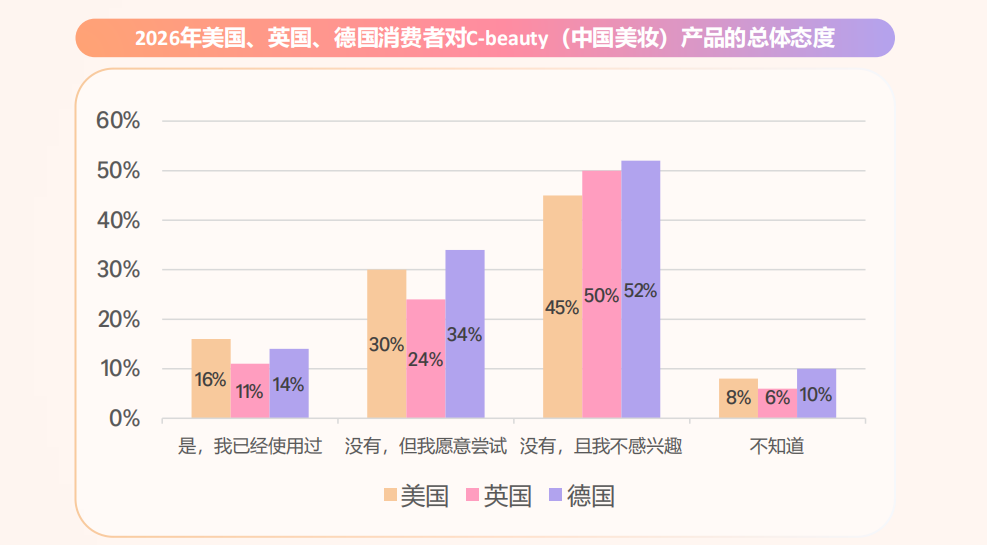
报告指出,美国、英国和德国的消费者对C-Beauty已有一定尝试意愿,但仍显有限。整体消费者中"不感兴趣"的比例高达45%-52%;
不过在Gen Z群体中,开放度显著更高。美国已使用过C-Beauty的Gen Z消费者达23%,德国达29%,英国44%的Gen Z表示愿意尝试 。
想要获得欧美市场,关键在于如何将产品能力转化为他们可理解的可信度。
消费者关心这个品牌安全吗?适合我吗?红人需要“品牌专业且可合作”的信号;零售商则需要“有人主动承接售后”的保障。
具体来说,产品要针对目标市场重新设计而非简单搬运;在美、欧、日不同市场,用当地消费者熟悉的方式把同一款产品讲清楚。
譬如美国人看质量、价格和香味,欧洲人重视适肤性,日本人要"先安心再尝试" 这三个地方的选品也各有不同。
韩国品牌的增长路径给中国美妆出海提供了一个可参考样本。他们站外负责建立品牌认知,站内负责承接成交。两者缺一不可。
在选品上,要用"可拍性"思维设计产品,确保使用过程能在15秒内拍成视频;同时不铺全线,集中所有资源先打透一个Hero SKU,单点突破后再扩展品类。
在内容侧,与KOL合作时争取视频使用权和再创作授权,让一次投入在A+页面、旗舰店和广告中持续复用,最大化内容资产的杠杆效应。
当站外种草把品牌名植入消费者心智后,站内营销必须及时承接。当消费者直接搜索品牌名而非品类词时,转化率会快速提升。
中国美妆出海的下一站,输出的不只是产品力,生产力,比拼谁更便宜,而是品牌力、渠道力,比拼谁更值得被信任。
把"平价"升级为"品牌",这条路不好走,但又必须走。
报告还有什么?
亚马逊美妆个护类目全链路解决方案(选品/冷启动/备货/营销)
美妆出海合规要求
中国美妆出海成功案例……
下方获取《中国美妆个护全球增长路径指南》
更多内容
 关注我们
封面来源/图虫创意
(来源:雨果快报)

 闽公网安备35020602003453号