










 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-10-19 15:03
做亚马逊,只管出单、不懂报税可不行!
中国卖家做亚马逊,增值税和企业所得税到底该怎么处理?买单清关、9810出口退税、9810出口免税有什么区别?企业所得税又是按销售额算,还是按利润算?这篇逸居海外一次讲清楚。
中国卖家经营亚马逊,常见的出口处理方式包括买单清关、9810出口退税,以及符合条件的出口免税。
模式一:买单清关
适合场景:卖家通过货代或其他服务商安排出口,自己没有完整的出口报关及退税资料。
部分卖家会选择这种方式发货,操作上可能比较方便,但需要特别注意:所谓“买单清关”通常是指借用其他主体的出口报关资料办理出口,并不是独立的税收优惠政策。
主要特点:
①出口退税:如果卖家自身不是实际出口申报主体,且缺少符合规定的出口及购进凭证,通常难以直接以自己的名义办理出口退税。
②增值税申报:不能因为货物已经发往海外,就直接认定国内销售环节无需申报增值税。应结合实际交易、销售主体、发票和业务凭证判断。
③合规风险:如果出口主体、实际货主、采购发票和资金流不一致,可能增加税务核查及业务举证难度。
卖家要注意,买单清关不等于免税,也不代表企业可以不申报。
模式二:9810出口退税
适用场景:中国境内发货至海外仓,再通过亚马逊等平台销售。
9810是跨境电子商务出口海外仓海关监管方式代码,适用于符合条件的跨境电商海外仓出口业务。
主要特点:
①核心优势:符合条件的出口业务可以申请退税,改善资金周转;货物尚未售出时,也有相应的预退税安排。
②基本要求:需要核实出口主体、报关资料、采购凭证、进项发票及退税备案等条件,并按照适用的退税办法办理。
③后续管理:预退税不是最终退税结果。货物实际销售后,需要根据规定核算;如果最终不符合退税条件,应按要求调整或处理。
例如,企业采购一批商品发往美国海外仓,再通过亚马逊美国站销售。如果企业具备相应的出口退税资格、合规采购凭证和报关资料,就可以进一步评估是否适用9810出口退税。
具体能退多少,要看商品适用的出口退税政策、退税率、计税依据和进项税额等因素,不能简单按照亚马逊销售额的一定比例计算。
模式三:9810免增值税
适用场景:符合现行出口免税政策条件的相关出口业务。
9810出口海外仓与出口免税不是同一个概念。企业需要先确认业务是否符合出口免税政策的适用条件,再判断是否可以采用免税处理。
与出口退税相比,免税模式的核心区别是:符合条件的出口销售可以免征相应的增值税,但通常不能因此获得相应的进项税额退还。进项税额如何处理,还需依据适用政策及企业实际情况确定。
主要特点:
①税务处理:按规定申报免税,不应直接套用出口退税的计算方法。
②资料要求:仍需保留真实交易、采购、物流、报关和销售等相关凭证。
③重要提醒:9810是海关监管代码,不是自动免税资格。企业应根据纳税人类型、出口业务性质及现行政策判断适用方式。
另外,出口退税和出口免税并不是企业可以随意选择的两种优惠。应先判断业务符合哪类政策,再按照相应规定申报。
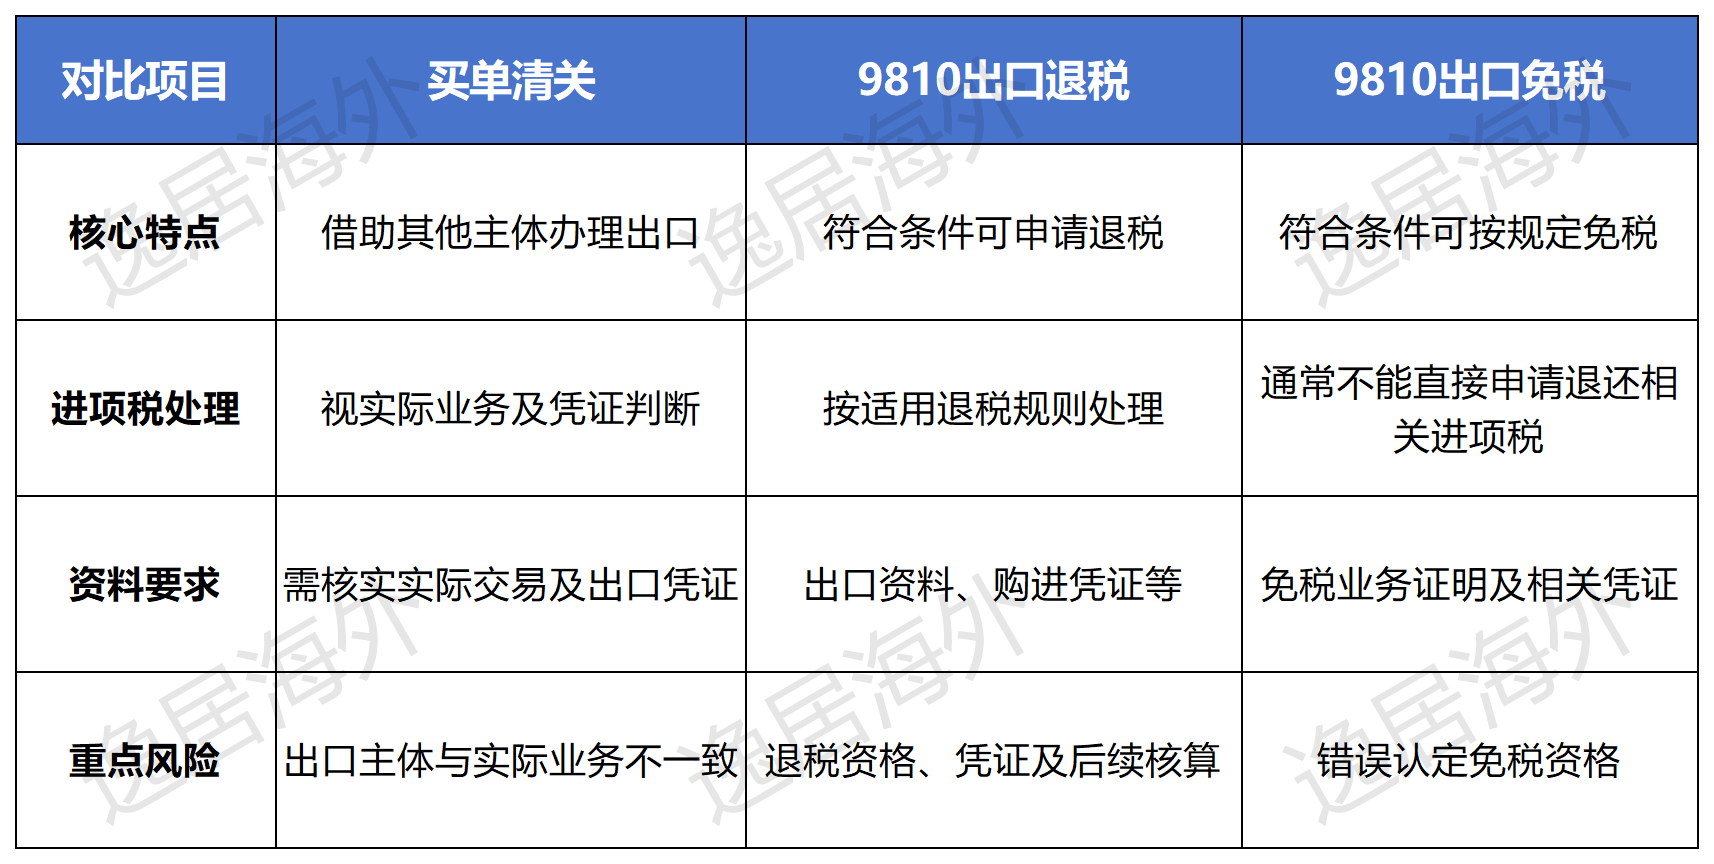 图片来源:Yiju谈跨境
注意*具体以企业实际业务和适用政策为准。
建议卖家先确认三个问题:谁是实际出口主体、采购是否取得合规凭证、货物采用什么方式报关出口。再由财务或税务专业人员评估适用的退(免)税政策,而不是先选模式再补资料。
增值税主要关注货物交易和出口环节,而企业所得税关注的是企业经营所得。亚马逊中国卖家即使采用9810出口模式,也不能因此忽略企业所得税申报。
1.企业所得税按什么计算?
企业所得税并不是简单地按照亚马逊后台销售额乘以税率计算,而是以企业的应纳税所得额为基础。
根据《中华人民共和国企业所得税法》,应纳税所得额通常按照以下逻辑计算:
应纳税所得额=收入总额减-不征税收入-免税收入-各项扣除-允许弥补的以前年度亏损
实际申报时,还要根据税法规定对会计利润进行纳税调整。
亚马逊卖家需要重点核对以下项目:
①销售收入:亚马逊各站点销售收入、退款、折扣及其他经营收入。
②商品成本:采购成本、生产成本以及符合规定的相关成本。
③平台费用:亚马逊佣金、FBA物流费、仓储费、广告费等。
④其他经营支出:头程运输、包装、办公、员工薪酬等符合规定的费用。
⑤纳税调整:对不符合税前扣除规定的支出,以及其他需要调整的项目进行处理。
注意,亚马逊实际打款金额通常已经扣除了部分平台费用,因此不能直接把到账金额当作销售收入,也不能将平台扣费重复列支。企业应结合平台结算报告、订单数据和财务账簿进行核算。
2.企业所得税税率是多少?
企业所得税一般税率为25%。符合条件的小型微利企业,可以享受相应的税收优惠。
截至2026年,符合条件的小型微利企业,其年应纳税所得额不超过300万元的部分,可按减按25%计入应纳税所得额、再按20%税率计算的政策缴纳企业所得税,相关优惠政策执行至2027年12月31日。
享受这一优惠通常需要同时满足条件:👉从事国家非限制和禁止行业;年度应纳税所得额不超过300万元;从业人数不超过300人;资产总额不超过5000万元。
例如,假设某亚马逊卖家属于符合条件的小型微利企业,年度应纳税所得额为80万元,且不考虑其他特殊调整:80万x25%x20%=4万。
在满足优惠条件的前提下,企业所得税约为4万元,对应实际税负为5%。
需要提醒的是,小型微利企业优惠看的是应纳税所得额等法定条件,而不是亚马逊销售额是否低于某个数值。如果企业不符合优惠条件,就不能直接套用上述计算结果。
3.企业所得税多久申报一次?
对于中国境内实行查账征收的居民企业,一般需要按月或按季度预缴企业所得税,并在年度结束后办理汇算清缴。
①季度或月度预缴:根据企业适用的申报周期,在规定期限内申报并预缴企业所得税。具体以主管税务机关核定的申报周期为准。
②年度汇算清缴:一般在纳税年度终了之日起5个月内,汇总全年收入、成本费用及纳税调整事项,计算全年应纳税额,结清应补或应退税款。
建议亚马逊新手卖家和正在规范财税的企业先收藏,再结合自己的店铺主体、出口方式和实际业务情况核对!
以上就是Yiju谈跨境给大家带来的内容分享,欢迎随时在评论区留言讨论!
封面来源/图虫创意
(来源:Yiju谈跨境)
以上内容属作者个人观点,不代表雨果跨境立场!本文经原作者授权转载,转载需经原作者授权同意。

 闽公网安备35020602003453号