









 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-11-19 09:23
本文经授权转载至:品牌出海BrandGlobal
在亚马逊美国站,橘朵(上海橘宜化妆品有限公司)用一年时间做到了 300 万美元。而同期的SHEGLAM (SHEIN旗下品牌)全球销售额接近 30 亿元人民币,按 WWD 的估算折回去 4 亿多美元,中间差着两个数量级。
因此,讨论中国彩妆出海的跨境电商卖家,总会在某个时刻把这两个数字放在一起看,因为它们回答的其实是同一道题:一个中国彩妆品牌,能不能在成熟市场的货架上站稳脚跟。
这道题,SHEGLAM 用了6年时间作答,答案是把货架铺满。橘朵答了一年,答案是先让自己活下来。差距是实的,但差距怎么来的,比差距多大更值得看。
【想要探寻彩妆国货出海破局路径,可关注2027 CCEE 雨果跨境展,展会定于2027 年 5 月 12‑14 日深圳福田会展中心 7‑9 号馆,30000㎡展厅汇聚 50000 + 跨境采购商,对接供应链与平台资源。点此报名】
01丨一年,八款,三百万
2025 年,橘朵组建了一支跨境小队,按产品线分工,正式入驻亚马逊美国站。进场之前,橘朵团队给自己定的第一阶段目标很克制,是推动至少 5 款产品进入所属细分类目 BSR 前 100。一年后团队进行复盘,数据很震撼,达到 8 款之多。同时橘朵还公布了另外两个数,店铺 GMV 同比增长 600% 以上,年销售额超过 300 万美元。
当然,很多人会说,基数低的时候,任何增速都成立,但真正让很多亚马逊卖家“坐立不安”的,是50 个 Listing,8 款进入了细分类目 BSR 前 100,差不多每六个链接里有一个挤进了第一梯队。如果 50 个链接里只跑出一个爆款,那多半是押中了运气,下一次未必还有,但8个链接分别在不同的细分类目里往前爬,说明一套方法被复制了八遍。所以橘朵这一年验证的,不是"能不能做出爆款",是"组合"在亚马逊上成不成立。
据悉,2025 年橘朵全球零售额突破 30 亿元,同比增长超过 18%,连续三年在中国彩妆市场销量第一。集团海外零售额突破 6 亿元,近两年增长超过 10 倍。不过美国亚马逊这 300 万美元,占橘朵全球零售额不到 1%。
所以说,这 300 万美元更像是探路的性质。但探路这个词,只有在知道路通向哪里的时候才有意义。
02丨六年,一个价格锚
要分析橘朵,某种程度上绕不开同是美妆跨境出海的SHEGLAM。它成立于 2019 年,最初它只是 SHEIN 官网"BEAUTY"板块下的一条自营产品线,由 Sylvia Fu 带着五个人做起来。2020 年 4 月首批产品上市,同年年底独立站上线,品牌才算真正独立。
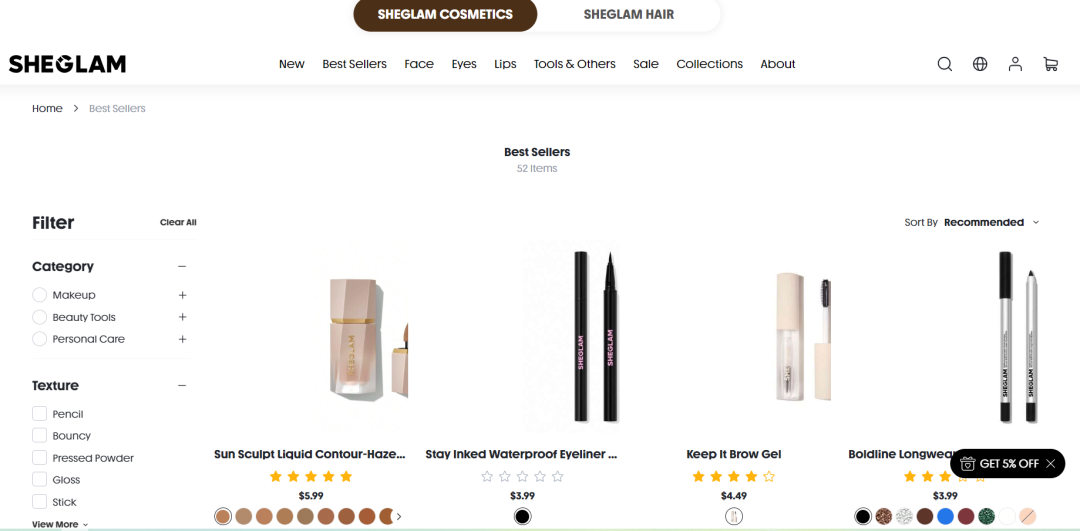
这个出身决定了很多事,最直接的一件是起步不用从零算起。SHEIN 的流量池、用户数据、柔性供应链,别人要花五年攒,它开局就有。
到 2025 年,SHEGLAM 的团队接近 200 人,产品卖到 150 个国家,一年生产超过 1 亿件化妆品,线下进了约 7000 家门店。有了这些底子,它的打法其实很朴素又粗暴,即1500 多个 SKU,覆盖唇妆、眼妆、底妆和工具,80% 的产品定价落在 1 到 10 美元之间,全线不超过 13 美元。这背后是 20 余家中国代工厂,药监局备案 1549 条。代工厂还分了层:科丝美诗、莹特丽这类国际 ODM 给配方能力和欧美合规背书,上海绵花棠、娇时日化这些本土厂负责快速迭代和成本控制。
这套东西在亚马逊上有一个很具体的大结果。相关数据显示,Color Bloom 液体腮红,5.49 美元,4.9 星,九万五千多条评论,面部腮红类目 Best Seller 第一。
所以,当一个新品想进这个类目,面对的问题已经不是"和谁比质量",而是面对一个 5.49 美元、九万五千条评论的参照系,以及在这个参照系里"凭什么被点开"。
SHEGLAM 把三样东西定死了:价格锚、评论壁垒、SKU 密度。三样都不在产品质量的维度上,但三样都决定你能不能出现在搜索结果的第二屏以内。
2024 年,SHEGLAM 销售额约 4 亿美元,同比增长 60%。到了 2025 年,WWD 把它算进全球百大美妆公司,估算销售额接近 30 亿元人民币,按汇率折回去 4 亿多美元。一年时间,基本走平了。
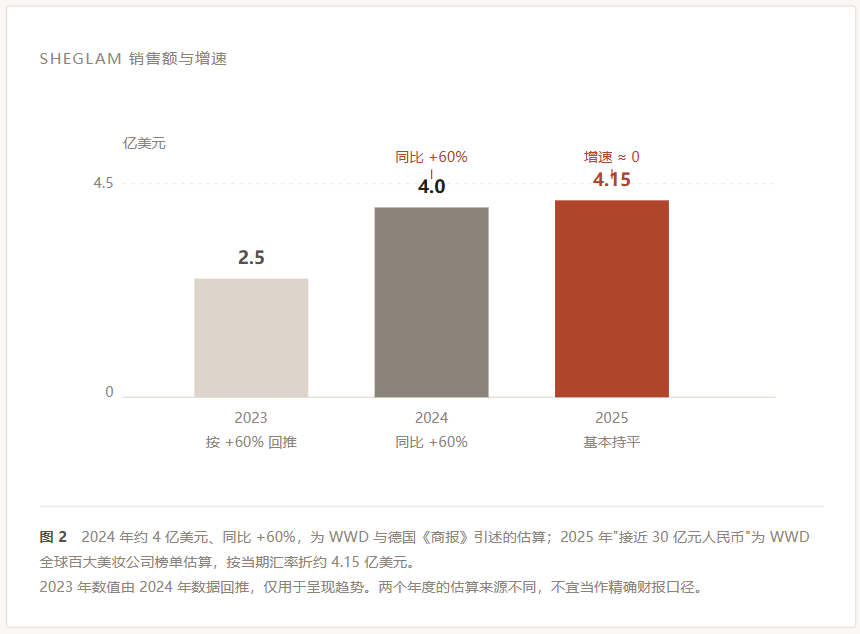
可以看到,1 到 10 美元这条价格带,SHEGLAM能铺的货架已经铺得差不多了。德国 DM 的 1500 家门店SHEGLAM进了,日本 6000 多个门店它也进了,中东六国 900 多家进了,再往下走,边际收益只会递减。
SKU 密度还会带来一个后果,就是它被记住的方式。1500 个 SKU、1 到 10 美元,消费者记住它,是因为便宜好用,不是因为它不可替代。这不是缺点,是一种选择,只不过这种选择有代价。
可以说,SHEGLAM和橘朵它们在做的其实是两件不同的事,一个卖可替代的日用品,一个卖有辨识度的彩妆。前者拼效率,后者拼记忆。亚马逊恰好是一个几乎只拿效率当度量衡的地方,这才是橘朵在这里天然吃亏的地方,跟执行力关系不大,跟场地关系很大。
03丨能缩的,缩不了的
橘朵自己复盘时把这一年的动作归成了三件,都属于能靠时间和钱补上的那一类。
第一件,先有内容,再上货架。
入驻之前,橘朵在海外社媒已经做了好几年内容和种草,海外消费者对它不算陌生。这个顺序决定了冷启动的成本。一个已经被搜索过、被讨论过的品牌进亚马逊,第一批流量是承接来的;一个完全陌生的品牌进去,第一批流量只能买。
第二件,三层选品。
最底下那层挑的是已经被验证过的产品。极细眼线液笔在进亚马逊之前,已经在北美攒了一些反馈和销售数据,上线后延续热度,首批货赶上 Prime 会员日,店铺销量涨了约 5 倍。
中间那层,从站内搜索数据里找机会。光影修容液在社媒表现平平,但浅肤色修容的搜索需求在亚马逊往上走。团队围着这批关键词搭词库、配广告,上线一个月进了细分类目 Top100。
最上面那层,从评论里反推产品。有人反馈用完撕拉唇线还得再叠一层唇蜜,但市面上找不到颜色对得上的。橘朵做了双头可撕拉唇釉,现在是店铺唇部 Top2。
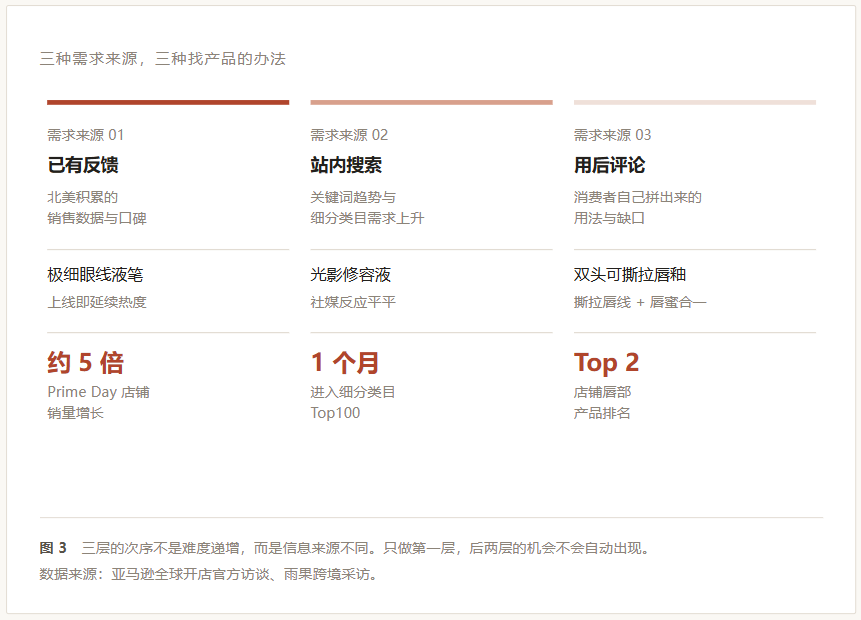
只做第一层,后两层的机会就全漏了。而它们恰好不在内容团队的视野里,社媒看的是一回事,搜索和评论看的是另一回事。
第三件,把"高曝光低转化"拆成三段修。
据说,钢管睫毛膏上线初期,自动广告能带来曝光,转化率却很低。橘朵团队从广告后台报表、关键词数据和 Vine 评论里,定位到两个毛病:Listing 的卖点表达太散,没突出消费者最在意的购买理由;广告覆盖的词太泛,预算花在了低精准流量上。
针对这两个毛病,橘朵做了三个动作。标题和五点描述,照着细分类目 BSR 前 100 的呈现方式重写,把冗余卖点砍掉;广告断掉高花费低转化的词,预算集中到精准长尾;主图围绕"不易结块""适合日常妆容"重做,一张图只讲一个卖点,顺序按移动端浏览习惯排。改完之后,这款睫毛膏日均订单翻倍。
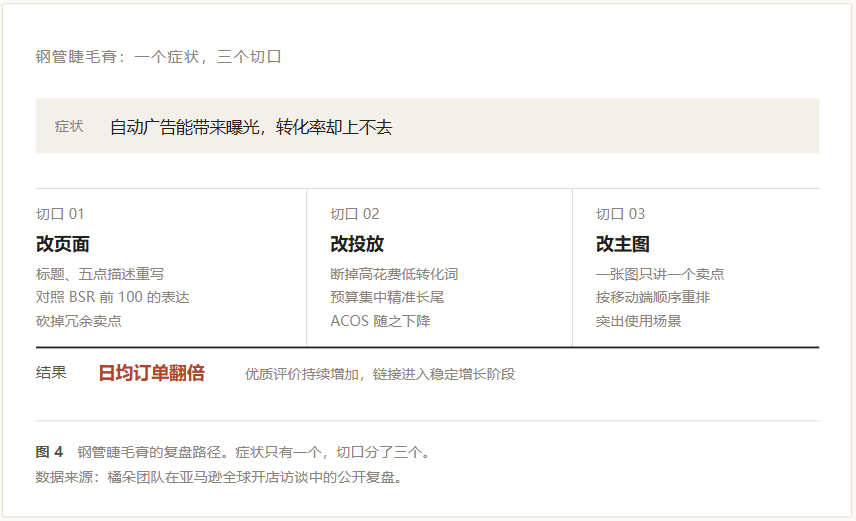
曝光的问题改广告,转化的问题改页面,产品的问题改配方,三件事混在一起治,通常一件都治不好。不过这三件事有个共同点,都能学。评论会随时间累积,Listing 可以重写,广告可以优化,类目排名可以爬,给足时间和钱,别人就追得上来。
橘朵在价格上没有能缩的余地,毕竟SHEGLAM的5.49 美元就立在那里,它在"更便宜"这个方向上没有胜算,因为 1 到 10 美元区间里,SHEGLAM 的 SKU 密度和供应链速度就是护城河,而这条河不靠努力就能填平,它靠的是时间和规模。价格锚也没法用运营改,只能靠改定位绕开,可改定位要的时间得按年算。
不过,橘朵也并非只有“挨打的份”。在日本橘朵进了超过 1.55 万家本地核心渠道终端,2025 年 12 月还进了日本约 1.2 万家 Family Mart,是第一个进日本便利店系统的中国彩妆品牌。高光修容盘拿了 @cosme 2025 年度面部综合盘奖。在越南,2025 年双 12 期间它是 Shopee 美妆品牌 Top 5,TikTok 超级品牌日拿了彩妆品类第一。在马来西亚,全渠道彩妆排进前三。新加坡开了两家直营专卖店,已入驻的屈臣氏门店里,它的销售坪效在彩妆品类里排第一。这种密度是靠代理体系和本地渠道关系一层层铺出来的,一次投放买不来。
SHEGLAM 也做线下,德国 DM、英国 Boots、澳洲 Kmart,进了 16 个国家的 4000 多个柜台。但它走的是连锁零售的路径。一个广铺终端,一个进大卖场,逻辑不一样。
值得注意的是,彩妆出海这门生意里还有两个坑,属于必须过但不加分的。
第一个是合规,MoCRA 之下,设施注册、产品列名、不良事件 15 个工作日内报告、指定美国代理人,都是硬要求。设施注册和产品列名从 2024 年 7 月 1 日起就开始执行。cGMP 这一块,法定的最终规则截止日是 2025 年 12 月 29 日,到今天还没落地,FDA 把它列成了长期事项,草案在 2024 年 12 月发过一版,基本对齐 ISO 22716。这些事不产生任何销售额,但不做就没有资格上架。
第二个坑来自渠道本身的分流。2025 年美国美妆个护电商整体增长约 16%,亚马逊增长 14%,TikTok Shop 增长 123%。而橘朵恰好在 TikTok Shop 更强,2025 年 5 月它的美区店铺进了彩妆类目前十。
橘朵在社交电商的成绩,明显好过在货架电商。这说明它真正的能力在内容侧,而亚马逊考的是另一套东西:关键词、评论、转化率、广告效率。它能在亚马逊做到 300 万美元,是把内容能力翻译成了货架语言,不是内容能力本身的胜利。
04丨计分规则换了
2025 年,中国化妆品出口 78.2 亿美元,同比增长 9.2%,连续五年增长。拆开看,对美出口 15.1 亿美元,占 19.3%,只增长 4.0%。总量在涨,最大的单一市场在减速。
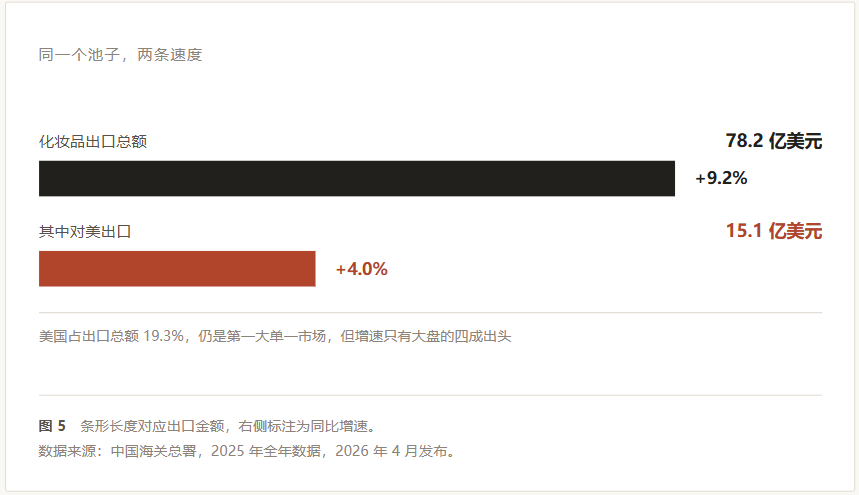
这一组数字一比,出海这个词就具体了。它不是一个方向,是一张需要重新分配权重的表。
花知晓的调整比数字更直接,这个靠二次元美学起家的品牌,2020 年前后切入美国,靠 TikTok 达人测评起量。2024 年 5 月进 Urban Outfitters,2025 年 12 月正式登陆 Ulta Beauty,首批上架 62 款产品。到 2026 年,它进了全美 450 家 Ulta 门店。2025 年海外营收突破 2 亿元,占总营收约 11.5%,美国贡献了海外营收的六到七成。
到了彭博专访里,它把美国从"最大单一市场"的位置上降了下来:新增投资不再加码,美国保留"社媒曝光与影响力中心"的定位,重心转向日本、东南亚和欧洲。一个已经把美国做进 450 家 Ulta 门店的品牌,主动给它降权。这个动作的分量,比任何出海成功的故事都重。
橘朵的位置其实是同一套逻辑的另一面。亚马逊 300 万美元加 TikTok Shop 美区前十,这套配置不负责贡献规模,负责证明"我们在美国存在"。
同样是出海,钱从哪儿赚,定价能说明大半。花知晓在 Ulta 的定价是 8 到 45 美元,是国内价格的 1.5 到 2 倍。滋色在日本的部分产品,比国内贵 3 到 5 倍。花西子 2024 年 9 月在巴黎莎玛丽丹百货落地欧洲首个专柜,2025 年进了东京银座。
这些价格能立住,靠的不是成本优势,是审美差异。花知晓卖少女心,花西子卖东方美学。拿 SHEGLAM 对照一下,1 到 10 美元,1500 个 SKU,靠周转赚钱。那不叫溢价,叫效率。
两条路都成立,但互斥,选一条就意味着放弃另一条。要规模,就得接受低毛利和高 SKU 密度;要溢价,就得接受慢和小。既想要 SHEGLAM 的周转,又想要花知晓的定价,这事不存在。
橘朵站在中间偏左的位置,走的是平价快时尚路线。2025 年全球零售额 30 亿元,靠的是供应链效率和渠道广度。这条路的天花板很清楚,品牌溢价有限。它现在做的所有事,本质上是在这个天花板下面找最大的面积。
最后我想说的是,出海这件事的计分规则,已经从"卖了多少"变成"在哪个市场卖、以什么身份卖"。橘朵在亚马逊的 300 万美元,按旧规则是个不起眼的数字,按新规则是一次必要的出场。
内容能力是复利,供应链优势只是一次性入场券。前者会自己累积,后者会被人追上。至于要不要成为 SHEGLAM,答案取决于橘朵想被记住成什么。想被记住成便宜好用的那个,就得接受 1 到 10 美元的价格战,用 SKU 密度换货架面积;想被记住成非它不可的那个,就得接受在亚马逊永远不是第一。
封面来源/图虫创意
(来源:雨果网的朋友们)
 闽公网安备35020602003453号