










 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-10-12 10:45
欧盟跨境电商进口规则再迎新变化!
自2026年11月1日起,欧盟将对从欧盟以外地区进入的电商商品征收每件€2的欧盟处理费(Union Handling Fee,简称UHF)。与此前针对€150及以下低价值包裹的€3临时关税不同,这项处理费不设商品价值门槛,商品价值高低都可能适用。
更值得卖家注意的是,这项费用原则上不予退还,即使商品存在质量问题或消费者退货,也不能据此认定处理费可以退回。
对于布局欧洲市场、采用跨境直发模式的卖家来说,这意味着物流成本、商品定价和退货成本都需要重新评估。
一、欧盟€2处理费,什么时候开始实施?
根据欧盟委员会发布的海关改革指引,以及爱尔兰税务海关部门公布的说明,€2处理费将于2026年11月1日开始实施。
这项费用主要用于覆盖海关处理电商包裹产生的相关成本,包括数据核验、风险分析、文件审核以及必要的实物检查等。
需要注意的是,€2处理费并不是此前已经实施的€3临时关税,而是两项独立的费用。
二、€2处理费与€3关税,有什么区别?
从2026年7月1日起,欧盟已对符合条件的€150及以下低价值进口电商商品实施每件€3的临时关税。
而从11月1日起,新的€2处理费将进一步实施,且不设商品价值门槛。
两项费用的主要区别如下:
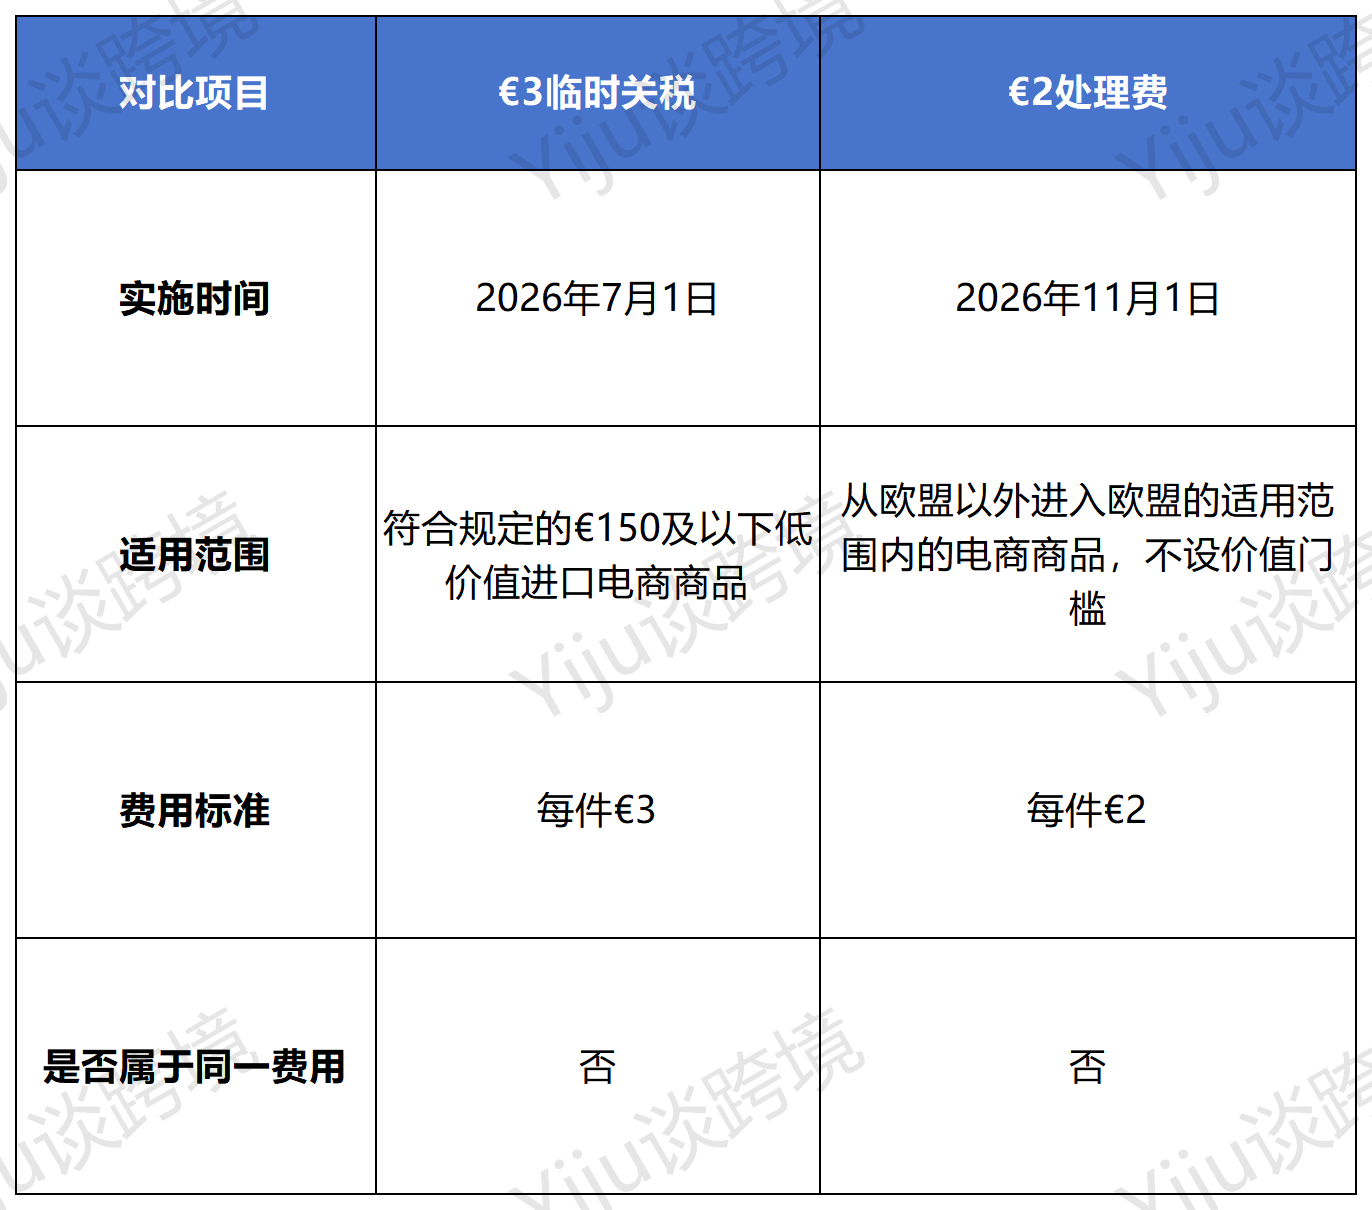 图片来源:Yiju谈跨境
对于符合两项收费条件的商品,卖家需要同时考虑这两笔费用。
例如,一件从中国直发欧盟、申报价值为€20的商品,如果同时符合两项费用的适用条件,那么仅这两项费用就可能合计达到€5。
这里的€5不包含增值税、正常适用的关税、运输费及其他物流费用。实际征收仍需以商品、交易和申报情况为准。
不少卖家此前关注欧盟低价值包裹关税,容易将€2处理费也理解为只针对低于€150的商品。
但从目前公布的官方指引来看,€2处理费不设商品价值门槛。
也就是说,不能简单认为商品售价超过€150,就可以免除这项处理费。
对于跨境直发卖家而言,无论销售低客单价商品,还是售价相对较高的商品,都需要核查自身物流及进口安排是否符合处理费的适用条件。
同时需要区分不同业务模式:从欧盟以外直接发往欧盟消费者的电商包裹,与已经存放在欧盟境内仓库、再从当地发货的订单,进口环节和费用发生时点并不相同,不能一概而论。
根据爱尔兰税务海关部门于2026年9月30日公布的官方说明,€2处理费属于不可退还的费用。
即使商品存在质量问题,或者消费者收到商品后申请退货,也不能因此要求退还这笔处理费。
这意味着,退货可能不仅带来逆向物流费用、商品折损和售后处理成本,还可能让已经发生的进口处理费成为无法收回的成本。
对于服装、鞋靴、家居用品及其他退货率较高的品类,卖家尤其需要重视这一变化。
需要说明的是,上述官方说明来自爱尔兰税务海关部门。卖家在实际业务中,还应核对适用于具体交易和目的地的正式规则及平台执行安排,避免将个别操作细节直接套用到所有场景。
1.重新核算欧洲站商品利润
将€2处理费纳入成本测算,并结合商品售价、采购成本、头程运费、平台佣金、VAT、退货率等因素,重新评估不同SKU的利润空间。
对于低客单价商品,固定费用占售价的比例可能更高,应优先排查利润较薄的产品。
2.梳理现有物流及库存模式
区分中国直发、第三方海外仓发货和亚马逊FBA等不同模式,明确商品在哪里完成进口清关、相关费用由谁承担,以及平台或物流服务商如何处理新增费用。
需要注意,海外仓模式并不意味着商品可以自动免除进口环节的费用,关键在于货物进入欧盟时的实际进口安排。
3.提前检查平台收费及清关安排
关注亚马逊、Temu、SHEIN、eBay等平台后续发布的相关通知,核实平台、卖家和物流服务商之间的费用承担方式。
同时检查报关数据、商品价值申报、进口责任主体及物流账单,确保收费依据清晰,避免重复计费或遗漏成本。
4.重新评估退货成本
对于退货率较高的商品,应将不可退还的处理费纳入退货成本模型,并优化商品描述、尺码信息、质量控制和售后流程,尽量减少因信息不充分或产品质量问题引发的退货。
从€150及以下商品的€3临时关税,到不设价值门槛的€2处理费,再到退货后相关费用可能无法收回,卖家都需要提前核算成本、梳理物流模式并做好合规准备。
对于计划继续深耕欧洲市场的跨境卖家来说,及时跟进政策、明确进口责任、做好税务与成本管理,才能更稳妥地应对新规带来的经营变化。
以上就是Yiju谈跨境给大家带来的内容分享,欢迎随时在评论区留言讨论!
封面来源/图虫创意
(来源:Yiju谈跨境)


 闽公网安备35020602003453号