









 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-10-27 16:22
2026年,巴西税务接连出现新变化,低价值进口商品的进口税规则调整,消费税改革也进入测试阶段,2027年还将迎来新的税制变化。
这篇Yiju谈跨境一次讲清巴西近期税务变化、对跨境卖家的影响,以及现在应该提前做好哪些准备。
实施时间:2026年5月12日起
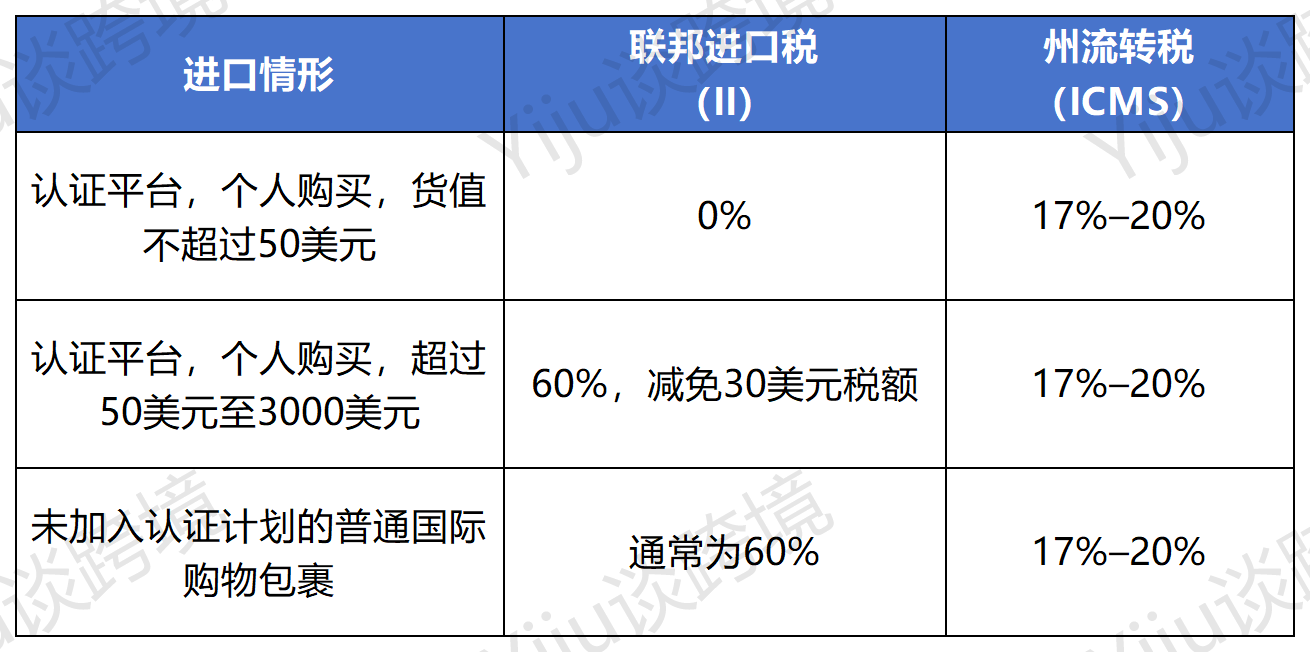
巴西政府调整了国际小包裹的进口税规则。根据巴西联邦税务局公布的现行规定,符合条件的个人消费者通过加入“合规汇款计划”(Remessa Conforme,简称PRC)的认证电商平台购买商品,可以适用新的税率。
 图片来源:Yiju谈跨境
注*表格针对简化国际包裹进口制度,不适用于所有商业进口模式。
对中国跨境卖家的影响:
1.低客单价商品的竞争力可能改善:符合条件的认证平台订单,联邦进口税下降,有机会降低消费者的最终支付成本。
2.ICMS并没有取消:即使进口税为零,消费者仍需承担州流转税,不能直接说为“巴西50美元以下商品完全免税”。
3.平台合规和物流模式更加重要:是否加入PRC、订单的进口申报方式及收件人身份,都可能影响税费计算和清关效率。
需要注意,2026年9月巴西还通过了相关法律,授权政府调整简化进口制度的税率,但具体执行仍应以实际生效的法规和税务机关公布的规则为准。
实施时间:2026年开始测试,2027年起进入下一阶段
这是更值得使用巴西本地公司、本地仓储或本地库存的卖家长期关注的改革。
巴西正在逐步重构原有的间接税体系,核心是引入两项新税:
CBS:联邦商品与服务税
Contribuição sobre Bens e Serviços,主要用于逐步替代联邦层面的PIS、COFINS等相关税制。
IBS:州及市级商品与服务税
Imposto sobre Bens e Serviços,逐步替代州级ICMS和市级ISS,改革将分阶段推进。
根据巴西联邦税务局公布的改革安排,2026年是测试期,测试税率为CBS 0.9%、IBS 0.1%;符合规定并履行相关附加申报义务的纳税人,可以适用相应的测试期缴纳豁免安排。2027年起,PIS和COFINS将退出,CBS进入正式实施阶段;ICMS和ISS则在2029—2032年逐步过渡至IBS,预计2033年完成全面切换。
对跨境卖家的影响主要有三点:
1.税务核算方式需要调整:如果你通过巴西本地公司经营,原有税种与新税种之间的衔接可能影响销售成本、进项税抵扣及现金流。
2.电子发票系统需要适配:巴西正在更新电子税务单据的字段和申报要求,企业需要关注平台、ERP和本地会计系统是否支持新税制。
3.不要直接将测试税率视为最终税负:2026年的0.9%和0.1%是测试阶段税率,不能简单理解为2027年后的实际综合税率。
亚马逊巴西站也已针对FBA卖家发布相关改革说明,指出2026年测试期的税务字段与2027年起的制度变化需要区分。
巴西简易税制(Simples Nacional)是符合条件的小型企业可以选择的税务制度。2026年8月,巴西简易税制管理委员会公布了为消费税改革配套的监管调整,将CBS、IBS纳入相关制度规则,并同步调整征收、监管及行政争议处理规定。
对使用巴西本地公司的中国卖家而言,这意味着:
1.不能仅凭“注册了巴西公司”就认定可以适用简易税制,仍需核实企业资格、业务类型及相关条件。
2.需要让本地会计师重新评估现有税制选择,尤其是销售规模扩大、经营模式变化或有进项税抵扣需求的企业。
3.应关注2027年起的制度衔接安排,提前确认申报方式、发票字段以及是否需要调整税务登记和会计系统。
简易税制的具体选择和税务效果取决于企业情况,不能简单认为新税制一定会增加或降低所有卖家的税负。
现在建议卖家做好这4项准备:
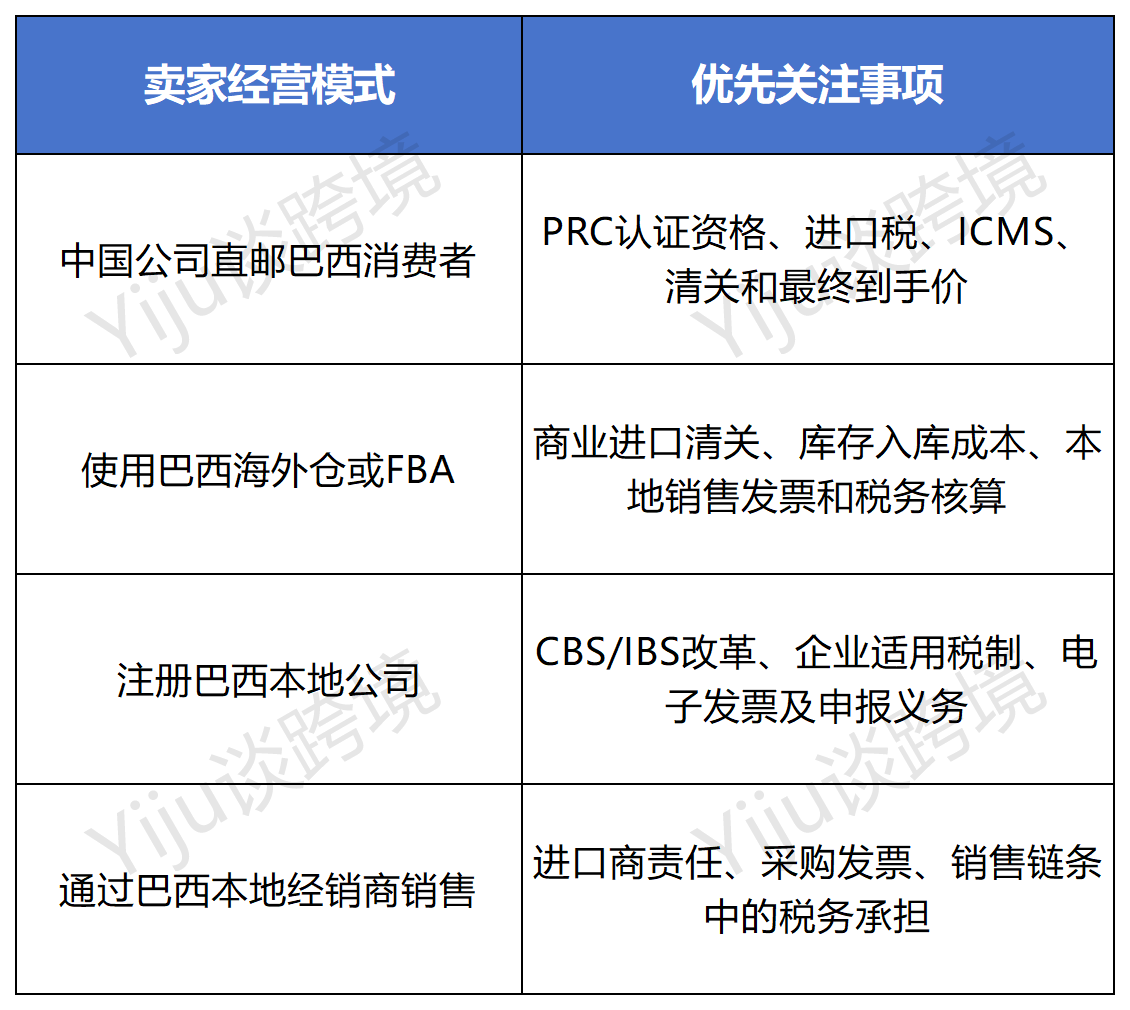
1.先确认实际经营模式
区分跨境直邮、商业批量进口、巴西本地公司销售和海外仓销售,不要直接套用个人小包裹税率。
 图片来源:Yiju谈跨境
2.重新核算商品到岸成本
将进口税、ICMS、运费、清关费用及平台相关费用纳入测算,避免只看商品售价和平台佣金。
3.提前检查发票和申报系统
如果使用巴西本地公司经营,联系当地会计师确认2026年测试期的适用义务及2027年系统切换计划。
4.重新评估巴西市场的定价策略
低价值跨境包裹的进口税优惠,可能影响不同商品价格带的竞争力,但最终效果还取决于ICMS、物流和平台规则。
巴西市场仍有机会,但税务合规不能只看眼前。
对于跨境卖家来说,现阶段建议重点关注进口税及ICMS、CBS/IBS税改进度,以及本地公司的发票和申报要求。
尤其是计划布局巴西本土公司、海外仓或FBA的卖家,更要提前梳理经营模式与税务安排,避免因规则理解不到位影响成本和后续运营。
以上就是Yiju谈跨境给大家带来的内容分享,欢迎随时在评论区留言讨论!
封面来源/图虫创意
(来源:Yiju谈跨境)



 闽公网安备35020602003453号