









 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-10-27 15:48
让我们来设想一个场景——
一家美国公司在加利福尼亚州设有办公室、仓库和员工,客户主要分布在加州和纽约州。
公司全年营业收入1,000万美元,经营利润200万美元,并且在两个州均有所得税申报义务。
那么,这200万美元利润应该怎么分?是否两个州都要按照200万美元征税?
这就涉及美国州所得税中的所得分摊(Apportionment)。
对于跨州经营的企业,各州按照法定分摊公式,确定有多少经营所得应归属于本州,再据此计算州所得税。
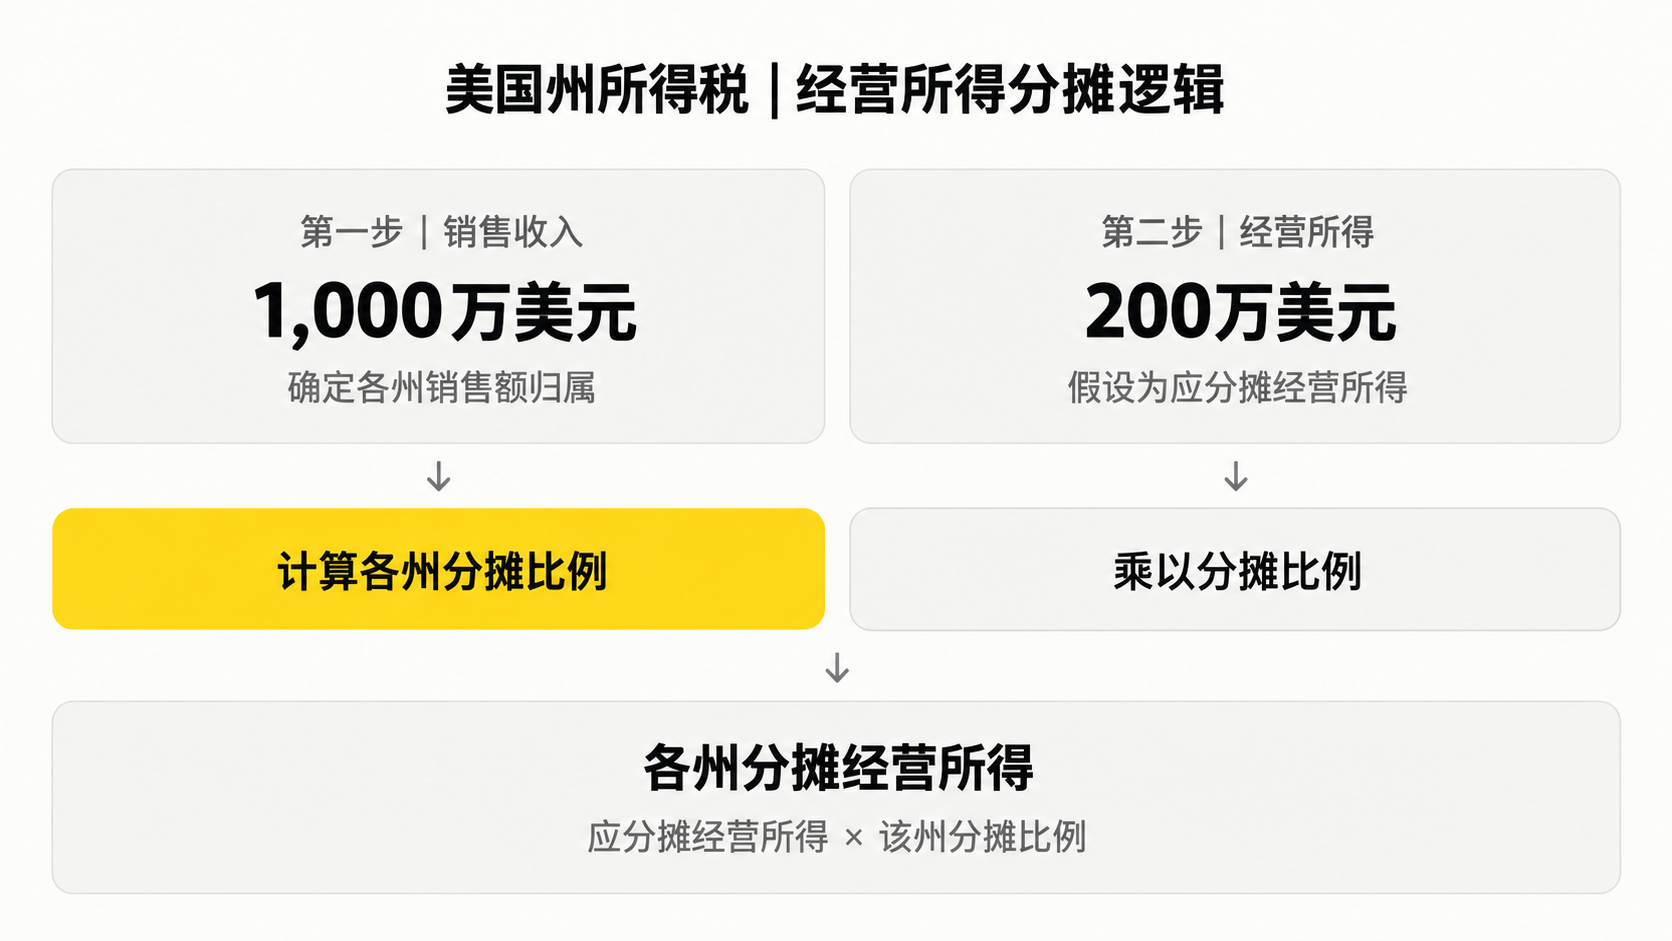
多州所得税分摊的基本公式是:
某州分摊经营所得 = 应分摊经营所得 × 该州分摊比例
企业首先根据适用的税法确定经营所得,再按照各州规定计算分摊比例。
需要注意两个概念:
• 销售收入: 通常用于计算各州的分摊比例。
• 经营所得: 根据分摊比例计算归属于各州的利润。
例如,开头公司的经营利润为200万美元。假设经过税务调整后,应分摊经营所得仍为200万美元,那么只需要确定加州和纽约州各自的分摊比例,就可以计算对应的经营所得。
另外,美国税法还区分经营所得(Business Income)与非经营所得(Nonbusiness Income)。前者通常通过分摊公式计算,后者按照相应的收入归属规则处理。
本文仅讨论经营所得的分摊。
 图片来源:艾凡咨询
美国各州采用的所得分摊公式并不完全相同,常见的有两种。
1. 单一销售额因素法(Single-Sales Factor)
这种方法按照企业在某州的销售收入占比,确定经营所得的分摊比例。
某州分摊比例 = 归属于该州的销售额 ÷ 按规定计入公式的总销售额
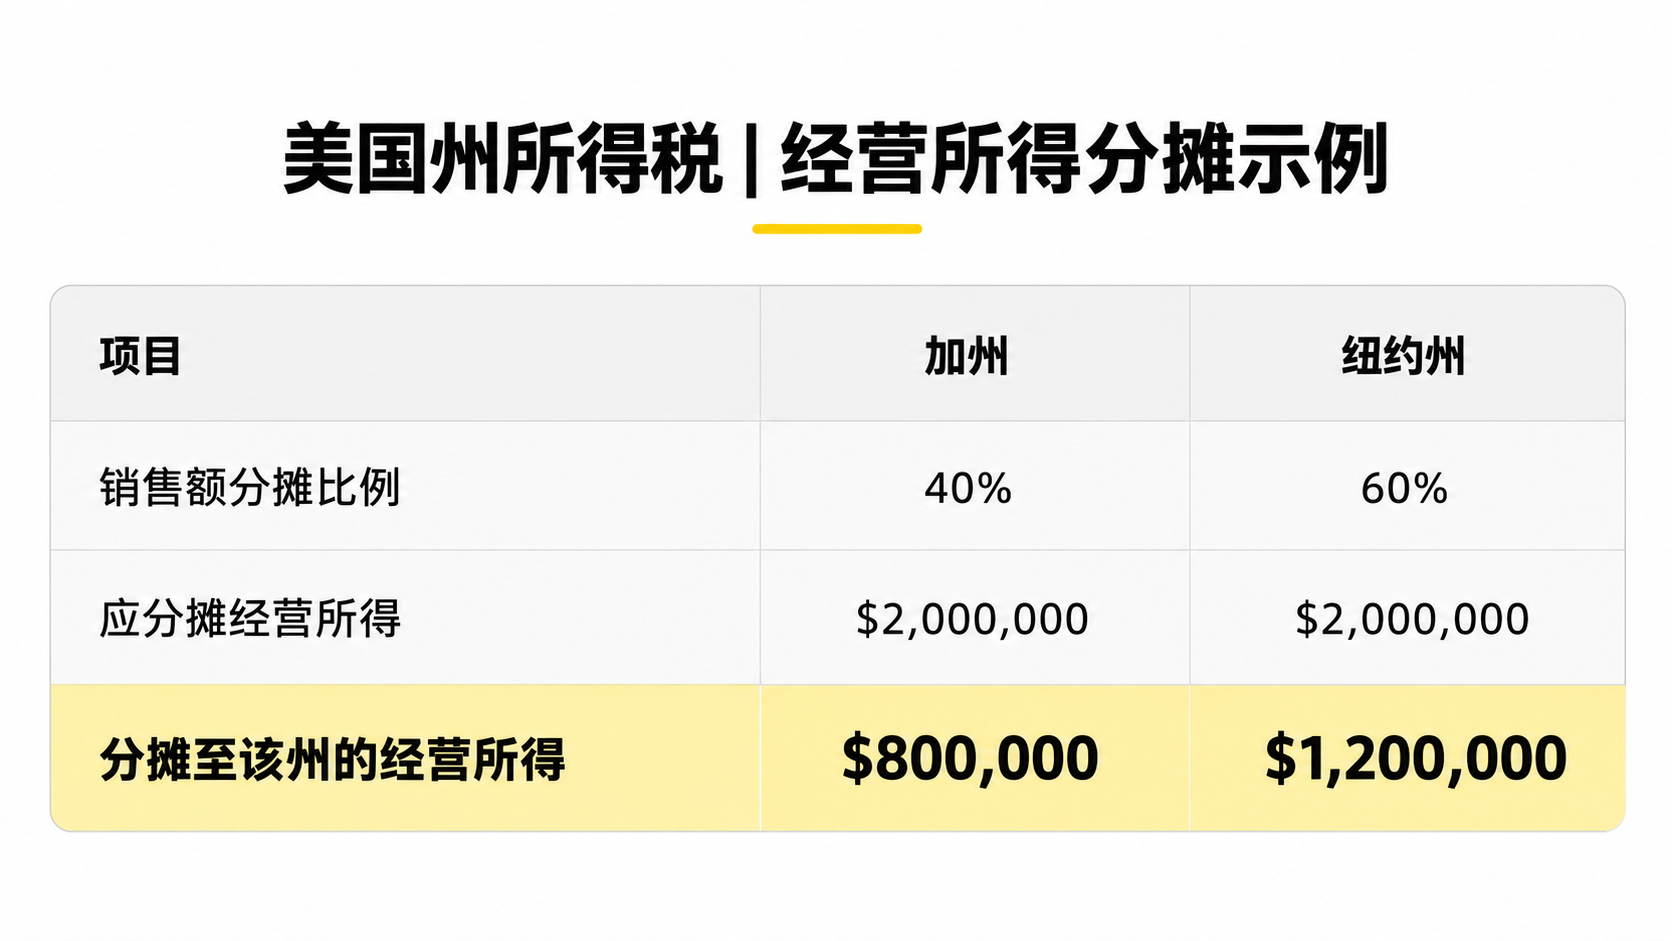
假设开头公司的1,000万美元销售收入中:
• 加州销售收入400万美元,占40%。
• 纽约州销售收入600万美元,占60%。
那么,按照单一销售额因素法计算:
 图片来源:艾凡咨询
也就是说,公司200万美元的经营所得,按照这一公式分别分摊80万美元至加州、120万美元至纽约州。
目前,加州大多数企业及纽约州一般企业的所得分摊,均主要采用单一销售额因素法。
2. 三因素分摊法(Three-Factor Apportionment)
三因素分摊法同时考虑销售额、财产和员工薪酬。
传统等权公式为:
分摊比例 =(销售额占比 + 财产占比 + 工资薪酬占比)÷ 3
与单一销售额因素法相比,三因素法还将企业在各州拥有的经营财产、支付的工资纳入计算。
目前,加州符合条件的农业、采掘等特定经营活动仍适用等权三因素分摊法。
具体采用哪种公式,由申报州的规定及企业经营活动性质决定。
在单一销售额因素法下,确定销售收入的州别归属,是计算分摊比例的关键。
前文公司的1,000万美元收入中,加州占400万美元,纽约州占600万美元。这些金额如何确定?
1. 实体商品销售:按照交付目的地判断
对于实体商品,通常根据商品的交付地点或最终目的地确定销售收入归属。
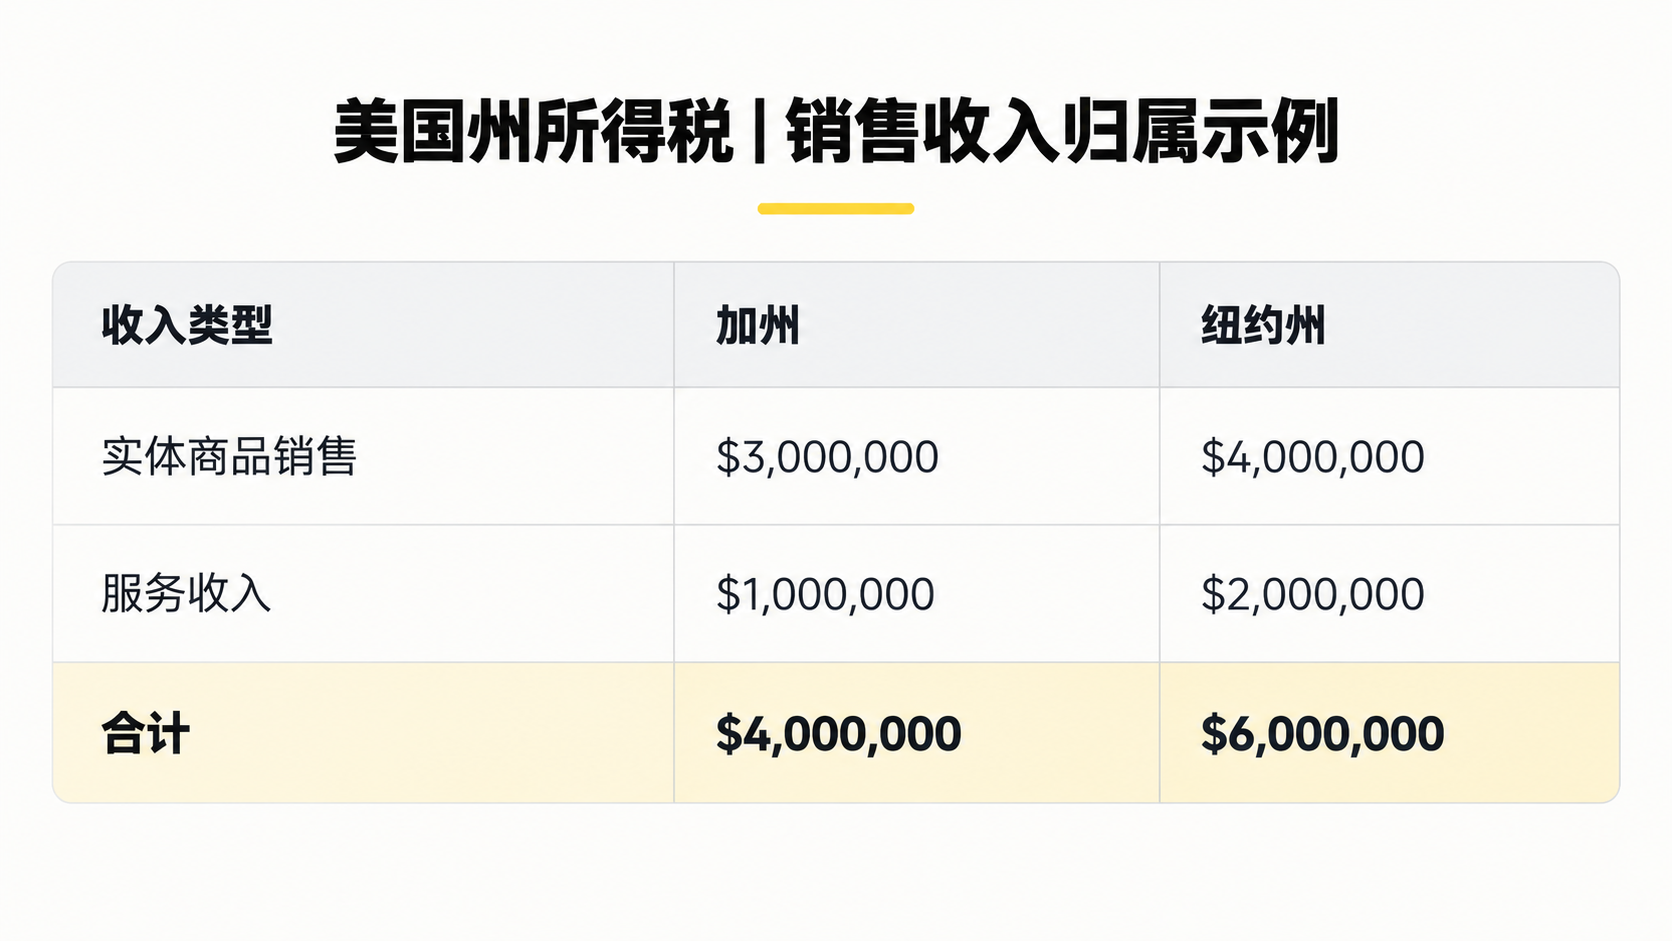
假设前文公司的1,000万美元收入中,有700万美元来自实体商品销售:
• 300万美元商品交付至加州。
• 400万美元商品交付至纽约州。
虽然商品全部从加州仓库发货,但交付至纽约州客户的400万美元销售收入,按照纽约州的一般规则应归属于纽约州。
对于使用亚马逊FBA或第三方仓库的跨境卖家,同样需要区分商品存储地点和最终交付地点。
2. 服务收入:关注客户获得服务利益的地点
服务收入通常需要采用不同于实体商品的归属规则。
加州采用市场所在地归属法(Market-Based Sourcing),根据客户获得服务利益的地点确定服务收入归属。
纽约州也采用市场导向的收入归属制度,并根据服务类别规定具体判断方法。
继续使用前文公司的数据。
假设剩余300万美元来自配套服务,按照两州适用的规则确定:
• 100万美元归属于加州。
• 200万美元归属于纽约州。
将两类收入汇总:
 图片来源:艾凡咨询
这就是前文40%和60%分摊比例的计算依据。
因此,企业不能仅凭办公室所在地、合同签订地点或收款账户,确定所有销售收入的归属。
3. 无法确定收入归属怎么办?
对于服务型企业,客户使用服务的地点有时难以直接确定。
企业应优先根据合同、订单、客户信息及服务使用记录确认收入归属。证据不足时,再依照相关州规定的判断顺序,采用合理估算或其他允许的方法。
企业还应保留相应记录,作为所得分摊计算的依据。
1. 各州分摊比例相加,不一定等于100%
前文公司的加州和纽约州分摊比例分别为40%和60%,两者相加正好是100%。
但这并不是美国多州所得税分摊的统一要求。
因为各州有自己的销售收入归属规定。企业申报加州所得税时,需要根据加州规定计算加州的分摊比例;申报纽约州所得税时,也需要根据纽约州规定重新计算。
因此,即使加州计算出的比例为40%,也不能直接认定纽约州的比例就是剩余的60%。
本文的计算结果恰好相加为100%,是因为案例假设两州采用的收入归属结果一致。实际申报时,两州的计算结果可能并不互补。
2. 注册地址和成本发生地,不决定全部利润归属
前文公司的员工、仓库和办公室全部位于加州,但按照适用的单一销售额因素法,仍有120万美元经营所得分摊至纽约州。
企业不能仅凭注册地、办公地点或成本发生地,判断全部经营所得应归属于哪个州。
同时,企业需要先确认自身在相应州是否负有所得税申报义务,再进行所得分摊计算。
3. 分摊经营所得不等于最终应纳税额
所得分摊只是州所得税计算的一部分。
在确定分摊经营所得后,企业还需要根据各州规定,处理所得调整、亏损扣除及税率等问题。
此外,部分州设有最低税额要求。
例如,加州一般公司适用800美元的最低特许经营税,符合条件的公司可享受首个纳税年度的最低税豁免。
因此,即使企业在某州分摊的经营所得较少,也不能直接认定该州没有申报或缴税义务。
封面来源/图虫创意
(来源:Sheng老师跨境财税)
 收录于以下专栏



 闽公网安备35020602003453号