









 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-11-06 15:00
不少亚马逊卖家在查看订单时,会发现平台已经自动向买家收取销售税,并将税款直接缴给相应州的税务部门。
既然亚马逊已经完成代收代缴,卖家为什么还需要提交自己的销售税申报表?平台已经代缴的销售额,申报时又该怎么处理?
这涉及美国各州的市场平台代征制度,以及卖家自身的税务登记和申报义务。
根据美国各州的市场平台代征(Marketplace Facilitator)法规,符合条件的市场平台需要对平台促成的应税交易代收并缴纳销售税。
亚马逊作为平台经营者,会根据买家的收货地址和商品税务分类计算销售税,再将税款直接缴给相应州的税务部门。
但平台代征解决的是平台订单的销售税收缴问题,卖家自身的税务登记和申报义务仍需单独判断。
例如,卖家同时经营亚马逊店铺和独立站,亚马逊订单的销售税由平台代征,独立站订单则可能仍需要卖家自行计算、收取和申报。
如果卖家已经在某个州取得销售税许可证(Sales Tax Permit),还需要按照该州规定的申报周期提交申报表。即使当期没有需要自行缴纳的销售税,也可能需要进行零申报。
对于只通过亚马逊等市场平台销售、没有其他州税务关联的远程卖家,部分州允许其免于单独登记销售税账户。
是否适用豁免,要结合当地规定和平台出具的代征证明判断。
实际申报时,卖家最容易出现的错误,是直接把平台已经代征的销售额从申报表中删除。
事实上,不少州要求卖家先报告总销售额,再将已经由平台代征的部分作为扣除项或单独列示。
具体填写方式取决于所在州的申报表设计。
以得克萨斯州为例,假设一家已经取得销售税许可证的远程卖家,在某个申报期内有以下销售:
• 通过亚马逊向得州客户销售商品30,000美元,销售税由平台代征;
• 通过独立站向得州客户销售应税商品20,000美元,需要自行收取销售税。
根据得州税务部门的申报要求,卖家需要填写:
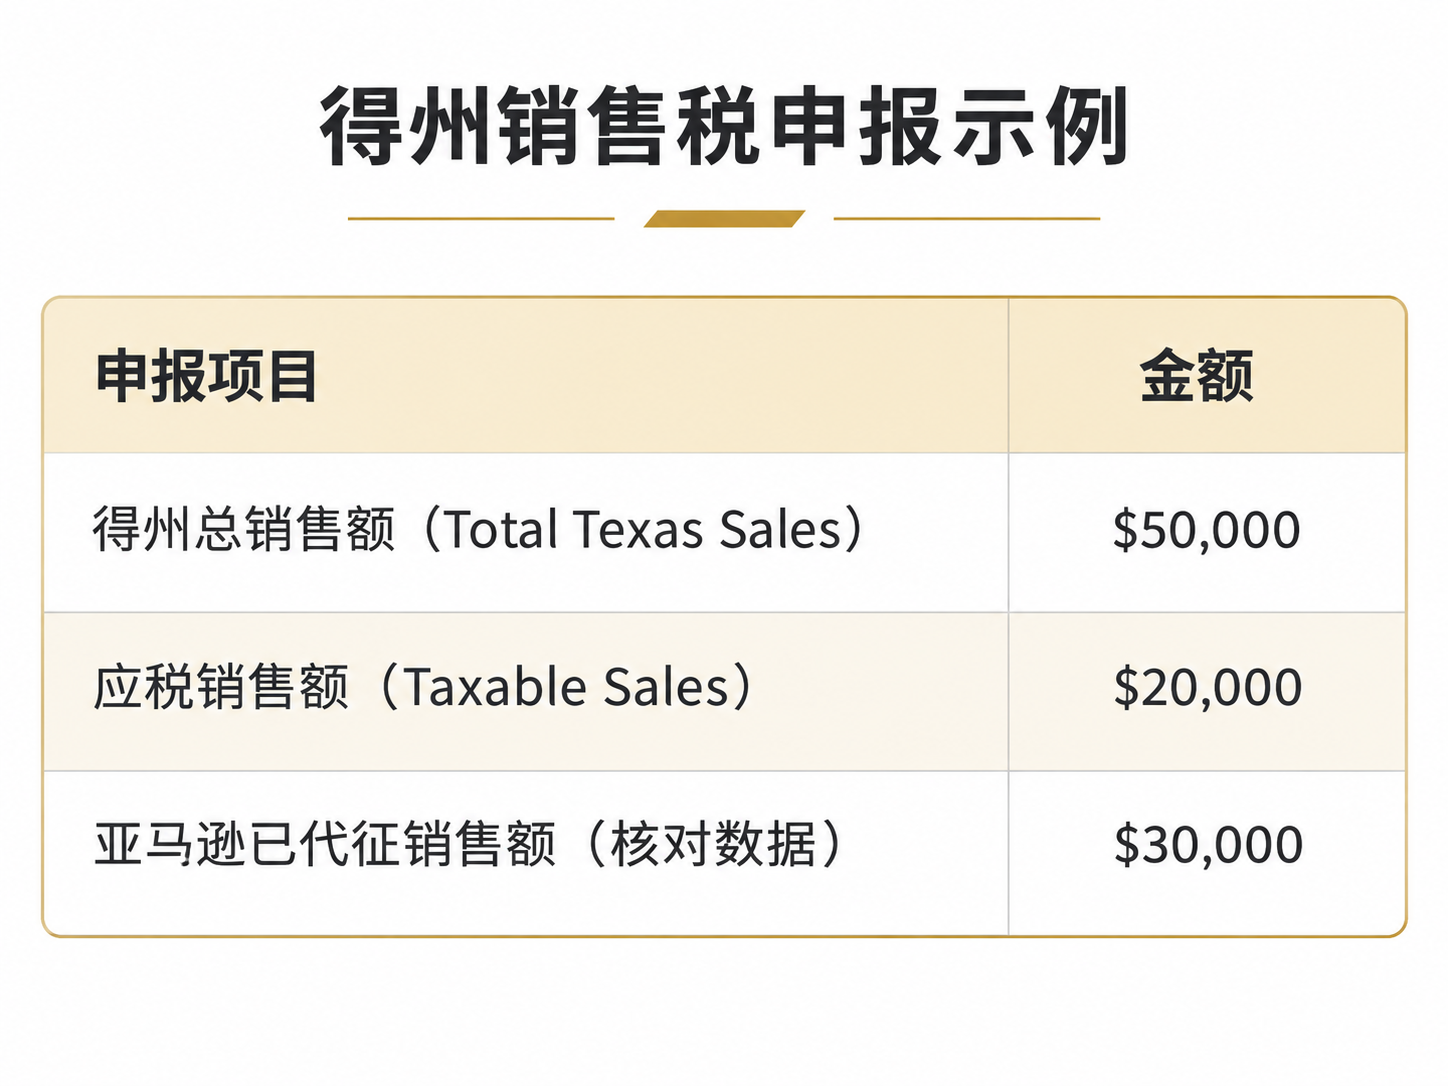 图片来源:自制
也就是说,亚马逊订单仍然计入总销售额,但已经由平台代征的部分,不再计入卖家需要自行缴税的应税销售额。
得州税务部门还明确规定,远程卖家判断是否达到50万美元的销售额门槛时,需要将平台销售额一并计算。
即使亚马逊已经代收代缴,这部分收入仍会影响卖家是否达到经济关联门槛。
例如,卖家在前12个日历月内,通过亚马逊和独立站向得州客户销售的总收入超过50万美元,就可能失去远程卖家的登记豁免,需要为独立站等平台以外的得州销售办理税务登记并履行收税义务。
这里还有一个容易忽略的细节:如果卖家在得州已经有销售税申报账户,就不能因为当期销售税全部由亚马逊代征而自行停止申报。
得州要求已负有申报义务的企业按期提交申报表,即使当期没有应税销售额或应缴税款也一样。
亚马逊代征销售税,并不能覆盖卖家在美国经营过程中产生的其他税务义务。
首先是亚马逊物流(FBA)库存所在州的税务关联。
商品存放在美国仓库,可能使卖家与库存所在州形成实体税务关联。
不过,使用FBA是否需要单独登记销售税账户,还要看当地针对市场平台卖家的具体豁免规定。
得州就有一项针对远程卖家的特殊规定:如果卖家在得州的唯一实体存在是暂存在市场平台仓库中的商品,且前12个日历月的销售额低于50万美元,同时平台已确认承担代征义务,卖家可以适用相应的销售税登记豁免。
但如果超过这一门槛,卖家就需要重新评估登记和收税义务。
更值得关注的是,如果卖家属于C公司、LLC等应税实体,库存暂存在得州的平台仓库,还可能产生得州特许经营税的申报义务。
其次是平台代征与税额计算服务的区别。
亚马逊的市场平台代征由平台负责计算、收取并向税务部门缴纳税款。
而税额计算服务主要为卖家提供税额计算支持,相关税款可能会支付给卖家,由卖家自行申报和缴纳。
两种服务的责任分配不同,不能看到订单显示已收取销售税,就默认税款已经由平台缴清。
实际申报前,卖家可以从亚马逊后台下载平台代征税款报告和订单交易明细,按州核对销售额、退款、平台代征税款,以及是否存在需要自行缴纳的税款。
销售额也不能直接按照亚马逊扣除佣金、FBA费用后的实际到账金额计算。
平台服务费属于经营支出,不能直接冲减销售税申报表要求报告的销售额。
得州税务部门要求相关销售税记录至少保存四年,卖家应妥善留存平台交易报告、代征记录、退款明细及申报凭证,以便后续核对或应对税务审查。
亚马逊代收销售税后,卖家仍要关注自身的登记状态、平台以外的销售收入,以及库存所在州可能产生的其他税务义务。
把平台代征数据与企业自己的销售记录核对清楚,才能避免重复缴税或漏报。
封面来源/图虫创意
(来源:Sheng老师跨境财税)
以上内容属作者个人观点,不代表雨果跨境立场!本文经原作者授权转载,转载需经原作者授权同意。
 收录于以下专栏


 闽公网安备35020602003453号