










 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-09-24 17:33
随着跨境电商行业迈向精细化运营的新阶段,越来越多的出海企业开始通过架构设计来优化全球资源配置。常见的模式是将日常运营、物流统筹、市场投放等核心团队保留在香港或国内母公司,同时利用境外主体在美国开展电商业务。
然而,不少企业在填报美国外国公司企业所得税税表(Form 1120-F)时,一个极具实用价值且不能被忽视的合规痛点随之浮现:
如果香港/国内母公司的运营员工既负责美国站点的业务,又兼顾全球其他市场的运营,他们的薪酬费用能否在美国税前扣除?具体应当如何合规分摊与申报?
本文,将基于美国国内收入法典(IRC)及相关财政部官方条例(Treas. Reg.),从法理依据、四大合规分摊方法、Form 1120-F表单实操、转让定价风控、审计避险五大维度,为广大跨境出海企业拆解非美国本土运营员工薪酬美税税前扣除全流程合规方案。
一、法理依据:IRC §882(c)与§861框架
外国公司通过美国境外主体开展电商业务,只要被认定在美国境内从事贸易经营活动(USTB),产生有效关联收入(Effectively Connected Income, 简称 ECI),就需要申报Form 1120-F缴纳美国联邦企业所得税。与之相对应,税法同样明确:与ECI直接相关的境外合理运营支出,允许依法税前扣除。
1、扣除核心依据:IRC §882 (c)(1)
境外薪酬想要在美国税前扣除,唯一硬性前提是费用必须和美国ECI存在事实关联(Connected with Income)。
简单来说,只要香港/内地员工的工作内容,真实为美国站点店铺运营、广告投放、订单履约、品牌运营、供应链管理等业务赋能,最终助力美国市场产生应税销售收入,该部分人力薪酬在法律层面就具备税前扣除资格。
2、费用分摊机制:Treas. Reg. §1.861-8
对于跨国共享的员工薪酬,企业不能随意估算比例扣除,必须严格遵循IRS官方规定的「归属+分摊」两步合规流程。
第一步:费用归属(Allocation)
将薪酬费用精准归类到对应收入大类(Class of Gross Income),跨境电商场景下,香港运营团队薪酬统一归属至“全球电商销售收入”,排除房租、特许权使用费、投资收益等无关收入对应的成本。
第二步:费用分摊(Apportionment)
当该类总收入既包含美国ECI收入(如美国站点销售额),又包含非ECI收入(如欧洲、日本或香港本地销售额)时,必须依托客观业务数据,选取合理分摊基数,拆分出归属美国业务的可抵扣部分。
⚠️ 重要避坑提醒:禁止主观随意设定分摊比例(比如直接按50/50拆分),若无客观业务数据支撑,一旦遭遇IRS税务稽查,该笔薪酬费用会被全额剔除,无法税前抵扣。
二、美国税法认可的4大薪酬分摊方法
根据美国财政部临时条例Treas. Reg. §1.861-8T (c)(1),分摊方式必须贴合业务实际,满足“合理事实关联性”(Reasonably Close Factual Relationship)原则。下面是跨境电商行业中最常用的四种合规分摊方式,不同岗位可精准匹配对应方案。
方式1:工时基础法(Time-Spent Basis)
美国应分摊薪酬=全球总薪酬×(服务于美国业务的实际工时÷全年度总实际工作工时)
适用场景:工作内容可按时间拆分的一线运营岗,并且在日常工作中有完善的工时记录(如通过Jira、Asana等项目管理软件或签到系统,按不同市场站点记录工作时间)。
适配岗位:店铺运营、美工设计、美国站专项售后等工作量能被时间线明确切分的岗位。
方式2:销售额基础法(Gross Sales/ Revenue Basis)
美国应分摊薪酬=全球总薪酬×(美国站点跨境电商营业收入÷全球各站点电商总营业收入)
适用场景:统筹多区域业务、无法精确拆分工时的管理岗,条例允许企业采用总销售额比例进行分摊,也是目前跨境大中型卖家最常用的分摊方式,数据易取证、逻辑易说服税务机关。
适配岗位:广告投放负责人、品牌总监、运营总监等其职能直接旨在驱动整体GMV增长的全局管理岗位。
方式3:销售量基础法(Units Sold Basis)
美国应分摊薪酬=全球总薪酬×( (美国站点总销量/订单量)÷(全球各站点总销量/订单量) )
适用场景:工作量和订单、包裹、客诉频次强绑定的岗位,费用的消耗与交易金额无关,而是与业务操作的物理频次直接成正比。
适配岗位:跨境客服、海外仓协调、物流跟单、退换货处理专员等工作量由处理包裹件数或客诉件数决定的岗位。
方式4:销货成本基础法(Cost of Goods Sold Basis)
美国应分摊薪酬=全球总薪酬×(美国站点结转的COGS÷全球各站点总COGS)
适用场景:职能高度集中在供应链上游的岗位,负责全球工厂的产能对接、原材料采购质检。
适配岗位:采购经理、质检工程师(QC)、驻厂跟单员、仓储供应链统筹人员等岗位。
三、Form 1120-F 表单申报实务路径
很多卖家误区:这类薪酬费用体现在香港母公司账目,不在美国分支机构账簿(Schedule L Books),就无法申报扣除。事实上,境外总部共享人力成本,需要通过Schedule H(Form 1120-F)逐层归集、穿透申报。
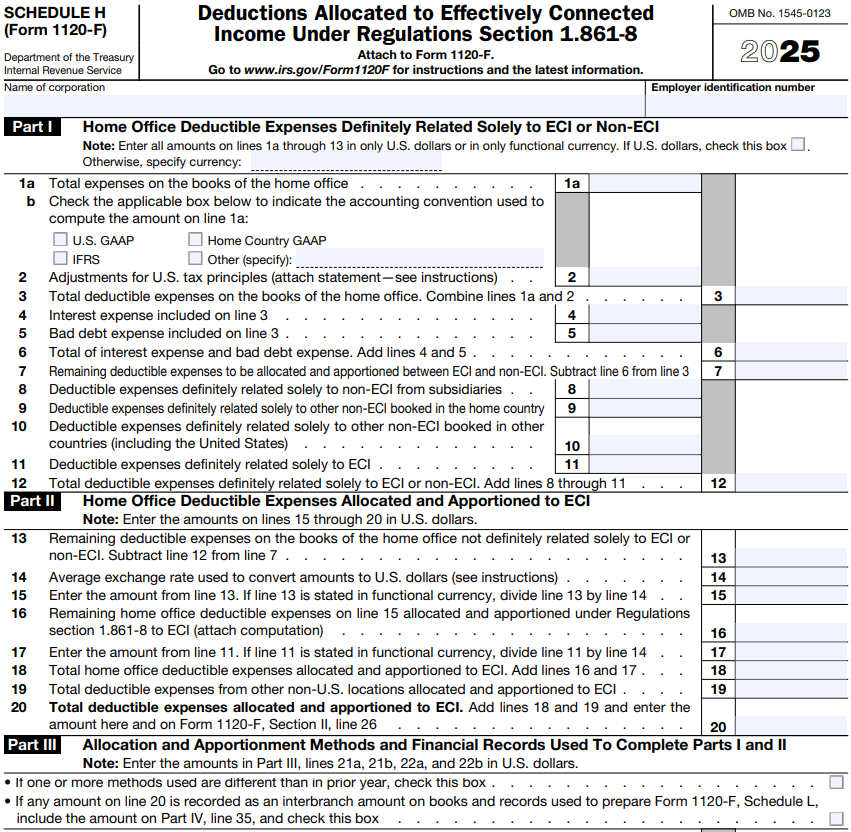
(图片来源:美国IRS)
1、归集全球总费用和原始数据
整理香港总部对应运营部门、相关岗位员工全年薪酬总账,包含工资、社保、绩效、年终奖等全部人力支出,保留工资表、银行发放流水、财务审计报表作为底层凭证。
2、明确费用归属类目,排除无关干扰
在Schedule H中编制清晰说明:该笔薪酬仅用于全球电商经营业务,并将其精确分配至“跨境电商销售”这一收入类别,以及剔除集团管理费、不动产租赁、投融资等与美国电商ECI无关的支出,排除无效抵扣项。
3、应用分摊公式,计算美国份额
结合企业岗位属性,选用工时、营收、订单、COGS任一法定分摊方式,计算出归属美国业务的薪酬金额,填入对应扣除栏目,同时在税务工作底稿留存完整分摊计算过程。
四、补充考量:转让定价的简要交叉审视
很多卖家容易混淆“分摊”(Apportionment)与“转让定价”(Transfer Pricing),实则二者属于美国税法下两套独立规则,架构不同,处理方式天差地别。
若两地属于同一法人下的分支机构:
直接适用分摊规则,按照合理比例拆分薪酬税前扣除即可,无需额外加收利润加成。
若两地属于独立法人(如香港母公司与美国子公司):
香港员工为美国子公司提供运营服务,法理上属于关联方劳务交易 (Inter-company Services),受IRC §482转让定价规则约束,双方必须签订正式关联服务协议,且该笔费用不能以“原价分摊”的形式直接入账,通常需要采用可比利润法 (CPM),在香港人力成本基础上附加一个符合独立交易原则的合理利润留成 (Markup),以服务费形式在美方子公司税前扣除,规避关联交易定价偏低引发的转让定价稽查风险。
五、两大核心税务风险与审计应对建议
在享受跨国费用扣除红利的同时,出海企业必须高度重视两大合规红线。
风险一:未按时申报触发惩罚性课税,直接丧失全部费用抵扣资格
根据Treas. Reg. §1.882-4规定,若企业被认定在美国从事贸易经营活动(USTB),却未按期申报Form 1120-F,IRS有权直接采用惩罚性课税方式,不允许企业抵扣任何运营成本、人力薪酬乃至销货成本(COGS),直接对美国站点全部销售收入按照21%联邦企业所得税率全额征税。
因此,只要存在美国电商经营行为,无论当期盈亏,务必按时完成Form 1120-F纳税申报;暂时未产生应税利润的企业,可做保护性申报(Protective Return),永久保留未来费用税前扣除的合法权利。
风险二:缺少同期资料支撑,分摊依据不充分被纳税调增
IRS对外国公司境外发生的管理费用及人工成本分摊一向审查严苛,企业必须在每年汇算清缴当期,同步留存同期合规档案 (Contemporaneous Documentation),形成完整证据链。
- 企业全球组织架构图(Org Chart)、各岗位职责说明书(Job Descriptions),佐证相关香港员工工作范围包含美国站点运营业务;
- 分摊所用原始业务数据:年度全球各区域营收报表、订单台账、工时系统导出记录、COGS核算表等;
- 费用分摊计算底稿、分摊方法选用说明、历年税务处理方式留存记录,保证核算逻辑可追溯、可复现。
跨境电商的跨境人工成本分摊,是一项高度依赖“事实与环境(Facts and Circumstances)”的技术性工作。企业应当针对不同性质的海外人工成本定制精准的分摊矩阵(Allocation Matrix),确保“言而有据、逻辑闭环”,方能建立稳固的境外费用美税抵扣通道。
封面来源/图虫创意
(来源:Amy聊跨境)
以上内容属作者个人观点,不代表雨果跨境立场!本文经原作者授权转载,转载需经原作者授权同意。



 闽公网安备35020602003453号