










 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-09-24 14:47
在过去很长一段时间里,将货物出口到美国并完成清关,对于大多数跨境电商和跨国贸易企业而言,几乎是一项“默认的权利”,只要资料齐全、如实申报,通关似乎只是时间问题。
然而,这一底层逻辑正在被彻底改写。
2026年6月3日,美国白宫签署发布了一项名为《加强海关执法》(Strengthening Customs Enforcement)的总统行政令。这份看似常规的文件,却如同一颗重磅炸弹,在全球跨境供应链中引发了剧烈震荡。
一个无法回避的剧变已经到来:
美国的进口监管,正式由“申报制”迈入“实质准入特权制”时代。向美国进口商品,不再被视为一种天然权利,而是被重新定义为一种特权。这意味着,合规能力已从“后勤保障”跃升为进入美国市场的第一准入项。
面对正在迅速坍缩的政策窗口期,企业该如何重新审视自身的供应链架构?又该如何规避那些可能导致业务瞬间停摆的系统性合规风险?
一、2026海关合规的“时间轴”与“降维打击”
本次行政令的核心矛头,直指过去行业内广泛存在的“零资产空壳进口商(IOR)”。美国海关及边境保护局(CBP)的政策推进表,呈现出了极强的节奏感与杀伤力。
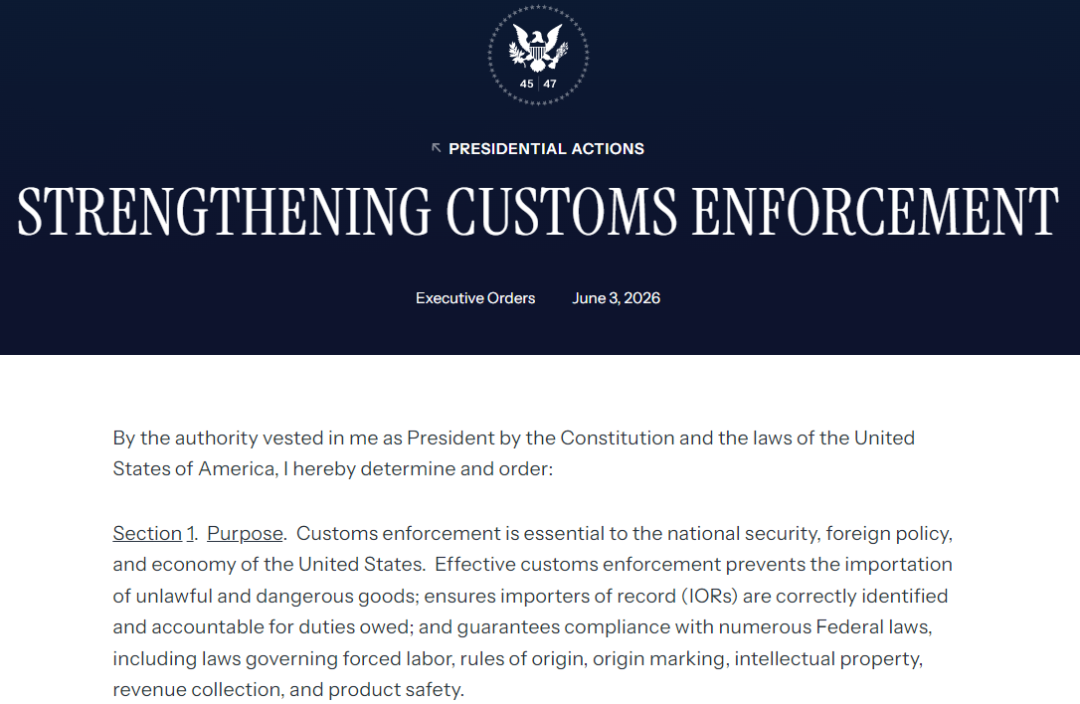
(图片来源:美国THE WHITE HOUSE)
1、2026年7月中旬(T+45天)
确立“实质性存在”审查的法律框架,法律基础奠定,监管方向明确。
2、2026年9月初(T+90天)
依据19 U.S.C.§1612法条启动加速没收程序,全面调高高风险货物海关保函(Customs Bond)门槛,实质性执法力度升级。
3、2026年11月底(T+180天)
新版IOR资格规则全面落地,强制要求进口商必须具备“最低限度有形美国资产”或提供高额抵押担保,合规门槛彻底抬高。
致命的“F865错误代码”与高昂查验代价
随着美国自动化商业环境(ACE)系统的全面升级,CBP的执法范式已从业界熟悉的“事后稽核”,彻底转向了“事前系统拦截”。
这意味着什么?一旦企业的海关保函失效,或IOR资质不满足新政的“实质美国属性”要求,ACE系统将直接触发F865错误代码(致命错误),拒绝接受任何报关申报。
简单来说:货物根本进不了美国。
更令人心惊的是,如果企业的注册地址或身份资料无法通过系统验证,海关查验率将直线飙升。单次5H/9H查验的隐性综合成本(包含仓储费、柜租、车架费及查验费等)通常在3,000美元至8,000美元之间。这笔费用,足以瞬间吞噬掉中小跨境企业单票货物的全部利润。
二、海关保函(Bond)的法律本质与精算逻辑
在准备应对策略之前,卖家必须首先纠正一个致命的常识性误区——海关保函(Bond)绝非保险,而是一份100%可追偿的履约担保书。本质上是一份涉及进口商(Principal)、担保公司(Surety)与美国海关(CBP)的三方法律契约,等同于进口商开给海关的“信用借条”。
一旦因关税欠缴或违规引发海关索赔,担保公司在向海关先行赔付后,会立即依据《担保总协议》(GIA)对进口商进行100%的资产追偿,并冻结其信用额度。更可怕的是,这种不可逆的坏账记录,将导致企业面临后续保费飙升乃至全行业拒保的绝境。
而对于每年进口频率达到或超过5次的企业,通常会选择购买连续保函。但在2026新政下,如何确保保函额度不“爆表”?
官方标准计算公式:
保函额度=max($50,000,过去或未来12个月总税费×10%),最终金额须按10,000美元递增单位向上取整。
【压力测试示例】假设某跨境企业上一年度在美缴纳的各项总税费(含普通关税、301惩罚性关税及各类规费)共计720,000美元,计算10%的风险覆盖金:$720,000×10%=72,000美元。
按照10,000美元递增取整规则,该企业全年的保函额度必须调整至80,000美元。
此外,企业必须高度警惕“叠加责任(Stacking Liability)”。
海关清算(Liquidation)通常需要长达314天。在这期间,每一笔在途或未清算的税费都会持续占用保函额度。若业务增长迅猛导致保函额度接近饱和,将触发海关财务办公室的“充足性审查(Sufficiency Review)”。未能及时增额的货物,将直接被滞留在美国口岸。
三、架构重塑: 跨越实质性存在的合规分水岭
2026年新政下,外国实体(Foreign IOR)正迎来前所未有的阵痛。
新规明确限制了外国实体的保函选择,默认仅允许其使用单次保函(STB)。若想申请连续保函,不仅审批极严,担保公司通常还会强制要求存入等额的现金抵押(Collateral)。
因此,将跨境架构向美国本土公司(US IOR)转型,已成为跨越合规门槛的必然趋势。
架构一:美国本土LLC (US IOR) PDF
税号与资质:拥有EIN/SSN,具备实质美国税务身份
2026新政限制:可正常申请连续Bond,整体监管压力中等
资产与合规要求:拥有本土银行流水、实体办公室或本地存货
核保难易度:相对容易(需提交租赁协议及公共账单核验)
架构二:外国实体 (Foreign IOR) PDF
税号与资质:无EIN,须通过CBP Form 5106申请进口商号
2026新政限制:连续Bond申请受限,且面临CTPAT等强制认证压力
资产与合规要求:强制要求持有美国有形资产或提供高额抵押
核保难易度:极难(担保公司对中港背景实体的审查空前严苛)
🚫 切勿踩雷:纸面空壳公司的末日
企业必须立刻停止依赖仅含注册代理(Registered Agent)地址的“纸面空壳公司”。合规的美国地址必须具备“可验证性”,即必须拥有独立的办公套房租赁协议、实体仓库,或受CBP认可的第三方海外仓(履约中心)地址。
四、合规,是通往美国市场的唯一入场券
2026年,注定将成为美国跨境出海史上具有里程碑意义的一年。
在高度数字化的全面铁腕执法环境下,过去那些依靠灰色地带、空壳架构、侥幸心理生存的模式,正在被系统性清除;未来想要稳定经营美国市场,核心底层逻辑只有一条:搭建具备真实美国实质性属性的合规财税与进口架构。
这不是一道选择题,而是一道必答题。从2026年7月实质审查落地,到2026年11月IOR新规全面执行,留给跨境企业整改的窗口期十分有限,拖延整改只会不断叠加扣货、罚款、资质作废的不可逆损失。
封面来源/图虫创意
(来源:Amy聊跨境)




 闽公网安备35020602003453号