










 免费参与·100+跨境活动

 免费下载·4000+跨境资料

 免费学习·2000+直播课程

 免费加入·15万+卖家交流群


2026-09-24 10:54
文章经授权转载自公众号:品牌工厂BrandsFactory
2026年3月,lululemon交出了2025财年成绩单:这家以千元瑜伽裤起家的品牌,全球净营收同比增长5%至111亿美元,看似体面,却已是2007年上市以来的最低增速。净利润同比下滑约13%至15.79亿美元,核心市场美洲的净收入同比下降约1%,全年同店销售下降3%。
2026年第二季度,lululemon仍在下滑:营收24.16亿美元,同比下降4%;净利润下降11%;美洲可比销售骤降12%,此前高增长的中国大陆也出现可比销售下降8%。
与此同时,一批来自中国的瑜伽服品牌正以三分之一甚至五分之一的价格,在北美攻城略地。
这不是一场简单的价格战,而是一场由供应链能力驱动的系统性平替革命。lululemon独霸多年的市场,正涌入越来越多的挑战者。【lululemon净利润暴跌13%,同店销售持续下滑,连巨头都扛不住老打法了。黑五旺季在即,继续烧广告堆GMV还是换条增长路径?10月15日深圳,2026黑五DTC旺季增长战略峰会,30+大卖现场拆解实战打法,更有Nile智能体电商首发,帮你把商品目录转化为AI销售渠道。点此立即报名】
01
选手入场
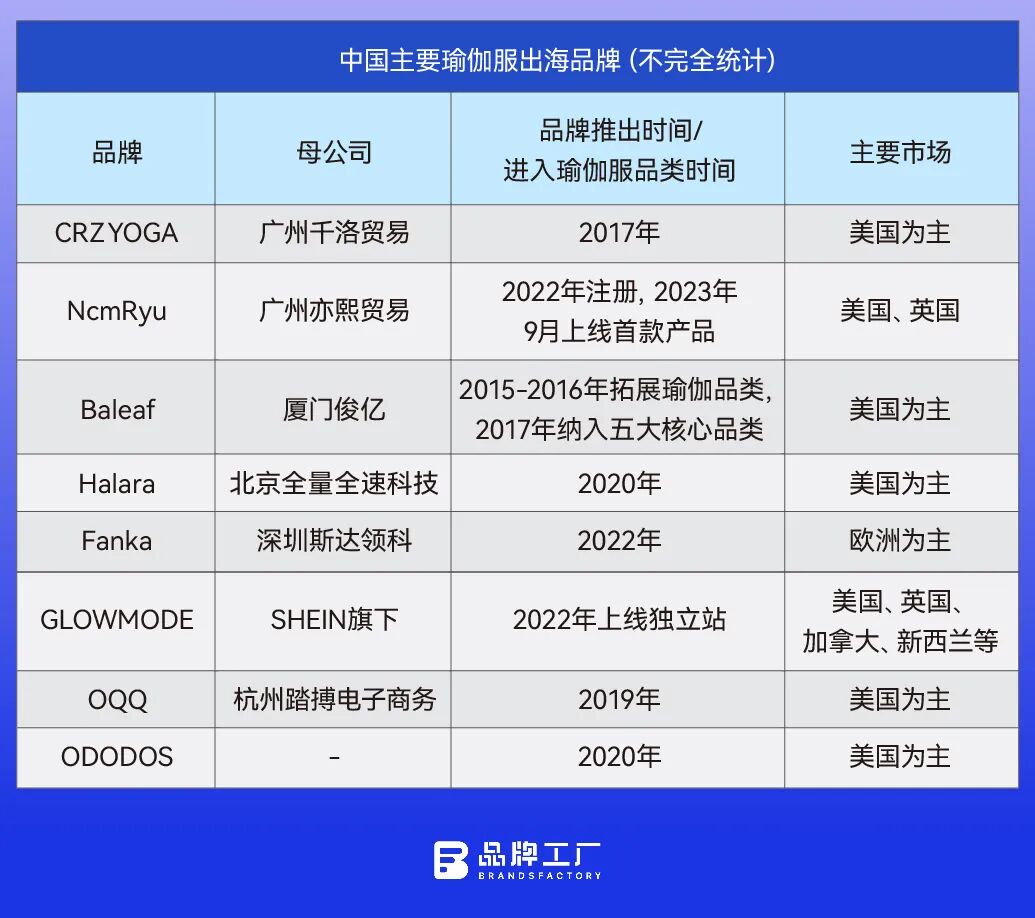
2017年,总部位于广州市番禺区南村镇的广州千洛贸易不再满足于给其他品牌供货,推出了瑜伽服品牌CRZ YOGA。广州千洛贸易成立于2006年,早期在eBay上供应运动内衣,踩中了跨境电商的红利期,2010年,跻身eBay内衣类Top10商家,积累了海外客户资源和供应链基础。
10年后,广州千洛贸易将这套东西复制到了自己的瑜伽服品牌CRZ YOGA上。
在CRZ YOGA推出的时间节点上,有两件事发生:一是2016年底,瑜伽服界的奢侈品lululemon正式进军中国大陆,在上海和北京开出3家门店,门店分别位于上海浦东国金中心、上海静安嘉里中心和北京三里屯。顶级的商圈、超高的定价,刷新了中国消费者对瑜伽裤的认知;另一件事是,2015年,SHEIN APP上线,3年后SHEIN 在美国站稳脚跟,随之而来的疫情三年,SHEIN业绩狂奔,2020年,SHEIN营收接近100亿美元。
这两件事在同一时间窗口交汇,共同构成了中国瑜伽服品牌出海潮的两大前置条件:在瑜伽服市场不断增长的同时,SHEIN式“小单快返”的中国柔性供应链模式,为中国品牌弯道超车提供了基础。
CRZ YOGA是中国瑜伽服出海潮中较早起步、规模较大的品牌之一。除了CRZ YOGA,2015年至2022年,Halara、NcmRyu、Fanka、Baleaf、OQQ、ODODOS等品牌,都相继跨入瑜伽服领域。还有一些品牌则从泳衣、内衣等赛道横跨过来。
在SHEIN将世界拖入中国快时尚狂潮的同时,CRZ YOGA们在瑜伽服这一细分领域渐渐显山露水。与增速放缓的lululemon相比,中国品牌的冲劲显得很足,近两年更是迎来收获期。
2020年,CRZ YOGA销售额突破10亿元;据公司披露,2023年广州千洛旗下多个品牌销售额迈向15亿元,CRZ YOGA为核心品牌。品牌长期占据亚马逊女子瑜伽裤畅销榜前十的近一半席位。
据Similarweb数据,2025年6月,CRZ YOGA独立站月访问量超22.4万,其中超95%来自美国。另据Jungle Scout数据,CRZ YOGA在亚马逊上平均每月售出约88633条紧身裤,平均月收入约284万美元;其一款售价32美元的瑜伽裤与lululemon售价98美元的Align紧身裤高度相似,成为品牌在北美市场的代表性单品。
NcmRyu与CRZ YOGA的路径有些相似,都是背靠供应链公司,在成立品牌前,已经做了十几二十年代工。
NcmRyu是广州亦熙贸易2022年推出的自有品牌。2023年9月,NcmRyu在TikTok上线首款产品。据相关报道,从上线首款产品到2025年3月的一年半时间内,NcmRyu在TikTok Shop共计卖出212.58万件产品,总销售额达3489.39万美元,到2026年,累计营收已超4000万美元。
Baleaf的路径则有所不同,其母公司厦门俊亿成立于2014年,创始人基于此前的外贸和供应链经验直接以自有品牌起步。Baleaf 2015至2016年间开始拓展瑜伽服品类,2017年将瑜伽服纳入品牌的五大核心品类之一。
2020年,Baleaf瑜伽leggings单品在亚马逊上做到服饰大类第一。2021年,Baleaf品牌营收达到10亿元。据估算,2023年Baleaf的营收约13.8亿元。Baleaf的一款短款女士瑜伽裤,自上架以来积累了超过9万条评价,冲进亚马逊细分类目BS榜前十,部分夏季单品月销量超过4万件,经典瑜伽裤的复购率约为37%。
2020年,前瓜子二手车CTO张小沛创立Halara,希望复刻SHEIN的成功。
Halara的爆发速度很惊人。据ECDB数据,2024年,Halara独立站销售额约3.13亿美元;2025年4月,独立站营收2500万美元。2024年,Halara全年TikTok美区4个小店累计销售额超1.13亿美元。2024年,Halara在TikTok美国运动与户外类目连续4个月销量登顶。
据Halara官方披露,其UltraSculpt紧身裤及短裤系列,累计销量超500万件,SoftlyZero面料服饰系列售出超260万件,Leggings品类售出数百万件。
深圳品牌Fanka成立的时间要稍晚。2022年,深圳斯达领科推出Fanka品牌,主攻功能性服饰。在推出Fanka之前,斯达领科已经推出了环保女鞋品牌VIVAIA。
Fanka的品牌调性其实与VIVAIA一脉相承,强调品质、高端,产品定价集中在66至106美元区间,平均售价约77.2美元,其明星产品Body Sculpt Leggings定价94.99美元(促销价约66.99美元),直接对标lululemon主力价格带(98-120美元),区别于其他瑜伽服出海品牌的性价比路线。
同样是2022年,SHEIN推出运动生活品牌GLOWMODE,定位是“高性价比优质运动休闲服饰”,以lululemon价格的约1/5切入中低端运动服饰市场,被消费者称为“lululemon地表最强平替”。GLOWMODE主推款式在版型和设计上与lululemon热门款高度相似,有消费者评价:“肉眼可见的差异只有logo不一样”。
在TikTok和Instagram上,GLOWMODE已经积累了约60万粉丝。
2026年8月,SHEIN罕见地以官方自营招商渠道为GLOWMODE启动供应商招商,开放OEM和FOB两种合作模式,面向工厂、贸易商、工贸一体等各类供应链主体。看得出来,SHEIN已经在发力。
近5年,这条赛道一点点热闹起来。资本也同样在烘托这种热度:2020年至2021年,Halara先后完成3000万美元天使轮融资和1亿美元A轮融资,投资方包括今日资本、红杉中国、IDG资本、山行资本、五源资本等;Baleaf母公司俊亿2021年12月完成1亿元人民币A轮融资。
5年时间,选手悉数入场。
02
北美“混战”
北美是瑜伽服最大单一市场,兵家必争之地。
据Fortune Business Insights数据,2025年北美瑜伽服市场规模为106.2亿美元,占全球需求的33.27%,预计2026年将增长至116.4亿美元。
这个市场中,lululemon长期是高端品类的定义者,但竞争格局正在被重写。Alo Yoga、Vuori、Gymshark等本土品牌与各类平价产品的激烈竞争,不断瓜分lululemon的市场份额。
Morning Consult 2026年的品牌追踪数据显示,在瑜伽/普拉提品类的消费者考虑度中,Alo Yoga以约39%领先,lululemon约为32%;在健身房/训练品类,Gymshark以约36%的消费者考虑度领先,超过了Under Armour(35%)和lululemon(约32%)。
Gymshark从英国起家,产品定价处于中间带,低于lululemon和Alo Yoga的高端定价,但高于中国出海品牌的“平替”价格带。2020年8月,Gymshark获得美国私募股权公司General Atlantic的2亿英镑战略投资,投后估值超10亿英镑。2025财年(截至2025年7月31日),Gymshark营收达到6.46亿英镑(约合8.71亿美元),实现了连续第13年增长。
Earnest Analytics统计显示,截至2024年4月22日的12个月内,Alo Yoga消费者中有63% 同时购买过lululemon产品。美国约84% 的Alo线下门店位于lululemon门店约800米至1公里范围内。Alo Yoga正在以相近的高端定位加速抢夺lululemon年轻用户。
2022年,Alo Yoga收入就已超过10亿美元,三年内增长了五倍,估值在80亿至100亿美元之间浮动。据Consumer Edge估算,Alo Yoga的美国DTC渠道收入大概在15亿美元,福布斯估算的集团收入大概在20亿美元。
Vuori则从男士瑜伽服切入,精准打击了lululemon寄予厚望的男装增长点。2018年,Vuori推出女装品类,目前男女产品贡献的销售额基本持平。
2021年,软银的4亿美元投资使Vuori一跃成为运动服饰领域的独角兽,2024年11月,Vuori完成8.25亿美元融资,估值达到55亿美元。分析师估计Vuori年营收接近10亿美元。
看得出来,北美瑜伽服市场正在经历“混战”。
那么,中国品牌靠什么抢占市场?
03
平替的诱惑
2024年美国科切拉音乐节上,泰勒·斯威夫特穿着Halara百褶裙亮相,几乎可以成为中国瑜伽服品牌在美国最亮眼的品牌亮相。
中国瑜伽服,正在美国占领一席之地。
性价比,是中国品牌攻入北美空白市场的利器。
中国瑜伽服品牌的主力价格带集中在20至40美元,不到lululemon最低价的一半。
如CRZ YOGA主力产品定价30美元左右,其畅销款高腰裸感瑜伽裤售价26美元;Baleaf主力价格带集中在18至40美元,经典瑜伽裤定价约19.99美元; ODODOS的核心爆款高腰瑜伽七分裤定价仅19至24.98美元,OQQ的定价区间为15至45美元,不到lululemon同类产品的四分之一;GLOWMODE主力产品定价集中在10至40美元,一条瑜伽长裤约20美元。
定价虽低,中国品牌的产品质量并不差,主打舒适性。
对北美消费者而言,功能性仍是基础门槛。行业分析指出,北美消费者重视支撑、压缩、透气与吸湿排汗等性能指标。功能性不达标的品牌,在北美市场很难吃开。
CRZ YOGA、Halara等品牌,都自主研发面料,如Halara开发了Petitoff和Cloudful两大专利面料,分别解决养宠人群粘毛痛点和运动透气速干需求。在亚马逊评论区,“第二层皮肤”“如同黄油般顺滑”“完全不输lululemon”成为中国产品的高频关键词。
除此之外,中国瑜伽服的颜色、款式选择很多。版型多样化和尺码包容性在北美尤其受欢迎。
ODODOS提供64种颜色选择,涵盖经典色系、明亮印花和动物纹,并有不同长度可选,从全长到七分裤及介于两者之间的其他选择。CRZ YOGA的TikTok账号内容以“同一款式多种颜色集中呈现”为特色,方便用户快速对比选择。Halara每周上新数百款,覆盖XXS到3XL全尺码,单款配色多达数十种。
这种“最低的价格、最多的选择”策略,精准切中了美国消费者对个性化和性价比的双重需求。这背后是中国供应链的超高效率和灵活性。Baleaf的供应链依托福建厦门的运动服饰产业集群,CRZ YOGA、NcmRyu、Halara则背靠以广州为核心的珠三角服装供应链网络,这使得它们在定价和产品市场反应速度上都具有极大优势。
瑜伽服使用场景扩张,竞争逻辑的改变,也为中国品牌突围提供了机会。
有消费者调侃,新款紧身裤“lululemon紧到只能原地打坐”。消费者对“紧身”的反抗,代表瑜伽服正在经历一场深刻的场景革命,lululemon的神话底座,也正在松动。
当瑜伽服进入日常场景后,消费者对“专业性能”的要求相对降低,对“百搭性”“舒适感”和“搭配灵活性”的要求上升。
Baleaf发现了一个痛点:北美女性在瑜伽课后往往需要顺路购物、接送孩子,而传统瑜伽裤的口袋仅能放置卡片,无法容纳智能手机。于是Baleaf给瑜伽裤加上了口袋:口袋深度精确设计为15厘米,专为智能手机量身定制。这一设计精准击中了用户的真实生活场景,推动单款产品成为爆款。
ODODOS的高腰瑜伽七分裤两侧各有一个深口袋,可轻松放入手机,面料防走光。高腰设计则避免了腰部赘肉外勒,弯腰伸展时也能保持充分覆盖。
全场景适用,也成为品牌们主打的一张牌。Baleaf的产品设计强调跨场景穿着,用户可以穿着Baleaf的瑜伽服登山,甚至打沙滩排球,产品可应用于高尔夫、登山、钓鱼、沙滩排球等多种运动场景,将瑜伽裤从“专业运动装备”重新定义为“日常穿着的功能服饰”。
TikTok则是中国品牌在美国崛起最直接的催化剂。Halara、OQQ、NcmRyu等品牌,都在TikTok上实现了从零到数千万美元的快速跨越。
Halara进入美国的时间,与TikTok在美国的流量爆发期同步。Halara将TikTok作为战略级营销平台,其在TikTok上账号多达十数个,官方账号粉丝数在600万以上,与超过5000名中腰部达人合作,达人带货贡献了58.23%的销售额。
NcmRyu也是典型的TikTok玩家。2023年8月,NcmRyu入驻TikTok Shop美英站点。一款螺纹连体瑜伽服上线十几天,日销量从零冲到1000单,两个月后突破日销一万单,单品30天内销售额达83万美元。TikTok Shop贡献了超过70%的销售额。
总体而言,中国品牌在供应链效率、面料款式创新、TikTok渠道运营上的能力已经得到验证,CRZ YOGA、Halara、Baleaf们也从“亚马逊爆款”“TikTok爆款”,成长为“有一定品牌认知的出海企业”。
接下来的挑战是如何在保持性价比优势的同时,建立独立的品牌语言和用户社区。通过提升品牌认同和增强用户黏性,最终才能实现平替赛道突围。
封面来源/图虫创意
(来源:雨果网的朋友们)


 闽公网安备35020602003453号